
概览
1. Jackson Hole 释放偏鹰信号,市场上调短期加息预期;
2. 30 年期美债收益率周内回落,长端压力边际稍微缓释;
3. VIX 维持低位,权益市场仍具韧性,但科技板块分化加剧;
4. Brent 回落缓解再通胀压力,黄金受美元及短端利率反弹压制;
5. BTC 高位震荡,ETF 仍净流入但动能放缓,上行空间受限。
美国宏观
1. Jackson Hole
a. Key Point 1:通胀尚未满足政策转向条件,“We must be confident that underlying inflation is moving to our objective, clearly and at sufficient speed. Otherwise, we have work to do.”
b.Key Point 2:2% 通胀目标不会向上漂移,The 2 percent PCE inflation objective remains fixed, and the Federal Reserve is responsible for actively delivering price stability.
c.Key Point 3:就业市场没有发出紧急宽松信号,Labor-market conditions remain broadly consistent with full employment, even though the pace of monthly job creation has moderated.
d.Key Point 4:前瞻指引不应变成利率承诺,Forward guidance should not prevent policymakers from responding quickly when inflation, growth or financial conditions change unexpectedly.
2. 美债收益率
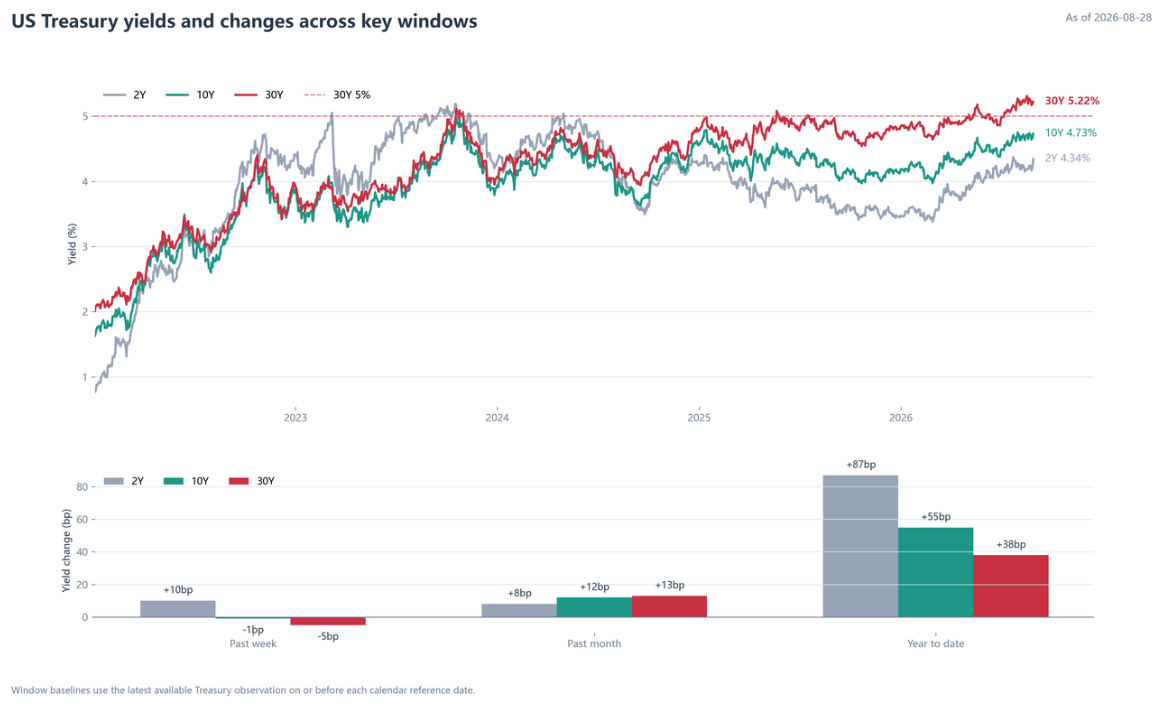
a. 2 年期收益率上升 10bp,10 年和 30 年期分别下降 1bp、5bp,曲线趋平。Jackson Hole 强化了“通胀未充分改善、短端政策仍可能收紧”的预期,但长端通胀及期限溢价本周暂未继续上升;
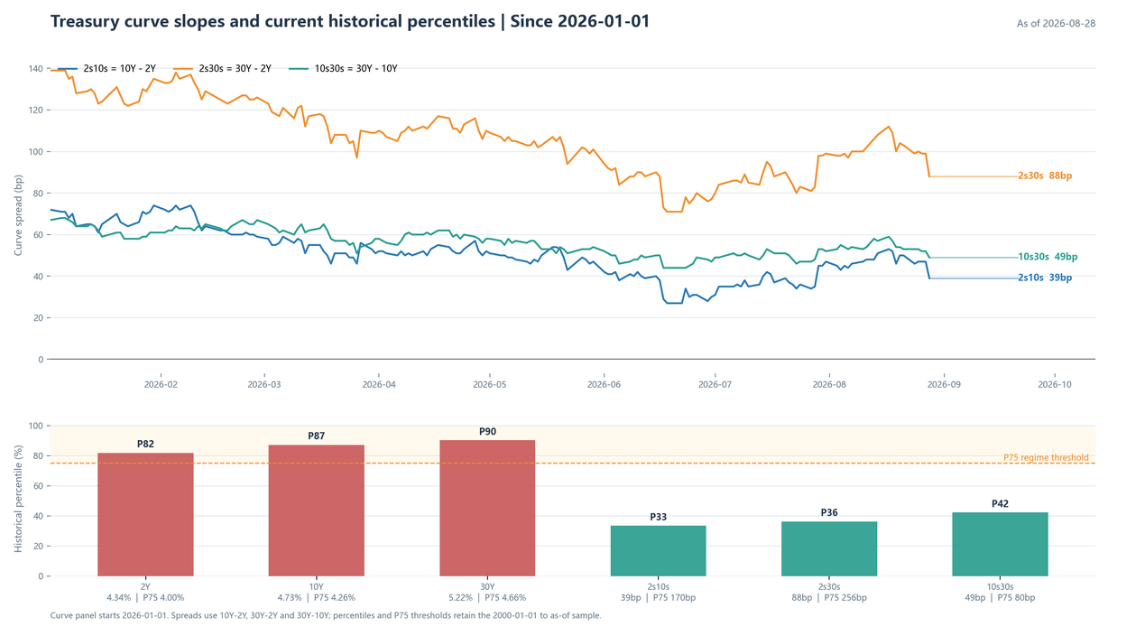
b. 2s10s、2s30s 和 10s30s 分别为 39bp、88bp 和 49bp,过去一周均收窄。当前收益率绝对水平处于历史高位,但曲线斜率并不极端,环境更接近短端政策压力上升,而非长端主导的熊陡;
3. VIX 指标
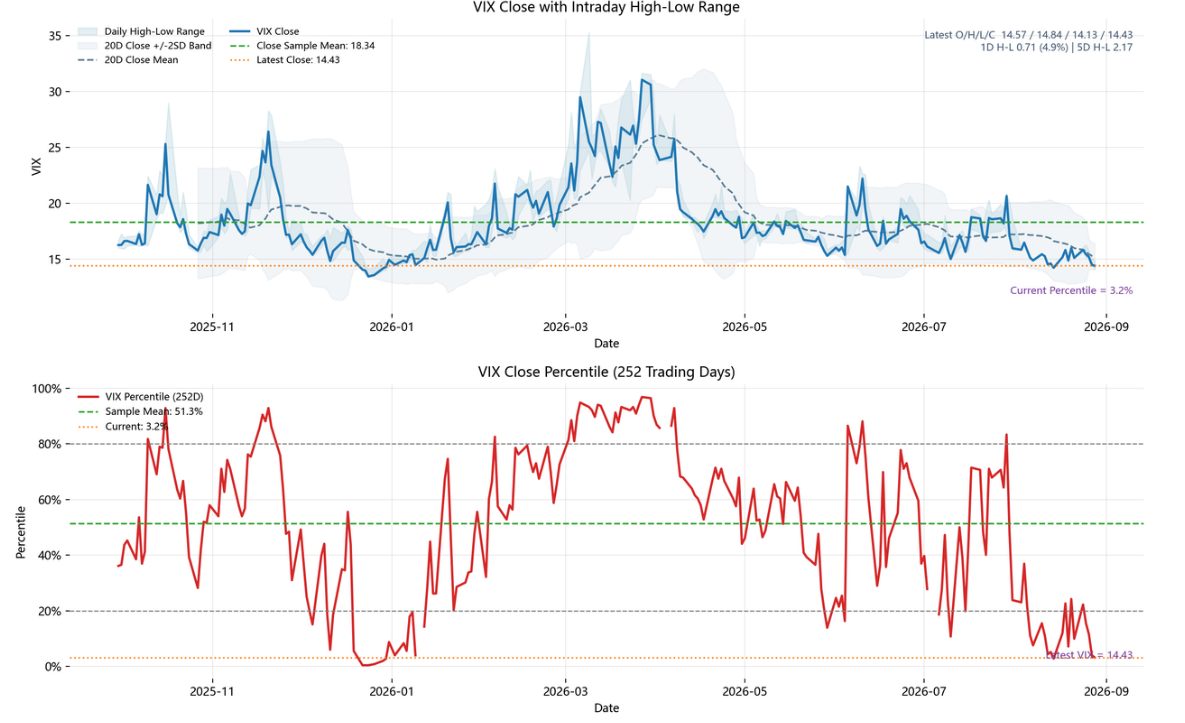
a. VIX 降至 14.43,处于历史约 3.2% 分位,市场风险定价明显偏低。Warsh 也指出低波动、窄信用利差反映金融条件并不紧,这可能降低 Fed 转向宽松的必要性,并增加后续波动率反弹风险;
4. 美元指数
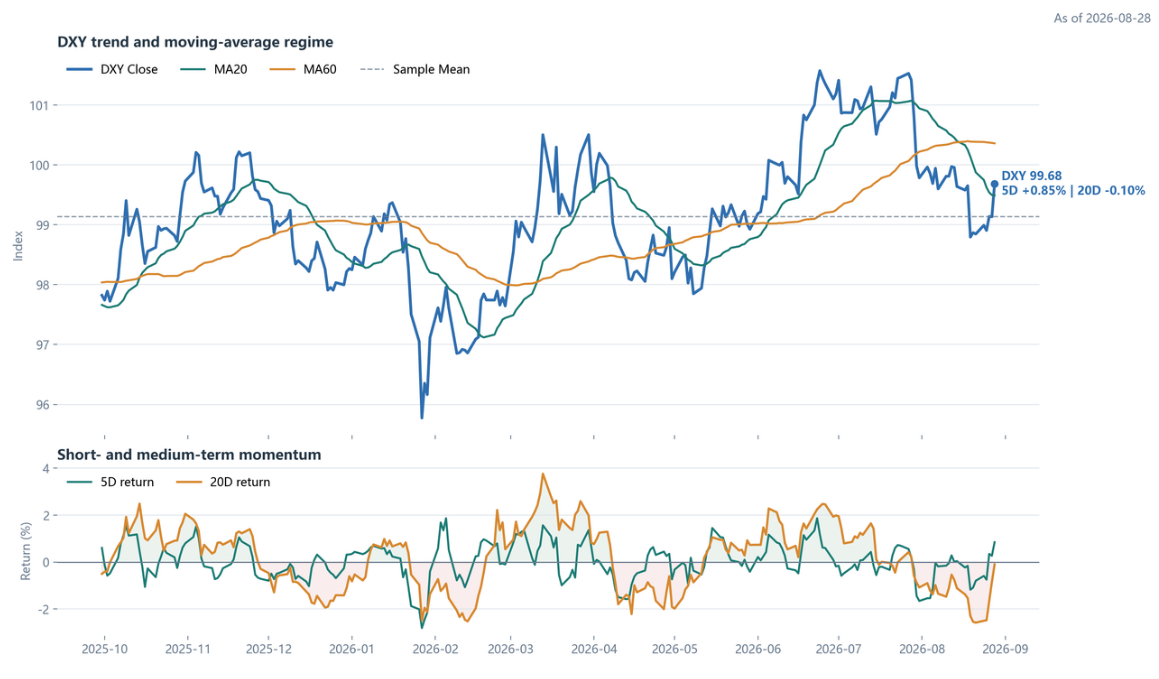
a. DXY 过去一周上涨 0.85%,受 Jackson Hole 偏鹰信号和短端利率上升支撑。但美元仍低于 60 日均线,中期趋势尚未确认反转,目前更接近短期反弹;
5. 降息预期
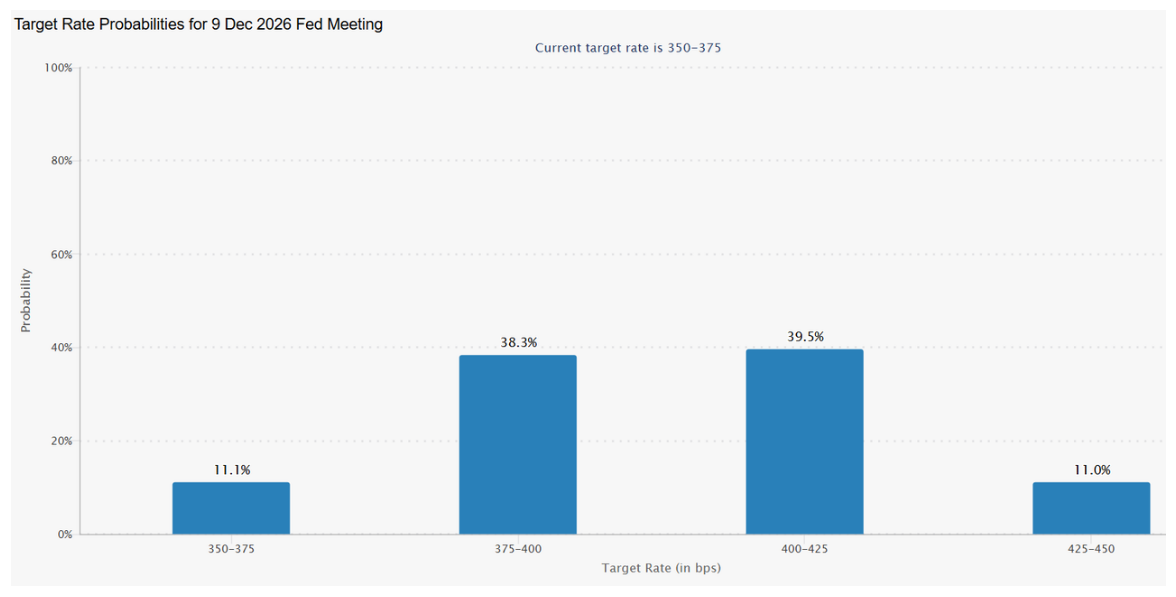
a. Jackson Hole 讲话后,市场显著提高年底前加息预期:维持当前利率的概率仅约 11%,至少加息一次的概率接近 89%,概率加权隐含加息约 38bp。市场定价整体偏鹰,但加息 25bp 与 50bp 的概率接近,说明未来政策路径仍高度依赖通胀和就业数据;
全球股市
1.A 股市场复盘
a. 整体市场表现
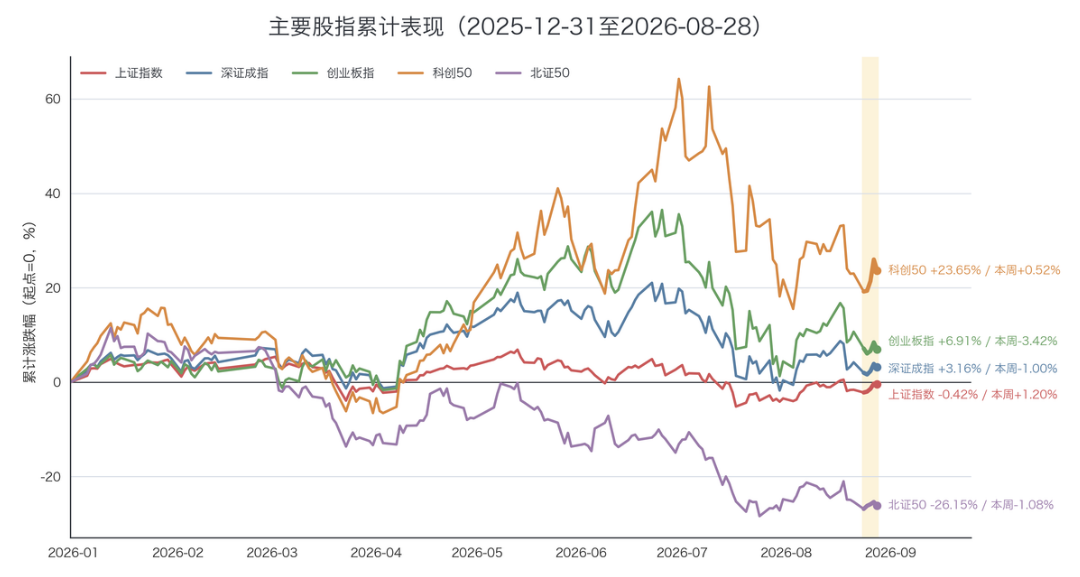
i. 本周指数分化明显。上证指数收于 3952.18 点,周涨 1.20%,表现最强;创业板指下跌 3.42%,表现最弱。沪深股票日均成交额 1.98 万亿元,较前周下降 12.27%。8 月 27 日英伟达强劲业绩带动全球 AI 硬件交易,并推动 A 股相关方向走强;8 月 28 日创业板、科创 50 再度回落,农业和化肥相对活跃。英伟达催化解释了单日科技反弹,无法覆盖整周的缩量和创业板下跌。存量资金在大盘权重、AI 硬件和低位顺周期之间轮动,尚未形成宽基普涨。
ii. 上周五 A 股收盘后,海外定价出现了新的紧缩变量。美联储主席沃什表态后,市场将美联储 9 月加息概率从周四的 35.4% 提高到 55.7%;两年期美债收益率上升 12.79 个基点,十年期上升 5.6 个基点,美元指数上涨 0.61%。对政策利率最敏感的短端收益率反应最大,说明市场重新计入了“更高利率维持更久”的风险。若两年期国债收益率持续高于 4.3%,纳指与半导体股延续下跌,沪深日均成交额持续走低,则高估值成长的仓位将可能承压。
b. 宏观数据发布
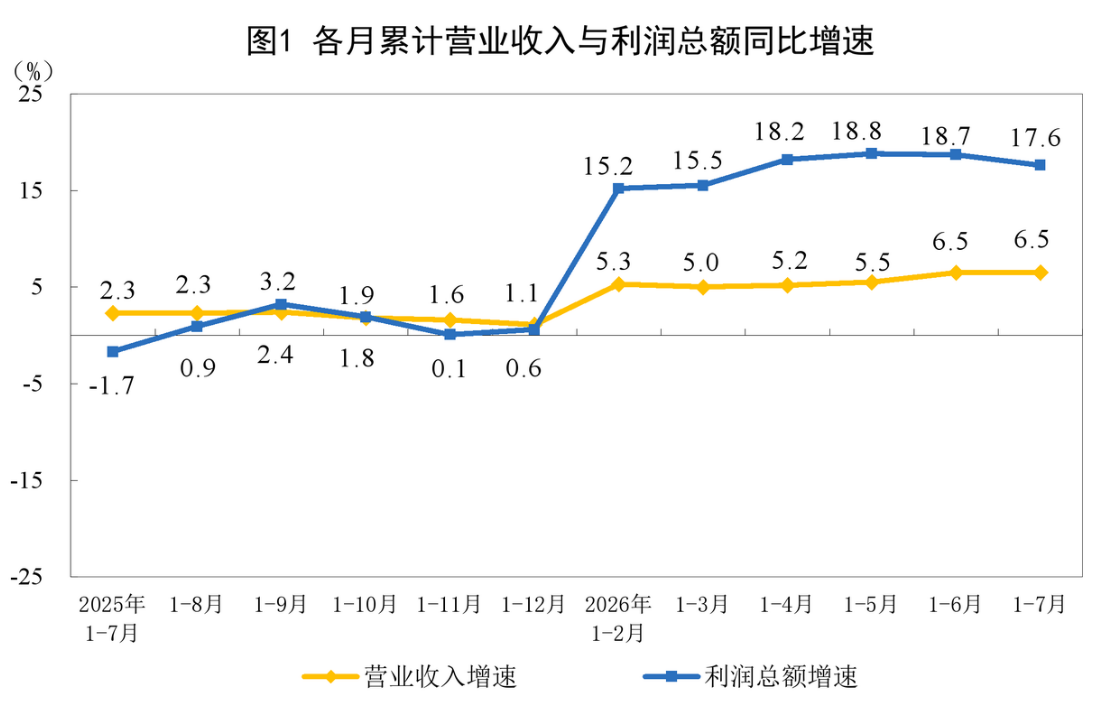
i. 增长速度放缓。 1 至 7 月规上工业企业营业收入同比增长 6.5%,利润增长 17.6%,利润快于收入 11.1 个百分点。2025 年 1 至 7 月利润仍下降 1.7%,本轮盈利修复幅度较大;但 2026 年累计利润增速已从 1 至 5 月的 18.8% 降至 1 至 6 月的 18.7%、1 至 7 月的 17.6%,7 月单月增长 11.2%,边际动能正在放缓。图中每个点都是年初至当月的累计同比。
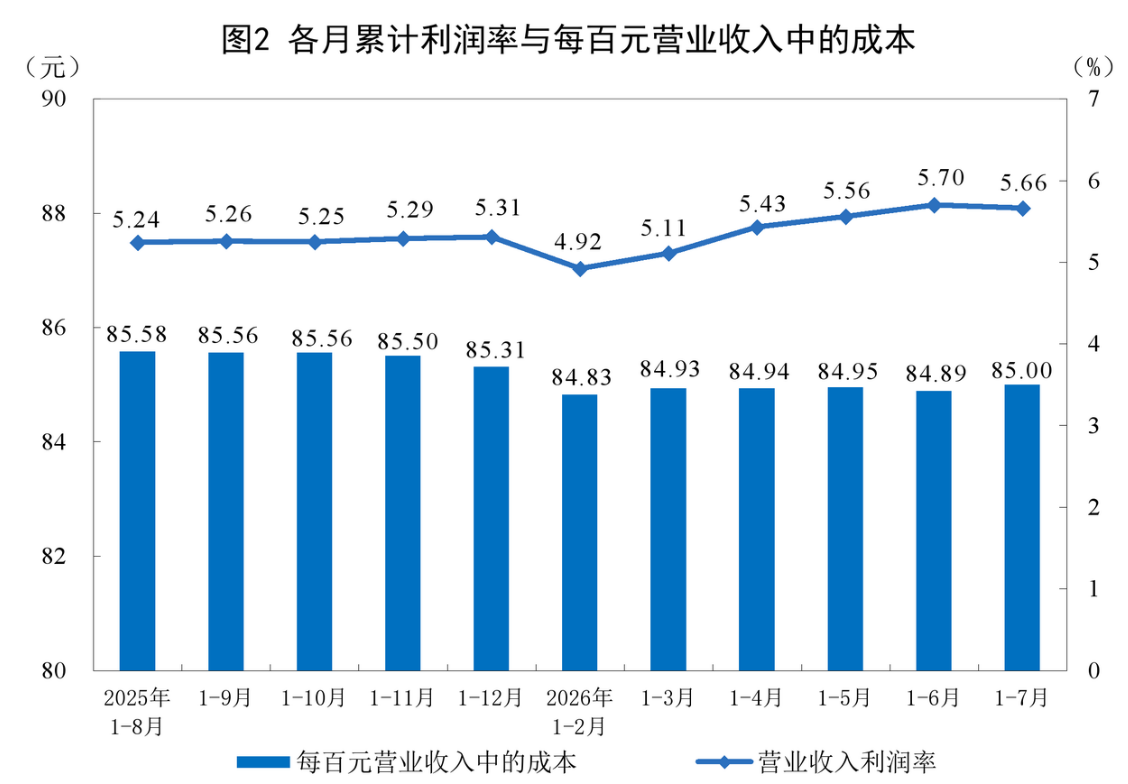
ii. 利润率边际放缓。 1 至 7 月每百元营业收入中的成本为 85.00 元,同比减少 0.47 元;营业收入利润率为 5.66%,同比提高 0.54 个百分点,为 2023 年以来同期最高水平。成本率的下降促进了营业收入利润的同比提高;利润总额增速明显快于收入,还同时受到工业品价格、行业结构、费用变化和基数效应影响。但月度边际已有回吐:累计利润率由 1 至 6 月的 5.70% 降至 5.66%,每百元营收成本由 84.89 元升至 85.00 元。
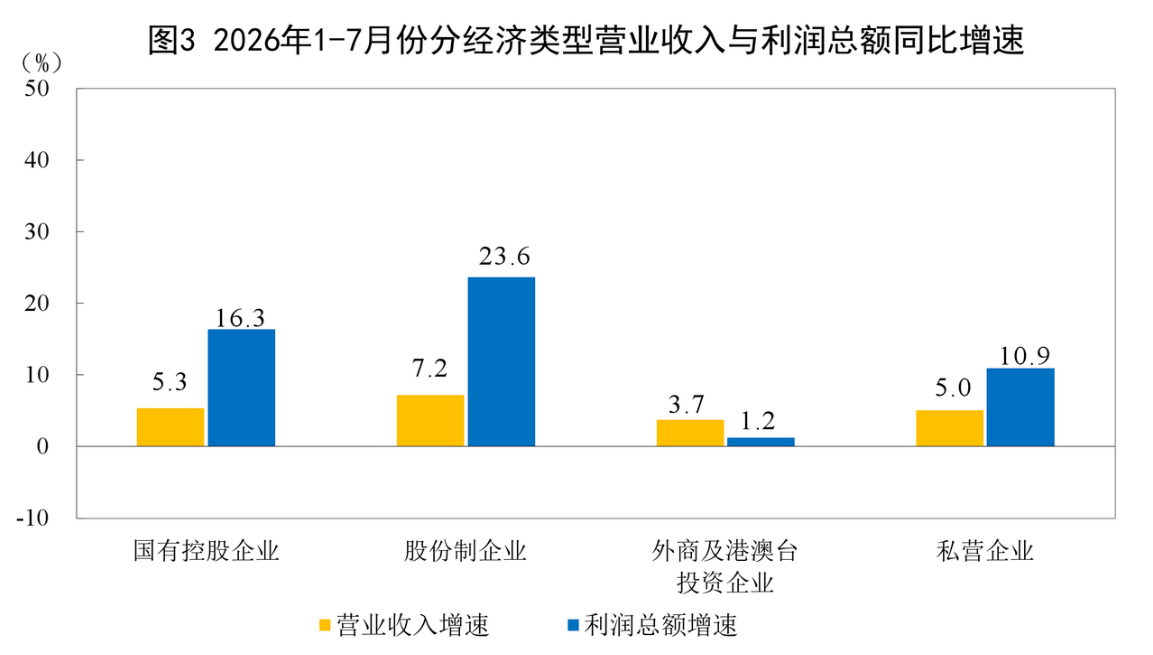
iii. 利润增速集中。 股份制企业收入增长 7.2%、利润增长 23.6%,利润增速明显快于收入,本轮盈利改善更多集中在电子、有色、化工等高景气行业及大型企业,利润修复最强;国有控股企业利润增长 16.3%,私营企业增长 10.9%,外商及港澳台投资企业仅增长 1.2%,利润修复尚未均匀传导至中小企业和外资制造环节。
iv. 行业结构显示,本轮利润高增集中度很高。电子行业利润增长 1.1 倍,拉动全部规上工业利润增长 9.3 个百分点;其中集成电路行业增长 18.5 倍,对电子行业利润增量的贡献超过八成。高技术制造业利润增长 50.1%,原材料制造业增长 55.2%。细分行业中,有色冶炼增长 91.8%、化学原料增长 56.6%;汽车制造下降 20.4%、非金属矿物制品下降 48.2%、黑色冶炼下降 51.2%。总量利润高增主要由 AI 算力、半导体和部分资源品支撑,汽车价格竞争、地产链需求和钢铁盈利仍弱。
v. 利润质量需要结合回款和库存判断。7 月末应收账款同比增长 8.5%、产成品存货增长 10.8%,均快于收入的 6.5%;应收账款平均回收期 71.9 天,同比增加 0.9 天,产成品存货周转天数 21.3 天,同比增加 0.6 天。账面利润改善尚未同步带来回款和库存效率提升。
vi.权益上依然维持优先筛选电子、集成电路等收入和价格已有验证,且经营现金流与净利润匹配、应收增速不高于收入、存货周转未恶化的公司;有色和化工还需满足成本曲线靠前、产品价格能够维持。汽车整车、钢铁和地产建材维持低配,等待价格竞争缓和、库存下降和利润降幅收窄。
2.美国市场
a. 总览
本周 AI 需求没有被证伪,但高利率提高了估值门槛。NVDA 和 MRVL 财报确认算力、定制芯片及数据中心互连需求仍强;Warsh 则强调通胀仍高、金融条件并不紧,推动加息预期和美债收益率上升。最终 QQQ 仅上涨 0.42%,NVDA 上涨 1.32%,SOXX、DRAM 分别下跌 2.20% 和 3.21%。光通信内部同样分化,LITE 上涨 3.26%,COHR 下跌 3.56%。市场仍认可 AI 资本开支,但定价正转向收入兑现、利润率、现金流与估值匹配。
b. 市场复盘
1. Warsh 确认 AI 投资周期,但高利率限制估值扩张。
Warsh 指出,美国设备和无形资产投资过去四个季度增长约 9%,本年度资本开支增长可能有一半以上来自 AI;但 PCE 通胀仍为 3.7%,近六个月年化达到 4.1%,若通胀不能快速回落,美联储仍需继续行动。讲话后两年期美债收益率由 4.22% 升至 4.35%,近期加息概率由约 35% 升至 58%。因此,本周不是 AI 基本面转弱,而是折现率上升压缩了高估值科技股对利好的反应空间。
2. NVDA 财报强劲,但 AI 行情没有扩散至整个半导体板块。
NVDA 季度收入 962.2 亿美元,同比增长 106%;数据中心收入增长 117%。下一季度收入指引中值 1080 亿美元,比市场预期高约 3.7%,但毛利率指引由 75% 降至约 74%。财报后 NVDA 周四放量上涨 8.74%,但周五回落 4.57%,全周仅上涨 1.32%。同期 SOXX 下跌 2.20%、SMH 下跌 1.30%,分别在周五回落 3.20% 和 3.47%。这说明市场确认的是 NVDA 的龙头优势,而非广义半导体全面上行。MRVL 收入增长 37%、数据中心收入增长 46%,但周五放量下跌 10.28%,全周下跌 8.61%。基本面并不弱,问题在于高估值已经计入较强预期,市场开始要求 Google 定制芯片合作更快转化为收入。技术上,SOXX 需要重新突破 525-528 才能恢复上行;跌破 498-500,则仍有进一步调整风险。
3. 存储没有跟随 NVDA,尚未形成右侧确认。
DRAM ETF、MU、SNDK 分别下跌 3.21%、3.51% 和 6.96%;SK Hynix 和 Samsung 分别下跌 4.45% 和 8.70%。DRAM 周一放量下跌 5.89%,随后反弹未能放量,说明当前更接近弱势修复。这并不等于 HBM 和 DRAM 基本面转弱,而是价格尚未确认 NVDA 财报所反映的需求。后续需要看到 DRAM 突破 58.8、MU 收复 969-984 并共同跑赢 SOXX,才能确认存储重新进入强势区间。
4. 光通信内部分化,LITE 保持相对强势。
LITE 本周上涨 3.26%,跑赢 SOXX 约 5.46 个百分点;COHR 下跌 3.56%,AAOI 下跌 14.89%。NVDA 和 MRVL 的数据中心业务继续支持高速互连需求,但资金只选择收入兑现和盈利质量更明确的公司。LITE 周五虽然下跌 6.39%,但成交量仅为周内日均的 0.91 倍,暂未形成放量派发。后续若守住 875-895 并重新突破 940-970,相对强势仍可延续;COHR 和 AAOI 则需要分别收复 295-307 和 113-118,才能确认抛压缓和。
5. 下周判断。
- QQQ 突破 724-725、SOXX 突破 525-528:AI 财报开始向产业链扩散。
- QQQ 跌破 702、SOXX 跌破 498:高利率导致科技股继续收缩估值。
- NVDA 和 LITE 继续强、SOXX 和 DRAM 仍弱:行情仍集中于少数高兑现龙头。
- DRAM 突破 58.8 且 MU 收复 969:存储才可定义为重新转强。
大宗商品
1. 黄金 - 受益于美元走弱、财政信用担忧
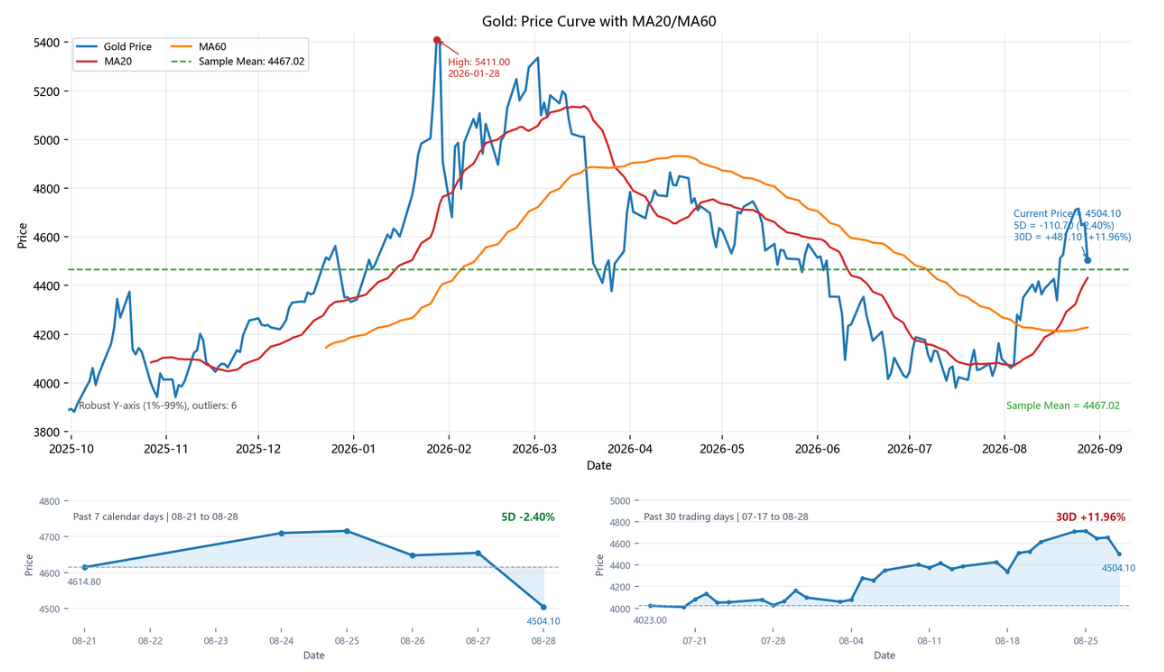
黄金最新为 4504.10,过去 5 个交易日下跌 2.40%,但过去 30 个交易日仍上涨 11.96%。Jackson Hole 讲话对黄金形成两股相反力量,即短期压力来自偏鹰政策、2 年期收益率上升和美元反弹 + 中期支撑来自通胀仍高于目标、商品价格风险以及政策路径不确定性;
2. 原油
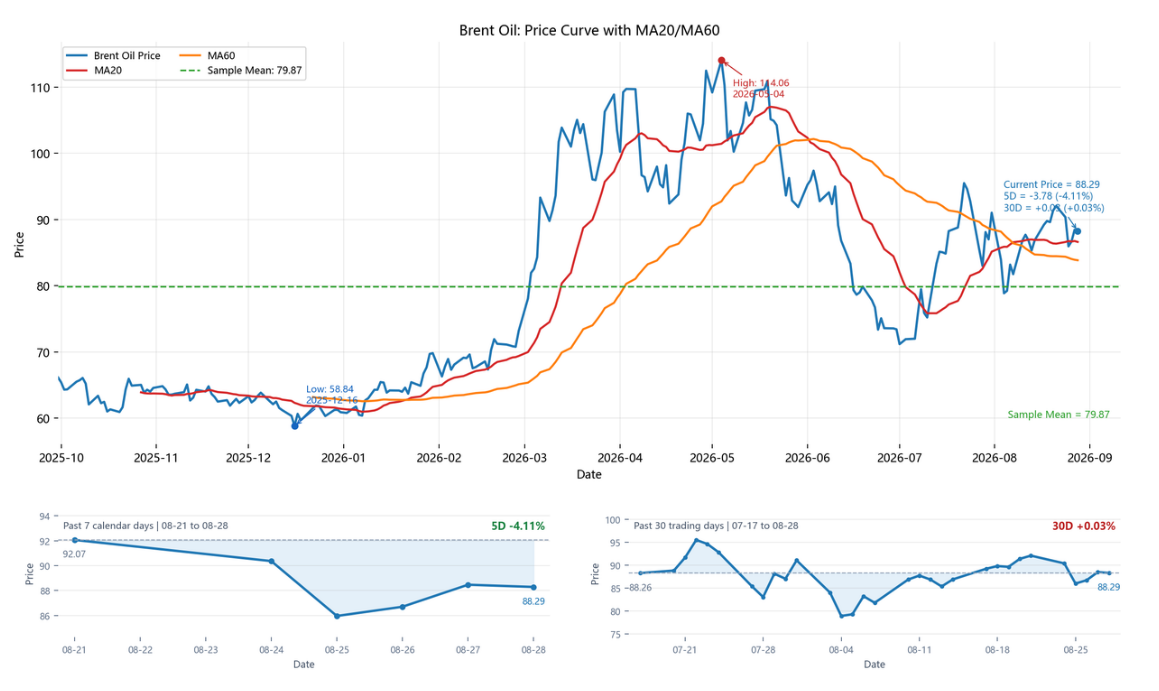
Brent 最新为 88.29 美元,过去 5 个交易日下跌 4.11%,过去 30 个交易日基本持平。Warsh 在讲话中表示近期商品价格上涨值得关注,因为其可能重新放大通胀风险。本周油价回落,暂时缓解了能源对整体通胀的边际压力;
加密市场
1.市场热点
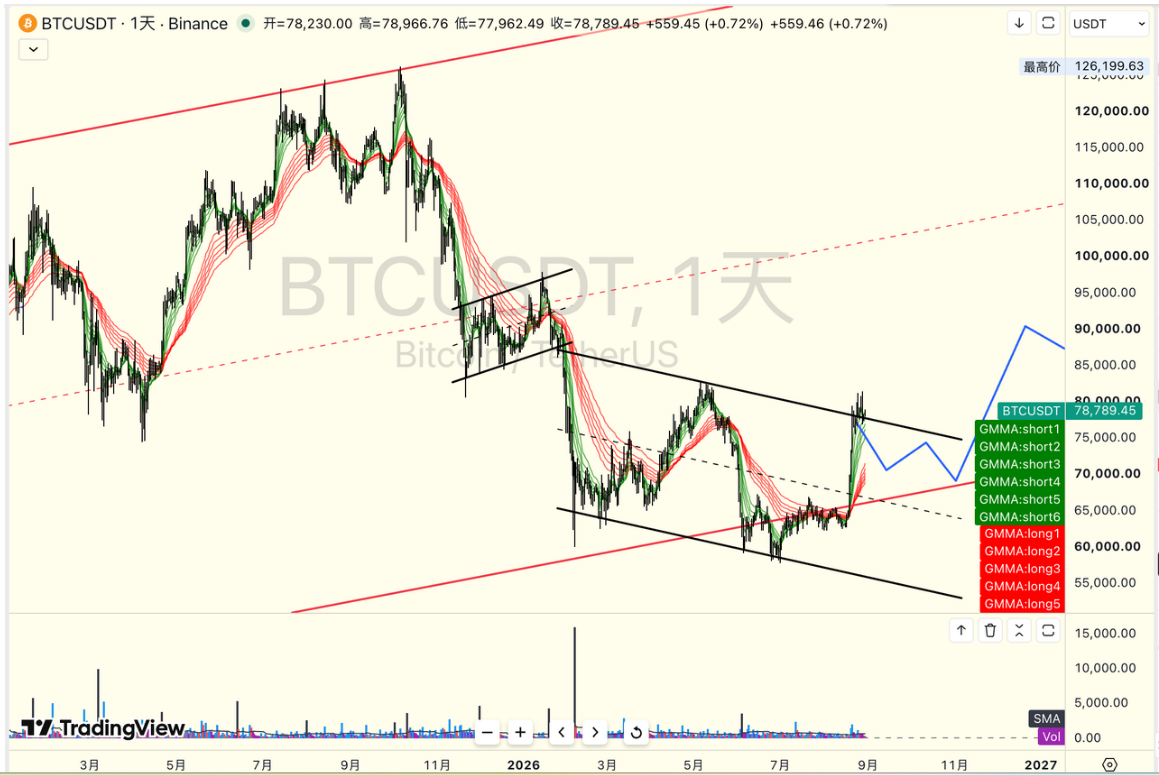
a.本周 BTC 从 77,734 美元上涨到 78,050 美元附近,周涨约 0.4%,周内最高触及 81,479 美元,最低为 76,670 美元。价格在周二时隔约 100 天重新站上 80,000 美元,但周五美联储主席 Warsh 在 Jackson Hole 表示通胀仍然过高、必要时未来数月可能继续加息,BTC 随即从 81,479 美元回落至 77,000 美元附近,单日下跌约 3.0%。两年期美债收益率当日升至 4.35%,市场对 9 月加息 25bp 的定价从前一天的 35.4% 升到 57.5%。本周纳指上涨 0.8%,标普和道指均上涨 0.5%,BTC 周度表现与美股重新接近,但路径上仍然是 ETF 买盘推动 BTC 先涨、利率预期再把涨幅压回。上周的结构性反弹没有被破坏,但宏观环境也没有转松;财政部回购不能替代美联储宽松,80,000 美元以上仍需要持续现货买盘才能消化获利盘和高利率约束。
b.Coinbase 本周在 Base 上正式推出代币化美股,首批为 Apple、Nvidia、Meta 和 Alphabet。产品采用 B20 标准,由 Alpaca 在受监管、破产隔离的结构下 1:1 持有底层股票,面向合规地区的非美国用户;代币不仅可以 7×24 小时交易,还能进入 Aave、Aerodrome 等 DeFi 协议用作抵押、借贷和流动性资产。与此前主要提供价格敞口的 bStocks 相比,这次更重要的变化是“真实股权所有权 + DeFi 可组合性”,股票开始成为链上原生抵押品。短期它不会直接增加 BTC 买盘,反而会与原生币争夺稳定币和交易注意力;中期则会提高 Base、USDC、预言机和链上借贷的使用量,把传统资产流动性带入加密基础设施。风险仍然集中在美股休市期间的薄流动性、预言机估值和链上清算是否能承受跳空。
c.Strategy 本周披露,前一周通过 MSTR ATM 出售 1,826 万股普通股、净融资约 20.07 亿美元,但没有买入或卖出 BTC;其中 1.364 亿美元用于回购 STRC,3 亿美元把 USD Reserve 提高到 51 亿美元,其余 15.9 亿美元建立新的 USD Cash 账户。STRC 从上周五的 96.18 美元进一步修复到 97.33 美元,折价缩小至 2.7%;MSTR 本周上涨约 4.5%。这说明 STRC 的修复仍然主要由发行人回购、12% 股息和 BTC 反弹共同主导,尚未完全切换为自然买盘。新的 USD Cash 提高了 Strategy 后续买 BTC、回购证券或偿付股息的选择权,但在真正部署之前不能算作 BTC 现货需求;同时,用普通股稀释换取信用端稳定的成本仍然由 MSTR 股东承担。
2.币价观点
a.回顾上周预判,当时默认 BTC 在 74,500-79,500 美元高波动震荡,75,000 美元是第一支撑,只有放量站稳 79,500 美元才看 82,000-85,000 美元。实际最低为 76,670 美元,支撑判断有效;价格也一度突破 79,500 美元并上探 81,479 美元,但没有站稳,Jackson Hole 后重新回到 78,000 美元。整体区间判断基本符合,但我低估了 80,000-81,500 美元附近的获利盘和宏观敏感度,也高估了突破后直接延伸到 82,000 美元以上的概率。
b.当前 BTC 更接近突破后的高位换手,而不是新一轮单边加速。76,500-77,000 美元是第一支撑,这里同时对应本周低点和周五宏观冲击后的承接区;下方第二支撑仍看 75,000 美元,只有跌破 75,000 美元,才需要重新看 72,000-73,000 美元。上方 80,000-81,500 美元已经形成明确压力,只有日线站稳 81,500 美元并伴随 ETF 恢复净流入,下一目标才看 84,000-86,000 美元。我的默认判断是下周先在 76,500-81,500 美元震荡,方向由 9/1 JOLTS、9/4 非农和 ETF 流量共同决定:就业弱于预期会压低加息概率并帮助 BTC 再次突破,反之则先测试 75,000 美元。
3. 技术指标
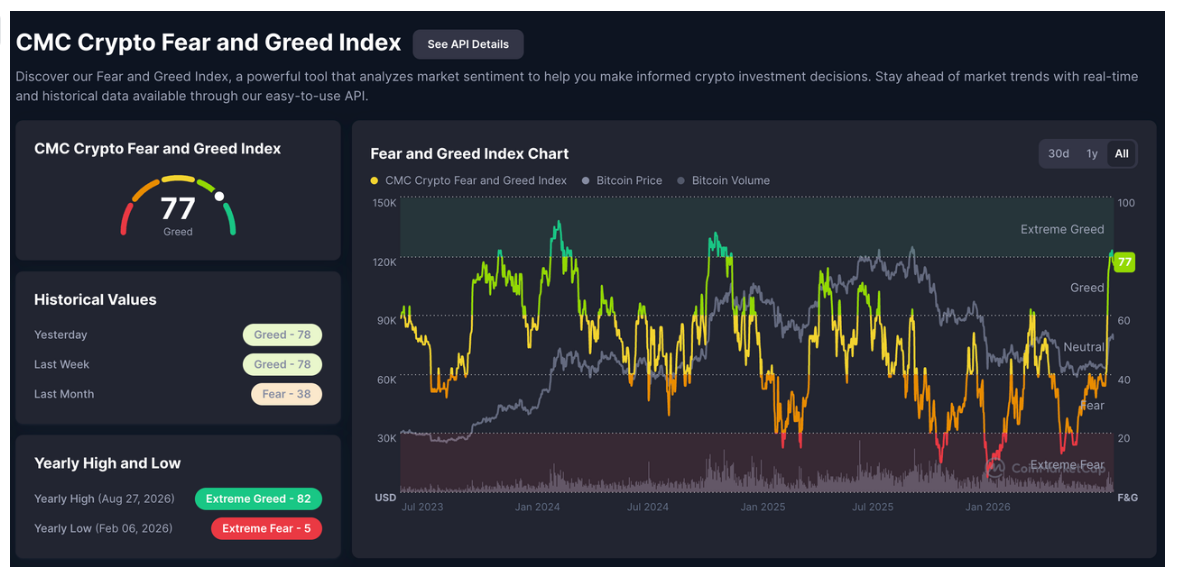
a.Alternative.me 恐慌贪婪指数当前在 77;Binance BTC 永续 8 小时资金费率本周年化均值约为 +9.3%,高于上周的 +8.3%。价格周度几乎持平,但 funding 继续上升,说明突破 80,000 美元后追涨杠杆并没有完全退出。当前数值仍未进入极端拥挤区,不过当 ETF 周五转为净流出、情绪仍停留在 Greed 时,短线多头对宏观数据和现货流量转弱会更敏感。
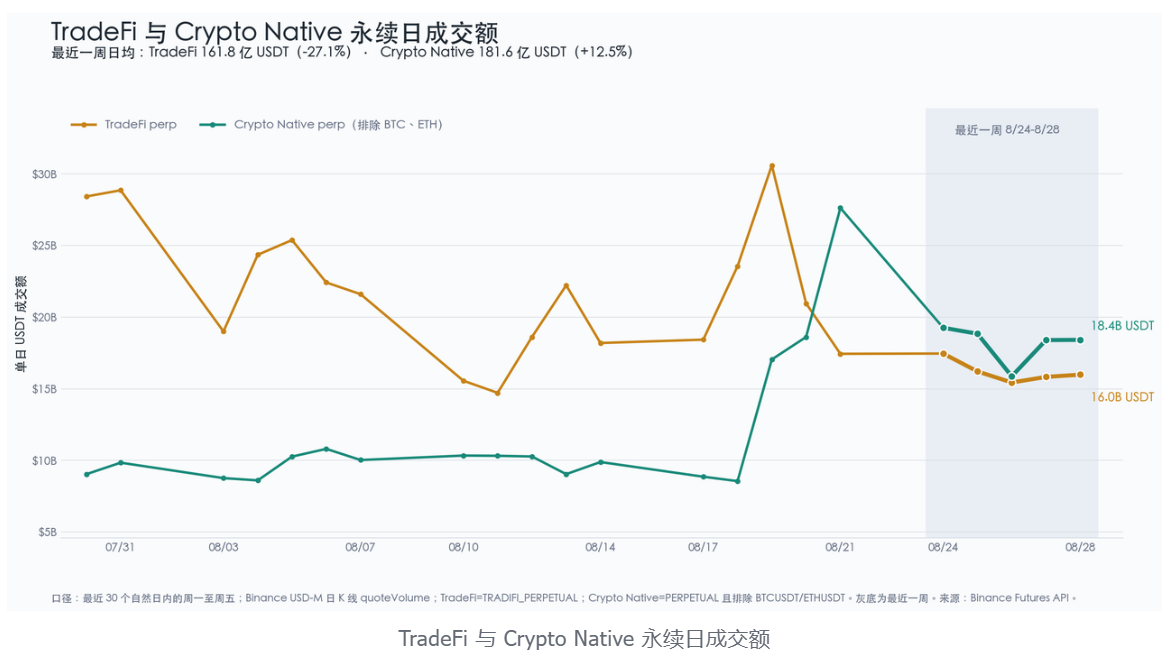
b.按 8/24-8/28 五个完整周中交易日统计,Binance USDT 永续的 TradeFi perp 成交额约 809.2 亿美元,较前一周下降 27.1%;排除 BTC、ETH 后的 Crypto Native perp 约 907.9 亿美元,环比增加 12.5%。两组合计从 1,916.7 亿美元下降到 1,717.1 亿美元,减少 10.4%;TradeFi 占比从 57.9% 降到 47.1%,Crypto Native 则升到 52.9%。因此本周存在明确的注意力回流:原生币增加的约 100.9 亿美元成交额,只抵消了 TradeFi 减少额的约三分之一,结论不是全面增量,而是“部分存量从美股合约转回原生币,同时总交易热度下降”。成交额取日 K 线 quoteVolume,只代表 USDT 换手活跃度,不等同于净入金。
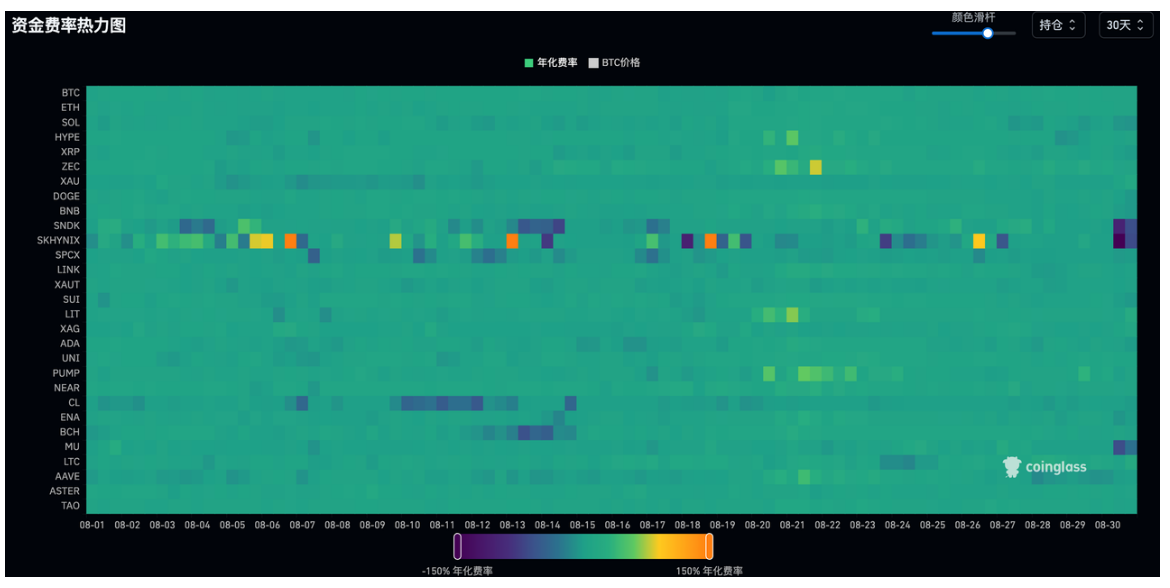
c. 近 30 天主流币资金费率热力图显示,本周样本币全部保持正费率:BTC 年化均值约 +9.3%,BNB 最低约 +2.3%,ZEC 最高约 +10.2%。相比上周 BTC 大涨时出现的全市场一致正 funding,本周热度没有继续明显扩散,SOL、XRP、BNB 等大部分品种反而回到中低个位数。结合 Crypto Native 成交额上升,我更倾向于把它理解为资金从 TradeFi 回流后增加了原生币换手,但没有形成普遍的高杠杆追涨;真正需要警惕的是 BTC 在价格横盘时 funding 仍缓慢抬升,如果 76,500 美元失守,合约多头会放大回撤。
4. ETF 持仓
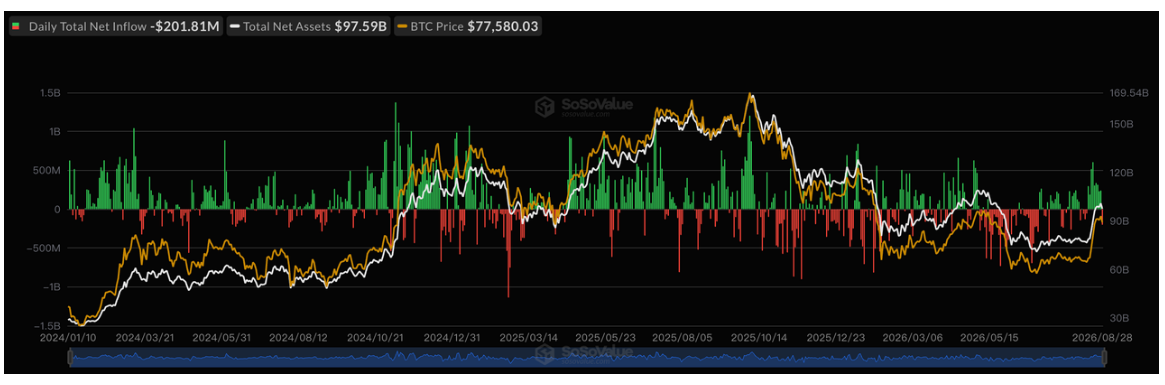
a. 本周美国现货 BTC ETF 合计净流入约 9.245 亿美元,较上周的 19.178 亿美元下降 51.8%。8/24 至 8/27 分别净流入 3.376 亿、3.144 亿、2.321 亿和 2.422 亿美元,使连续净流入延长到九个交易日;但 8/28 转为净流出 2.018 亿美元,首次打断这一轮资金连续流入。IBIT 单周净流入约 9.383 亿美元,已经超过全市场净流入,说明其他产品合计仍在流出。ETF 仍然为 76,500-77,000 美元提供了真实承接,但资金速度已经明显低于上周,周五流出又与 Warsh 的鹰派表态同时出现;下周如果重新回到日均 2 亿美元以上净流入,80,000 美元仍可再次测试,若连续两天净流出,则需要把当前行情从“高位换手”下调为“突破失败后的回撤”。
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。