
概览
1. 鹰派政策、财政压力与再通胀风险并存,美债长端收益率维持高位;
2. 高利率压制科技与半导体估值,低位 VIX 显示市场对潜在风险定价不足;
3. 资金转向黄金、BTC 和能源等资产,以对冲通胀、财政信用与地缘风险;
4. 币价受 ETF 净流入 + 政策利好推动独立走强,情绪快速转热回撤风险上升。
美国宏观
1. FOMC - 等数据 + 政策重心是控制通胀,保留进一步加息或维持高利率更久的可能
a. The Committee preferred to wait, but retained a clear tightening bias.
1. Most participants supported holding rates to obtain more information on inflation.
2. “many participants” believed that policy tightening would likely be necessary if inflation did not decline, while some questioned whether financial conditions were sufficiently restrictive.
b. Inflation
1. Inflation remained the dominant policy concern. The staff expected inflation to ease as tariff and energy effects faded, but participants emphasized persistent upside risks
2. Tariffs, Middle East supply disruptions and AI-related demand for chips, electricity and data-center equipment were identified as potential inflation drivers.
c. Growth and employment
1. Economic activity continued to expand at a solid pace, supported by consumption, business investment and AI infrastructure spending.
2. Growth and employment risks were tilted downward, especially if an AI-related equity repricing weakened financial conditions and household consumption.
2. 美债收益率
a. 过去一周 2 年、10 年和 30 年期美债收益率分别上涨 7bp、6bp 和 2bp 至 4.24%、4.74% 和 5.27%,曲线短端上行更快。美联储会议纪要维持鹰派基调,叠加财政赤字、国债供给和期限溢价担忧(财政部扩大债券回购只能短暂改善流动性,未能扭转长端利率压力),推动收益率回升;
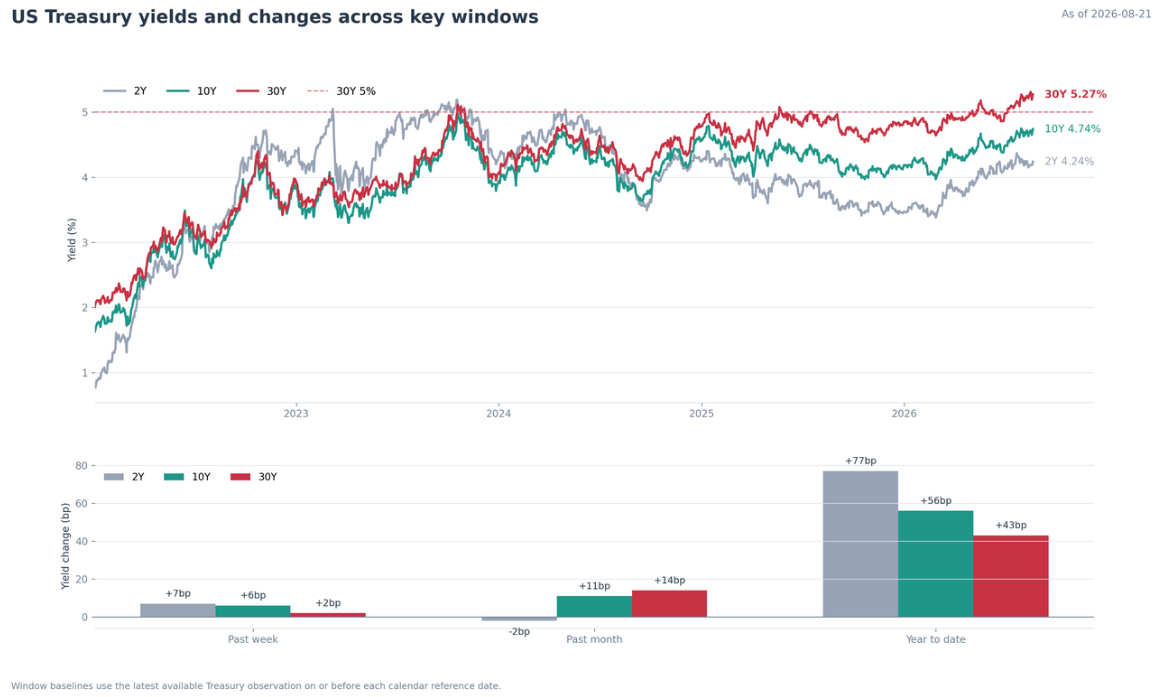
b. 年初以来主要由政策预期推动短端上升,过去一个月则转为长端相对走高,显示财政供给、通胀及期限溢价影响增强。当前并非典型的单一“熊陡”,而是短端政策约束与长端风险溢价同时偏高,对科技股估值、房地产及长期融资条件持续构成压力;
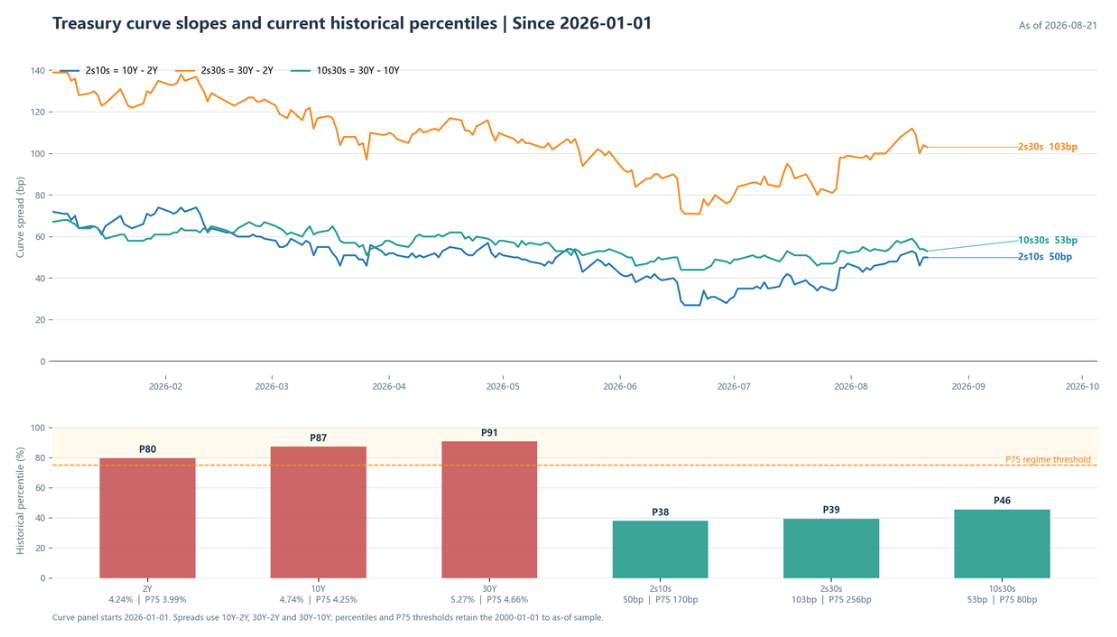
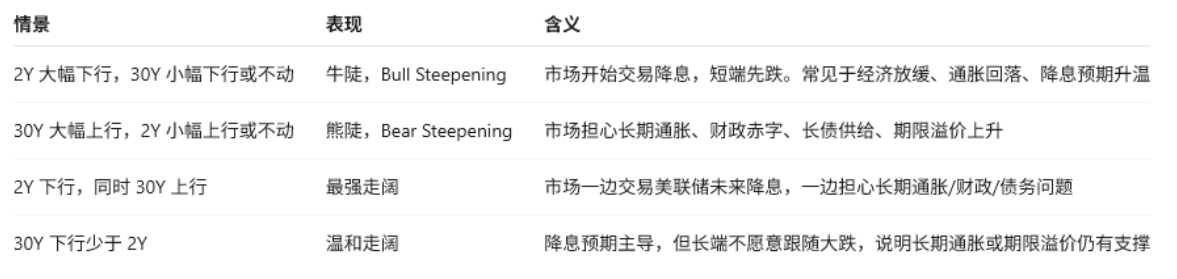
c. 2026 年以来呈现的是“有需求,但需要更高收益率才能成交”。这并不代表长债无人购买,而是投资者要求更高的期限与财政风险补偿,对超长期久期风险更谨慎;
3. VIX 指标
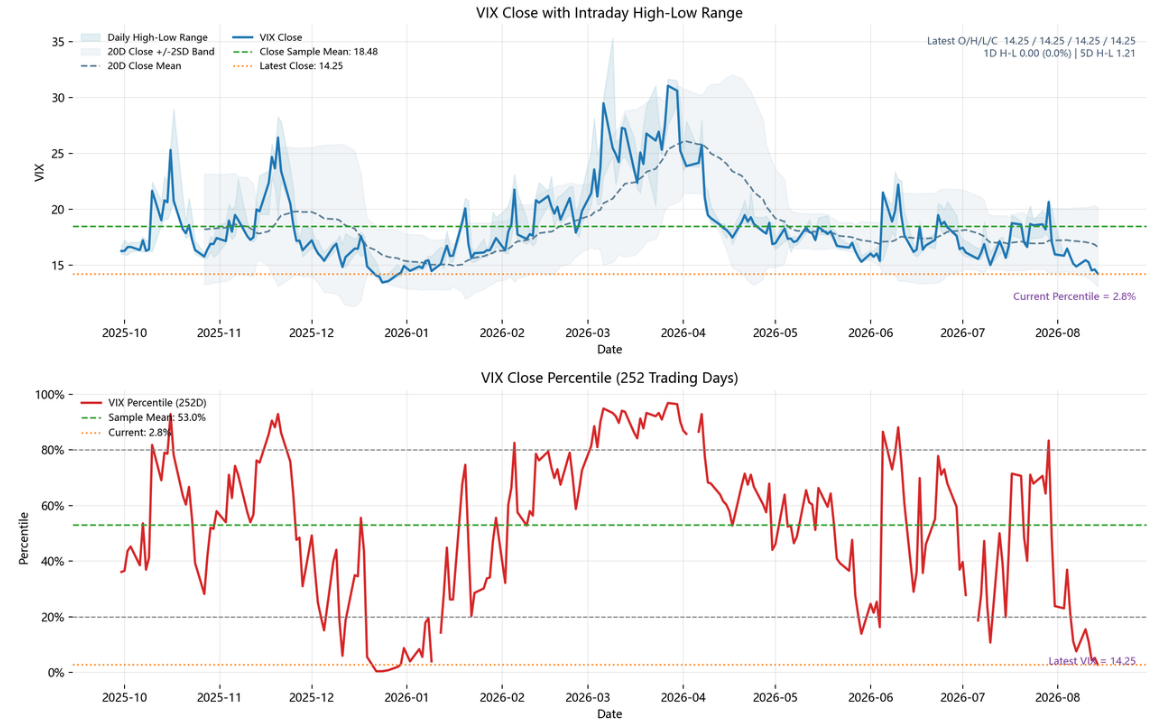
a. 图中 VIX 为 14.25,低于 18.48 的样本均值,处于 252 日 2.8% 分位,收盘波动率定价极低。低 VIX 有利于风险资产和杠杆策略,也意味着保护不足,一旦通胀、油价或政策超预期,波动率上升可能非常迅速;
4. 美元指数
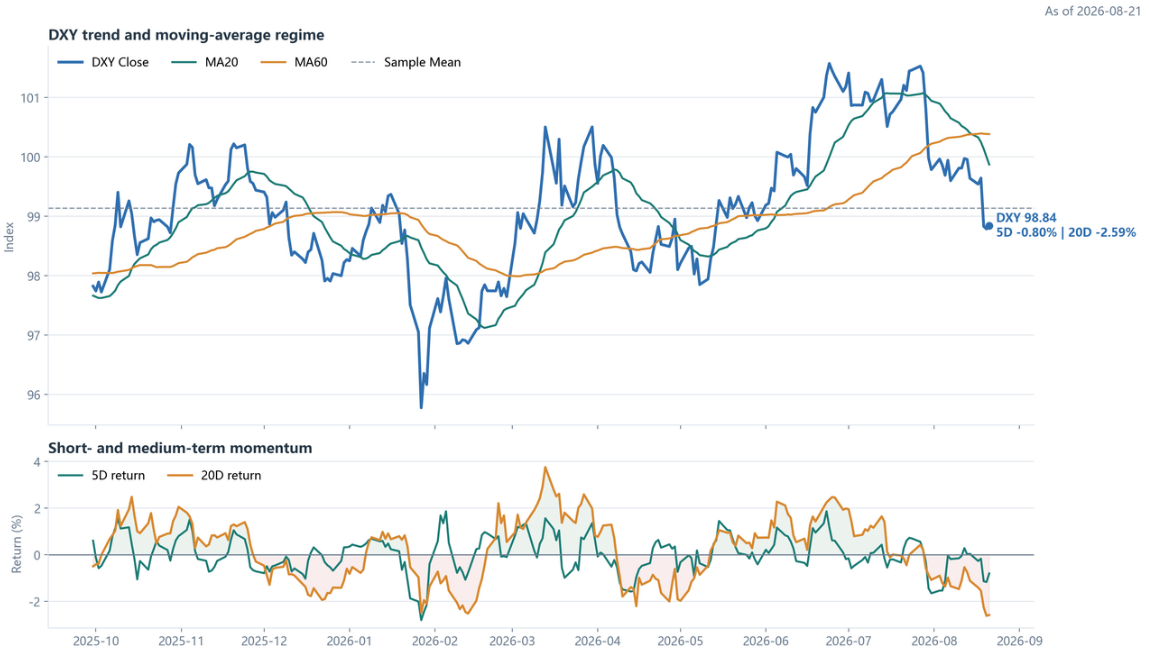
a. 美债收益率全线上行而 DXY 下跌 0.8%,利率上涨并非纯粹由经济走强或美联储鹰派重定价推动,财政供给、通胀风险与期限溢价同样重要;
5. 降息预期
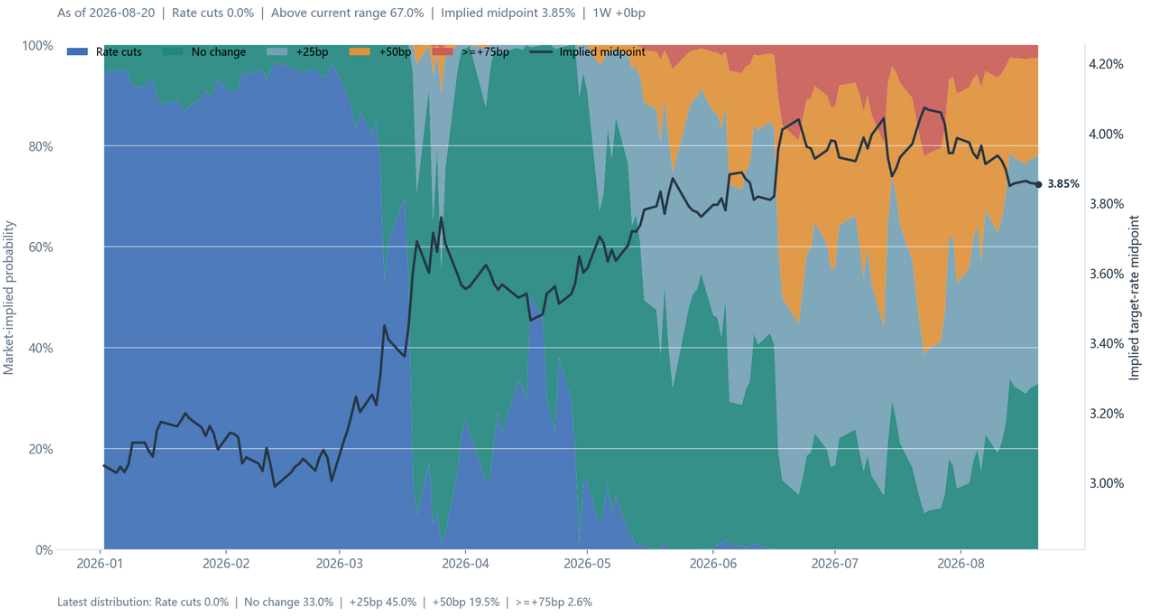
a. 截至 8 月 21 日,市场仍未定价降息,年末维持利率、加息 25bp、加息 50bp 及加息至少 75bp 的概率分别为 33.0%、45.0%、19.5% 和 2.6%,高于当前区间的合计概率为 67%。3.85% 是各情景的概率加权年末利率中点,并非当前政策利率;
全球股市
1.A 股市场复盘
a. 整体表现
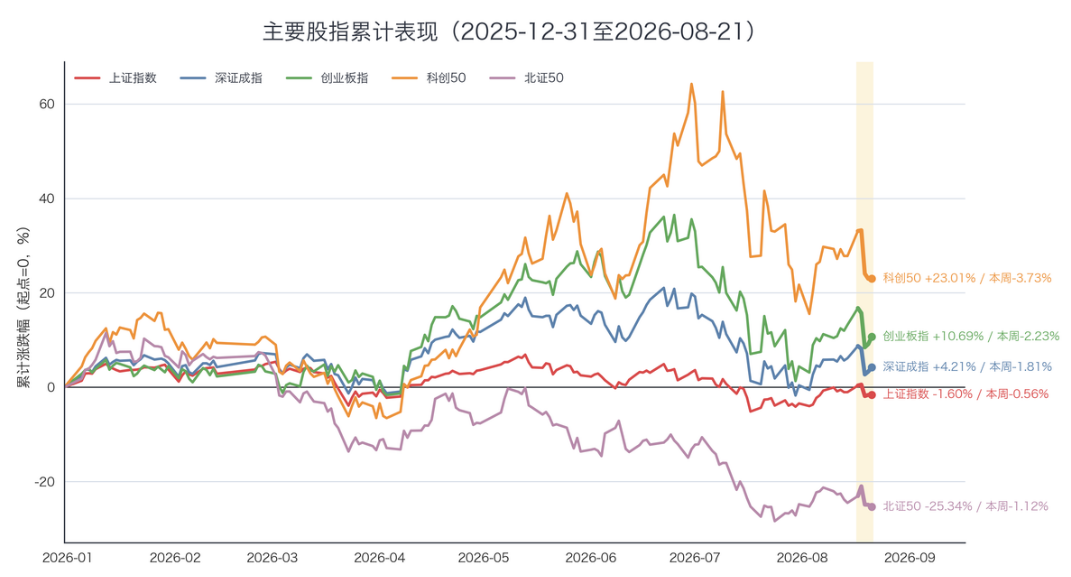
i. 本周五个宽基指数全部下跌。上证指数收于 3905.20 点,周跌 0.56%,表现最强;北证 50、深证成指和创业板指分别下跌 1.12%、1.81% 和 2.23%;科创 50 收于 1653.56 点,周跌 3.73%,表现最弱。年初以来,科创 50 和创业板指仍分别上涨 23.01% 和 10.69%,前期累计涨幅越大的科技指数,本周回撤越明显。体现出高位获利回吐和资金风险偏好下降的特点。
ii. 沪深股票日均成交额 2.25 万亿元,较前周下降 3.71%,说明集中释放风险后,承接资金仍偏谨慎。美国长端利率处于多年高位,海外同步出现半导体估值回撤,也提高了长久期成长资产的估值压力。若指数反弹而量能继续下降,应判断为技术性修复;若美债收益率继续上行,科创和创业板的估值波动仍会高于大盘。
b. 宏观数据发布
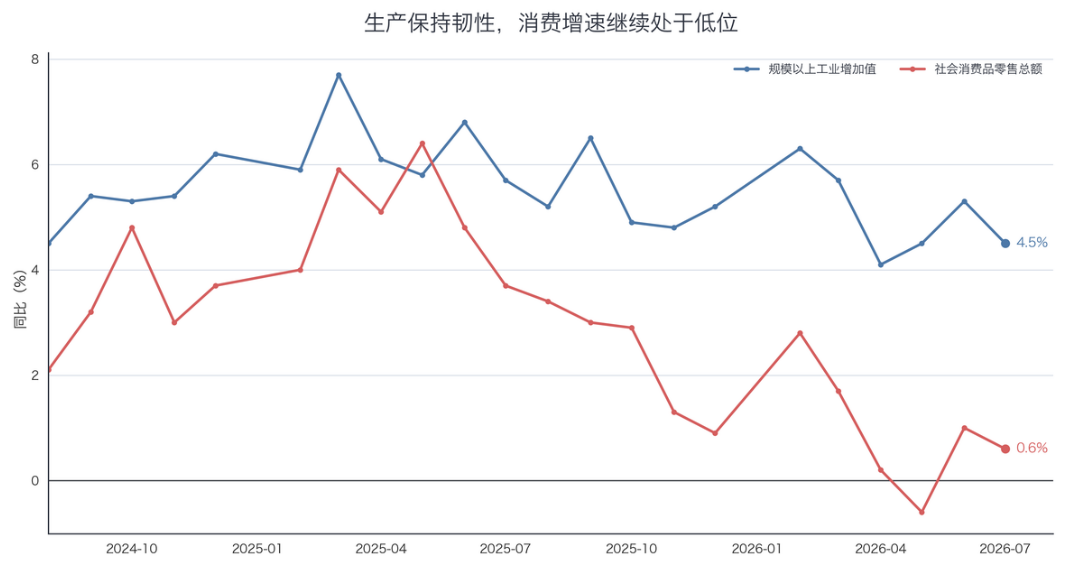
i. 8 月 17 日国家统计局公布了 7 月的工业增加值、社会消费品零售总额、固定资产投资。其中,规模以上工业增加值同比增长 4.5%,较 6 月回落 0.8 个百分点;社会消费品零售总额 39022 亿元,同比增长 0.6%,较 6 月回落 0.4 个百分点;1 至 7 月固定资产投资下降 6.7%,降幅比上半年扩大 1 个百分点;7 月城镇调查失业率为 5.2%,与 6 月持平。
ii. 生产端仍有明确的高景气支点。 7 月高技术制造业增长 16.9%,数字产品制造业增长 17.3%,计算机、通信和其他电子设备制造业增长 19.1%;专用设备、通用设备和汽车制造分别增长 12.6%、9.5% 和 8.7%。与此同时,41 个工业大类中 25 个实现增长,低于 6 月的 29 个;626 种产品中 279 种产量增长,低于 6 月的 314 种。生产总量尚有韧性,扩张范围正在收窄,增量高度集中于电子、智能制造和设备升级。
消费端分化鲜明。 剔除汽车后社零增长 2.5%,高于总社零的 0.6%,汽车类零售下降 17.0% 是主要拖累。通讯器材增长 20.4%,文化办公用品增长 7.4%,化妆品增长 6.8%,中西药品增长 6.7%,粮油食品增长 5.3%;建筑装潢材料下降 14.2%,体育娱乐用品下降 10.6%,金银珠宝下降 10.1%,家具下降 8.8%,家电下降 1.9%。餐饮增长 1.4%,快于商品零售的 0.5%;1 至 7 月服务零售额增长 5.0%,也明显快于商品零售额的 1.1%。居民仍愿意为通信升级、服务和必需品支付,对汽车、家居和地产后周期大额支出保持谨慎。
投资端暴露出旧动能收缩快于新动能扩张。 1 至 7 月房地产开发投资下降 19.2%,民间投资下降 9.4%,基础设施投资下降 3.6%,制造业投资下降 1.7%;新建商品房销售面积和销售额分别下降 11.8% 和 13.1%。设备工器具购置增长 9.0%,高技术产业投资增长 5.0%,其中信息服务、航空航天器及设备、电子及通信设备投资分别增长 19.2%、12.3% 和 7.1%。资金继续流向设备和高技术,但规模尚不足以覆盖地产、传统基建和民间投资的缺口。
iii. 消费、投资与信用需求偏弱,政策传导也偏弱的情况下,配置上,第一优先级是有工业生产、资本开支或零售数据交叉验证的通信设备、电子制造和工业自动化;汽车零售、传统家居建材和地产链维持低配。消费和地产后周期的上调,需等待社零回升、民间投资降幅收窄与商品房销售改善等更多的条件。
c. 住房公积金扩围
i. 国务院令第 844 号公布第三次修订的《住房公积金管理条例》,9 月 20 日起施行。旧条例已经允许符合条件者租房提取,本次取消租金收入比例门槛,并新增自住住房装修和物业费提取,同时放宽灵活就业人员参与范围。
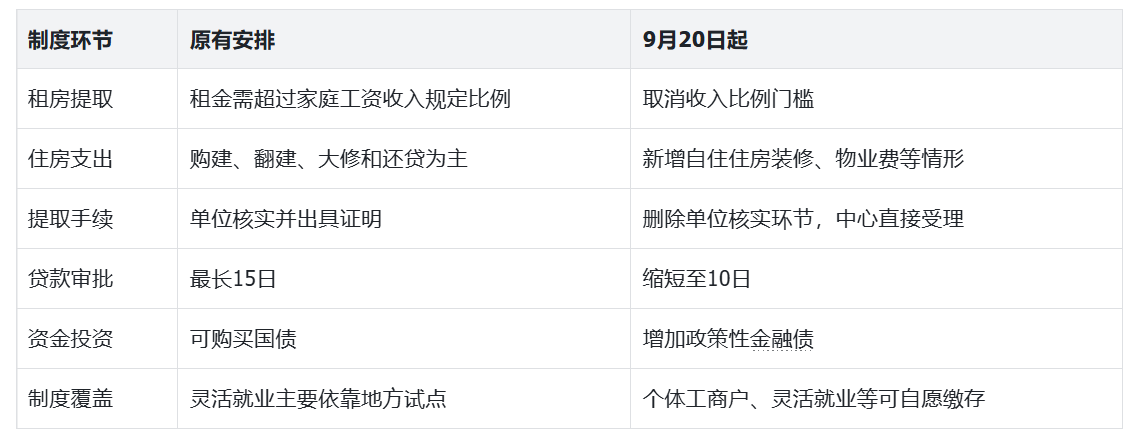
ii. 2024 年全国公积金实缴 1.76 亿人,年度缴存 3.63 万亿元,年末余额 10.93 万亿元;年度提取 2.77 万亿元,其中住房消费类提取 2.08 万亿元。按年度报告计算,提取额相当于当年缴存额的 76.1%,相当于年末余额的 25.3%。新规的核心价值在于扩大合规使用场景、减少单位核实等手续,让同一资金池更频繁地服务租房、装修和物业支出。
iii. 政策可传导至家庭现金流和消费。公积金原本属于居民资产,但用途受限、流动性较低;当租金、物业费或装修款可以从公积金账户支付时,原先用于这些刚性住房支出的工资现金被释放,家庭可把这部分流动资金用于餐饮、出行、教育、医疗、文娱或偿还债务。租房群体和现金储备较低的家庭边际消费倾向通常更高,政策对其消费约束的缓解更明显。
iv. 提取公积金可以将低流动性的住房储金转化为当期支付能力,使银行存款和工资现金得以保留,并降低家庭为租金、物业费和装修使用信用卡分期或消费贷的需要。由此带来的利息支出下降、短期债务减少和偿债覆盖能力提高,有助于促进居民的资产负债表的改善。
v. 直接层面,租赁企业可能获得更稳定的租金支付和续租,物业企业可能改善收缴率,零售家具、涂料、防水和石膏板可能获得装修订单;间接层面,住房刚性支出获得公积金兜底后,本地生活、餐饮旅游、文娱和大众零售可能承接被释放的现金。
2.美国市场
a. 总览
b. 市场复盘
i. 长端美债收益率上升首先改变科技股的定价环境,市场进入“坏消息高敏感、好消息高门槛”状态。
- 本周标普 500、纳指和道指分别下跌 1.43%、2.05% 和 0.85%,纳指明显跑输道指,说明压力主要集中在高估值、长久期成长资产,而不是美股整体风险偏好全面崩塌。
- 宏观层面,30 年期美债收益率一度升至约 5.3%、创 2007 年以来高位;油价上涨进一步强化通胀和利率维持高位的风险。高利率未必是每一次科技股下跌的直接催化,但会通过提高折现率、压低估值上限,使市场对需求、业绩指引、资本开支、监管和融资方面的负面信息更加敏感。
- 当前科技股的定价链条是:长端收益率上升 → 估值容忍度下降 → 行业坏消息同时冲击盈利预期和估值倍数 → 拥挤仓位、止损与 ETF 赎回放大跌幅。
- 因此,同样程度的基本面变化,在当前环境下可能产生比低利率时期更剧烈的价格波动。市场呈现明显的非对称反应:大幅超预期才能支持上涨,仅仅符合预期可能触发“卖事实”,而小幅不及预期则容易造成放量下跌。
ii. 在估值压力下,SOXX 突破失败,广义半导体成为科技股去风险的主要方向。
- SOXX 本周下跌 5.52%、SMH 下跌 4.66%,分别比纳指多跌 3.47 和 2.61 个百分点,说明半导体承受的压力明显大于一般科技股。
- 量价结构验证了这一点。SOXX 周一盘中达到 566.02 美元,触及此前设定的 562-565 美元突破区间,但收盘只有 559.12 美元,成交量仅为本周日均量的约 0.75 倍;周二随即下跌 4.96%,成交量升至 956 万股,为周均量的 1.35 倍,周三再跌 2.21%。这构成了“低量突破、高量回落”,此前关于放量站上 562-565 美元的上涨条件已经被否定。
- 资金申赎进一步确认了价格信号。截至 8 月 21 日,SMH 过去一周净赎回约 24 亿美元,最新单日净赎回约 11 亿美元;同期科技 ETF 整体净流出约 32 亿美元。这说明本轮下跌伴随实际仓位撤出,而不只是短线换手。ETF Channel 资金流报告
- 周五纳指反弹 0.44%,但 SOXX 仍下跌 0.44%,相对落后 0.88 个百分点。这说明即使整体风险偏好短暂修复,资金仍未回流半导体,NVDA 财报前主动压缩 AI 硬件仓位的特征较为明显。
- 技术上,SOXX 首先观察 514-515 美元支撑,跌破后可能回测 504-508 美元;向上需要先收复 528-531 美元,再突破 538-542 美元。只有重新放量站上 559-566 美元,同时 SMH 赎回显著收窄,才能确认本轮调整结束。
iii. 存储跑赢广义半导体,但突破失败,当前只能定义为相对抗跌。
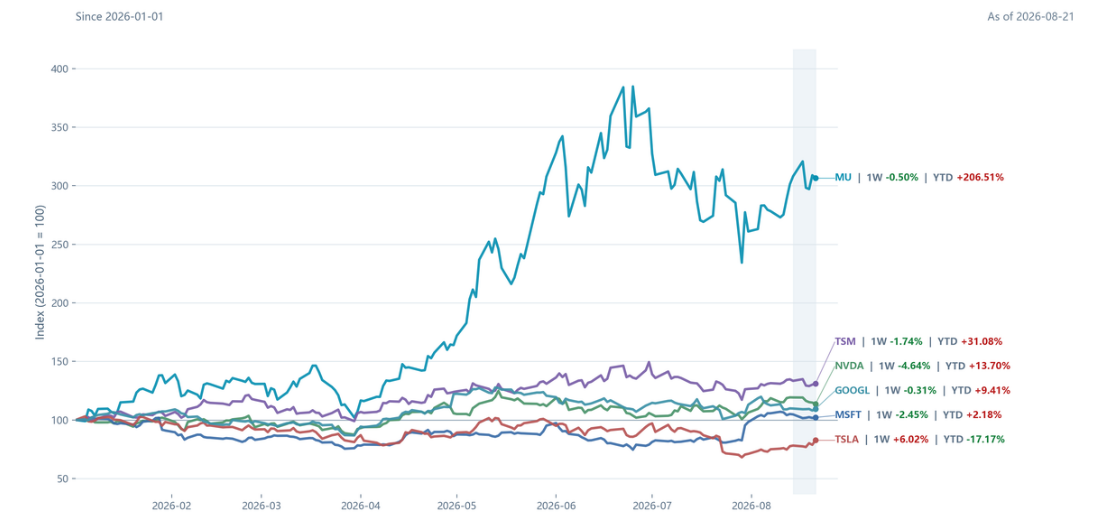
- 在半导体整体下跌的背景下,DRAM ETF 上涨 0.63%,MU 下跌 0.50%,SNDK 下跌 2.74%,分别跑赢 SOXX 6.15、5.02 和 2.78 个百分点。数据说明资金尚未完全否定 HBM、DRAM 和企业级 NAND 景气,但板块已经从趋势上涨转为高波动整理。
- DRAM 周一上涨 5.36%、盘中达到 62.04 美元,但周二下跌 8.76%,成交量达到 6832 万股,为本周日均量的 1.63 倍;周五收于 57.68 美元,重新跌回 58.8 美元突破位下方。MU 也在周一突破 1000 美元后,周二放量下跌 7.02%,最终收于 966.78 美元。
- 因此,此前“DRAM 站稳 58.8 美元、MU 突破 984 美元”的验证条件均只在盘中短暂满足,并未形成量价确认。存储跑赢 SOXX 是相对强弱信号,但不能替代绝对趋势确认。
- 韩国市场方面,SK Hynix 和 Samsung 分别上涨约 5.17% 和 2.55%。但 SK Hynix 周四接近 13% 的上涨主要受到约 40 万亿韩元股票回购及注销计划推动,包含明显的公司特定催化,不能单独作为全球存储景气改嵄的证据。SK Hynix 回购报道
- 后续若 DRAM 放量站上 60.4 美元、MU 重新站上 990-1012 美元,同时 SNDK 和韩国龙头共同上涨,才能确认存储重新进入右侧行情;若 DRAM 跌破 54.3 美元、MU 跌破 915 美元,则相对强势也将被否定。
iv. 光通信由前期领涨转为整体去估值,内部仍是 LITE 相对最强、AAOI 最弱。
- LITE、COHR 和 AAOI 本周分别下跌 6.42%、11.14% 和 16.94%,全部跑输 SOXX。这意味着光通信已经失去此前相对半导体和存储的领先优势,行情由“财报和收入增长驱动”转向“估值、现金流和融资质量重新定价”。
- 三家公司周二下跌时,成交量分别达到本周日均量的 1.27、1.32 和 1.26 倍,说明调整不是低量回撤,而是集中减仓。高美债收益率提高了市场对业绩兑现的要求,收入高增长已经不足以单独支撑估值。
- LITE 基本面和指引仍是三者中最强,因此跌幅相对较小。短线首先观察 821-828 美元支撑,只有重新站上 893 美元、进一步收复 923-944 美元,才能恢复财报突破结构。
- COHR 周一最高触及 362.32 美元,但周二放量下跌 12.75%,周五收于 289.52 美元。其收入增长仍强,但资本开支和现金转换效率继续受到市场折价。后续需要先收复 303-306 美元,再突破 330 美元,才能摆脱弱势。
- AAOI 跌幅最大,已经回吐前一周涨幅。公司 8 月 21 日新增 424B5 和 8-K 文件,市场关注潜在 ATM 股票发行带来的融资和稀释压力。AAOI SEC 文件列表 技术上首先观察 118-122 美元支撑,只有重新站上 133 美元和 147-155 美元,才能恢复相对强势。
v. 下周由 NVDA 验证盈利端,由美债收益率验证估值端。
1. NVDA 财报和杰克逊霍尔会议将分别检验 AI 盈利兑现和利率定价。
- NVDA 指引强、SOXX 收复 538-542 美元、SMH 赎回收窄:AI 硬件调整接近结束。
- NVDA 财报强但半导体不涨:好消息已经被定价,高利率正在压缩估值。
- NVDA 小幅不及预期且 SOXX 放量跌破 514 美元:坏消息、高利率和拥挤仓位形成共振。
- 美债收益率下降但半导体仍弱:问题已经从折现率转向需求和盈利预期。
- 存储继续跑赢、光通信继续跑输:资金仍偏好供给约束较强的存储,而不是无差别交易 AI 资本开支。
大宗商品
1. 黄金 - 受益于美元走弱、财政信用担忧
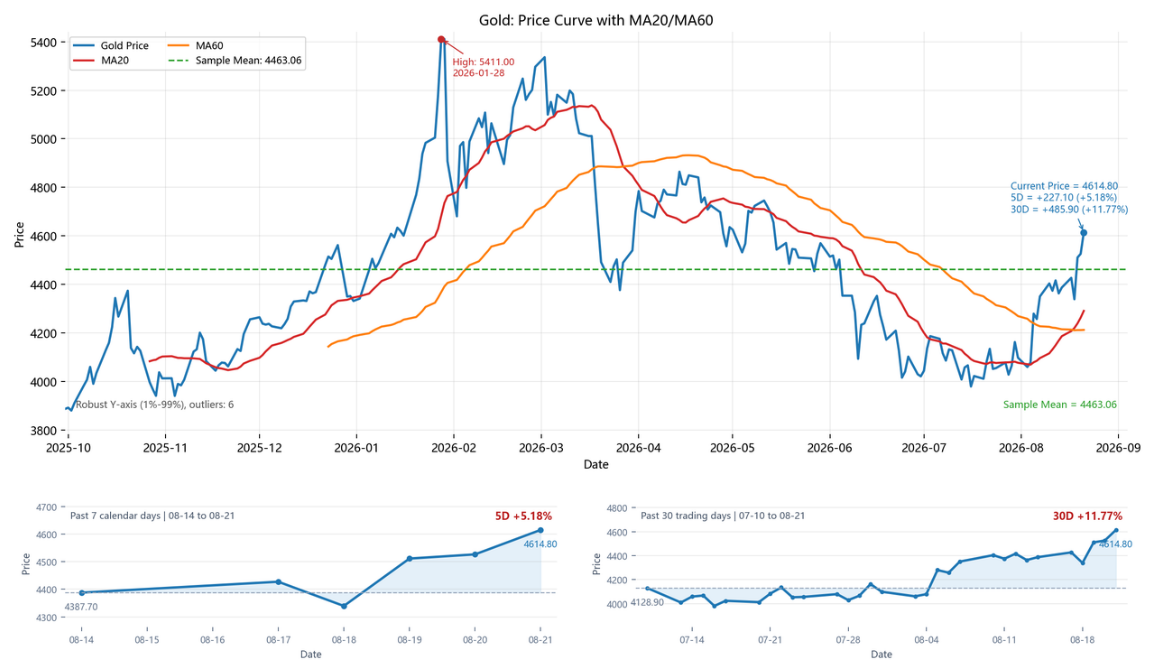
a. 黄金升至 4,614.80,过去一周上涨 5.18%,过去 30 个交易日上涨 11.77%,黄金在名义收益率上升阶段仍然走强,显示财政和信用对冲需求暂时压过持有成本压力;
2. 原油
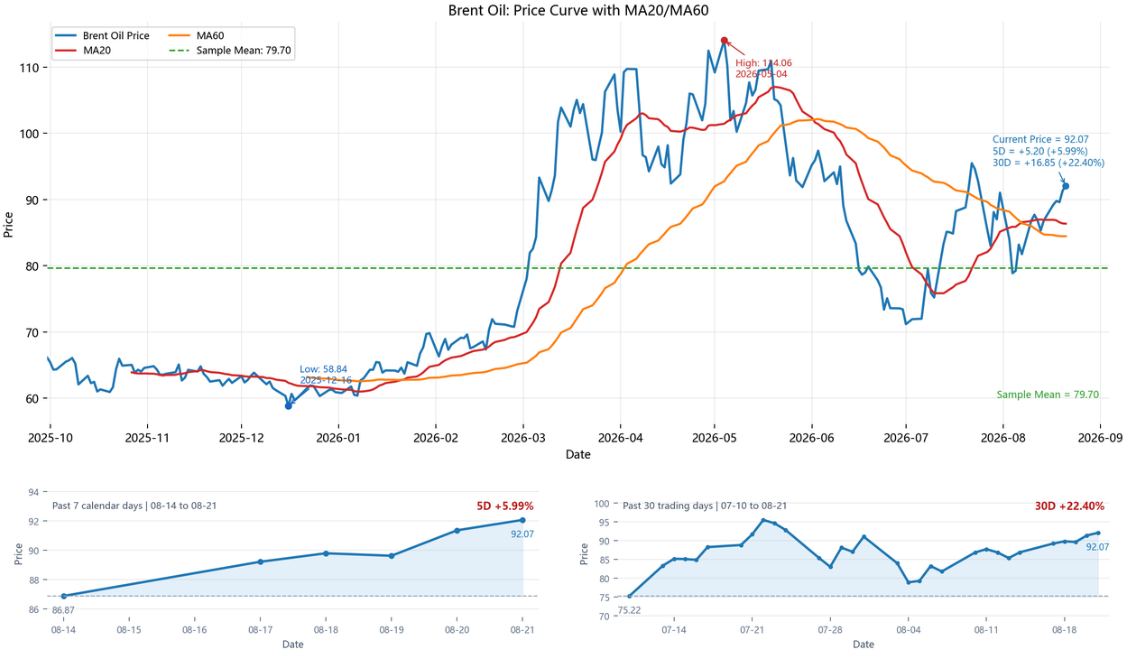
a. Brent 升至 92.07,过去一周上涨 5.99%,过去 30 个交易日上涨 22.40%,油价持续高位将重新推升总体通胀和通胀预期,并强化美联储维持高利率的理由 - Brent 反映地缘与供应风险溢价;
加密市场
1.市场热点
a. 本周 BTC 从 62,900 美元上涨到 76,758 美元附近,周涨约 22.0%,是 2023 年 3 月以来最大的周内涨幅,周内最高触及 79,500 美元。这轮上涨有几个诱因:第一是现货 BTC ETF 在周一、周二已经合计净流入 4.87 亿美元,现货买盘先于宏观消息恢复;第二层是 8/19 美国财政部宣布扩大长期国债回购,长端利率和美元短线回落;第三层则纯是消息面影响。8/20 凌晨,白宫召开了一场加密货币行业高管聚会,特朗普本人出席并发表了演讲,SEC、CFTC 等政府高管,Robinhood、Coinbase、Ripple、Gemini、a16z 等行业代表,以及洲际交易所、纳斯达克等传统金融高层均参与了会议。
1. 确认政府全面支持加密行业,包括 project crypto 和美国比特币战略储备;
2. 回顾已有政策成果:包括禁止美国发行 CBDC、以及通过《GENIUS Act》推动美元稳定币发展
3. 推动加密产品合规回到美国,包括推动 Hyperliquid 以合规方式进入美国市场。
4. 推动《CLARITY Act》
b. BTC 本周与美股出现了非常明显的阶段性背离:BTC 上涨 22.0%,但纳指下跌 2.1%,标普下跌 1.4%,道指下跌 0.8%。美股面对的是偏鹰的 FOMC 纪要和科技股估值压力,纪要显示多名委员在 7 月会议上已经支持加息 25bp,市场也完全计入了 9 月前加息一次;财政部回购虽然一度压低长端利率,但到周五 10 年期美债收益率仍从上周的 4.696% 升到 4.736%,因此没有形成普遍的风险资产重估。BTC 能够独立走强,是因为它同时叠加了 ETF 现货流入、CLARITY 法案以及 Trump 喊单的多重利好。周五 Robinhood、Coinbase 和 Strategy 分别上涨 12.9%、8.2% 和 6.1%,说明加密相关美股最终也跟随 BTC 补涨。
c. STRC 本周继续修复,从 8/14 的 94.78 美元上涨到 8/21 的 96.18 美元,周涨约 1.5%,相对 100 美元面值的折价缩小到 3.8%。修复仍主要由发行人买盘主导:Strategy 在 8/17 披露,前一周通过 MSTR ATM 出售 345.9 万股普通股、净融资 3.337 亿美元,其中 1.322 亿美元用于回购 138.9 万股 STRC,5,240 万美元用于支付 STRC 股息,另外 1.491 亿美元补充美元储备;同期没有买卖 BTC。BTC 本周大涨又改善了市场对 Strategy 资产负债表的预期,两项因素共同把 STRC 推回 96 美元。后市继续修复到 99-100 美元仍需要自然买盘接力,因为当前机制实际上是通过稀释 MSTR 普通股为 STRC 提供回购和股息支持,折价收窄不代表这一成本消失。
2. 币价观点
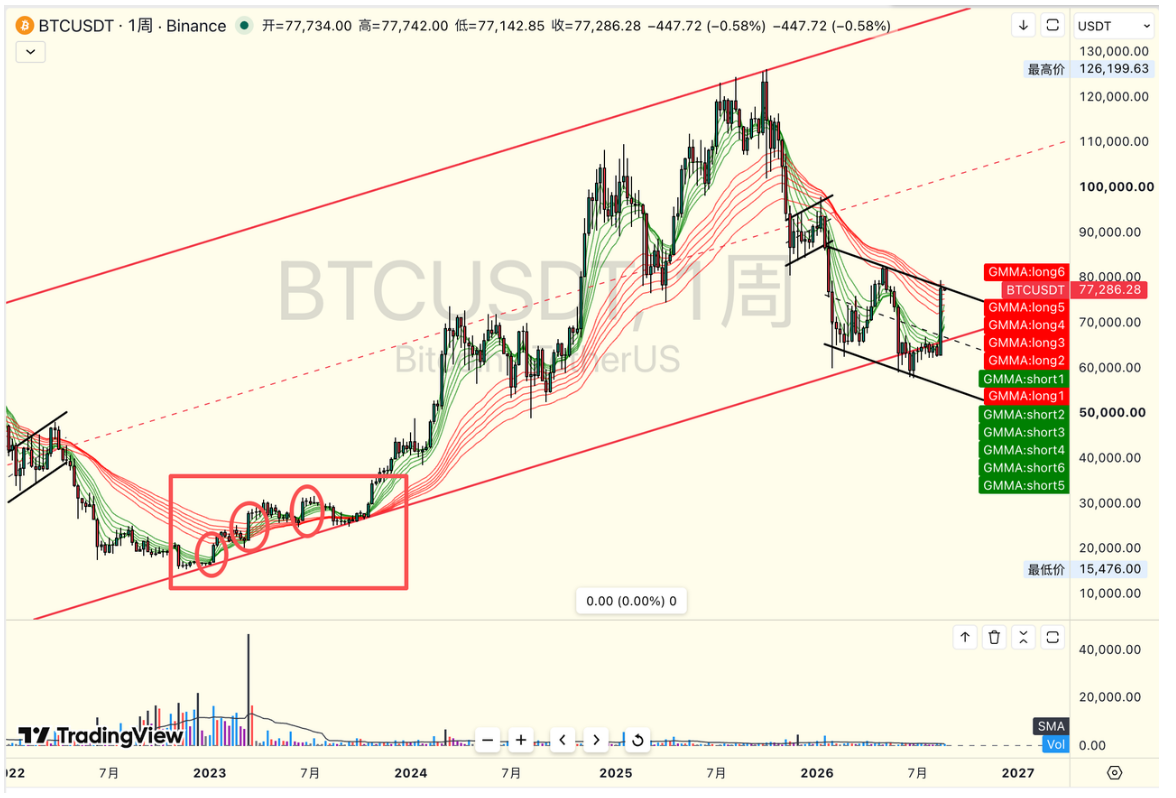
a. 回顾上周预判,当时默认 BTC 在 62,300-64,500 美元震荡,62,300-62,500 美元是关键防守,只有重新站稳 65,400-65,700 美元才算回到向上结构。实际走势是最低 62,751 美元,支撑判断有效;但价格随后直接突破 65,700 和 67,000 美元,最高到 79,500 美元,涨幅远超预期。上周判断“ETF 必须先停止流出,突破才有持续性”的方向是对的,本周 ETF 不但停止流出,还连续五天净流入 19.18 亿美元;但我明显低估了资金反转叠加财政部回购和空头挤压后的弹性,原来的区间判断已经失效。
b. 当前 BTC 已经从区间突破切换到高位消化阶段。75,000 美元是第一支撑,也是判断本轮突破是否仍然有效的关键位置;下方第二支撑看 72,000-73,000 美元,更深的回踩才看原突破位 67,000 美元。上方 78,500-79,500 美元是本周高点形成的第一压力,只有放量站稳 79,500 美元,下一目标才看 82,000-85,000 美元。我的默认判断是下周先在 74,500-79,500 美元高波动震荡,不追逐周末情绪;只要 ETF 继续净流入且 75,000 美元不破,趋势仍偏多。风险点是 8/28 Jackson Hole 的联储表态,如果继续强化加息预期,同时 ETF 流量回落,BTC 会先回测 72,000-73,000 美元。
3.技术指标
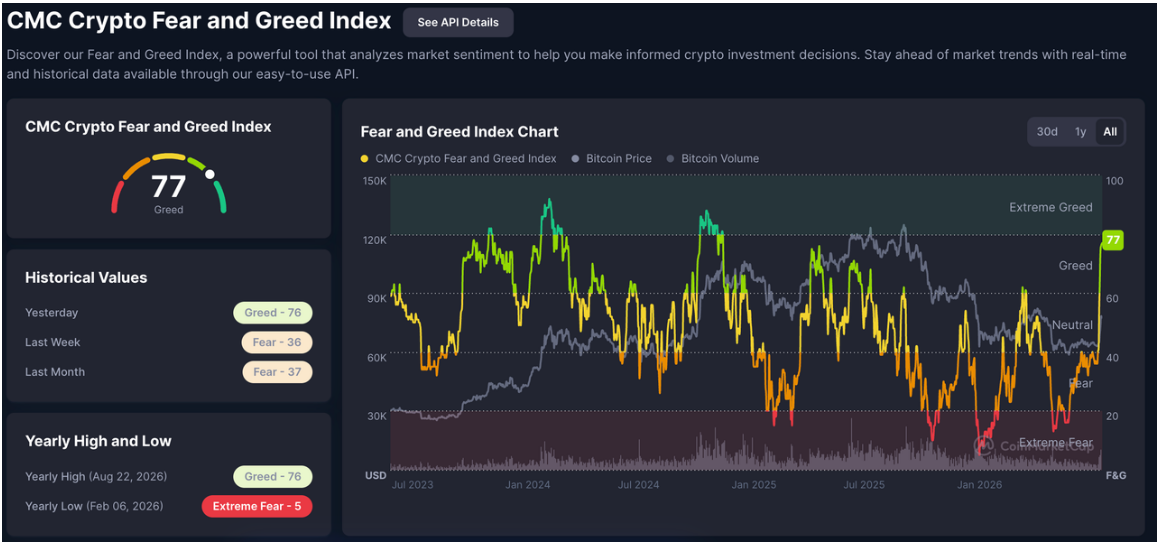
a. Alternative.me 恐慌贪婪指数从 8/17 的 31(Fear)升到当前 77(Greed)。短期风险不在于杠杆已经失控,而在于市场从 Fear 快速进入 Greed 后,追涨盘对 ETF 单日转弱会更敏感。
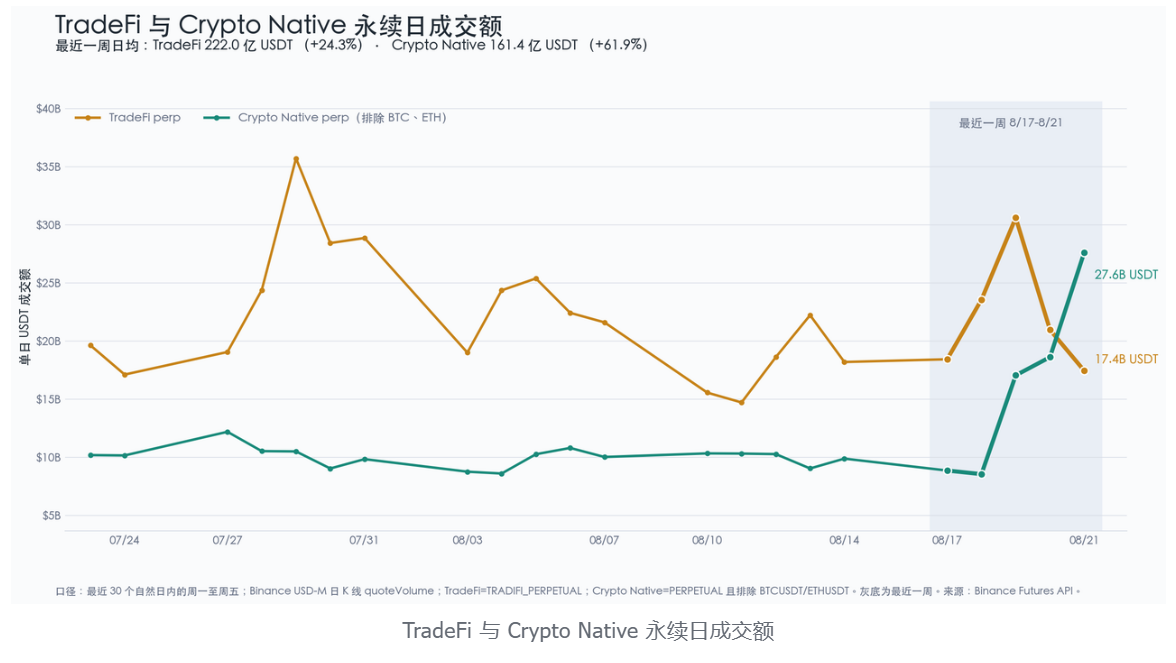
b. 按 8/17-8/21 五个完整周中交易日统计,Binance USDT 永续的 TradeFi perp 成交额约 1,109.8 亿美元,较前一周增加 24.3%;排除 BTC、ETH 后的 Crypto Native perp 约 807.0 亿美元,环比增加 61.9%。两组合计从 1,391.6 亿美元升到 1,916.7 亿美元,增长 37.7%,其中 Crypto Native 贡献了约 58.7% 的新增成交额,TradeFi 占比则从 64.2% 降到 57.9%。因此本周不是两类资产此消彼长,而是总流动性明显扩张,只是 BTC 突破后原生币的弹性更高、吸收了更多新增交易;周五 Crypto Native 单日成交额 276 亿美元,也已经超过 TradeFi 的 174 亿美元。TradeFi 合约数量由 162 个增加到 169 个,品种仍在扩张,但本周注意力的边际主导权回到了原生 Crypto。成交额取日 K 线 quoteVolume,只代表 USDT 换手活跃度,不等同于净入金。
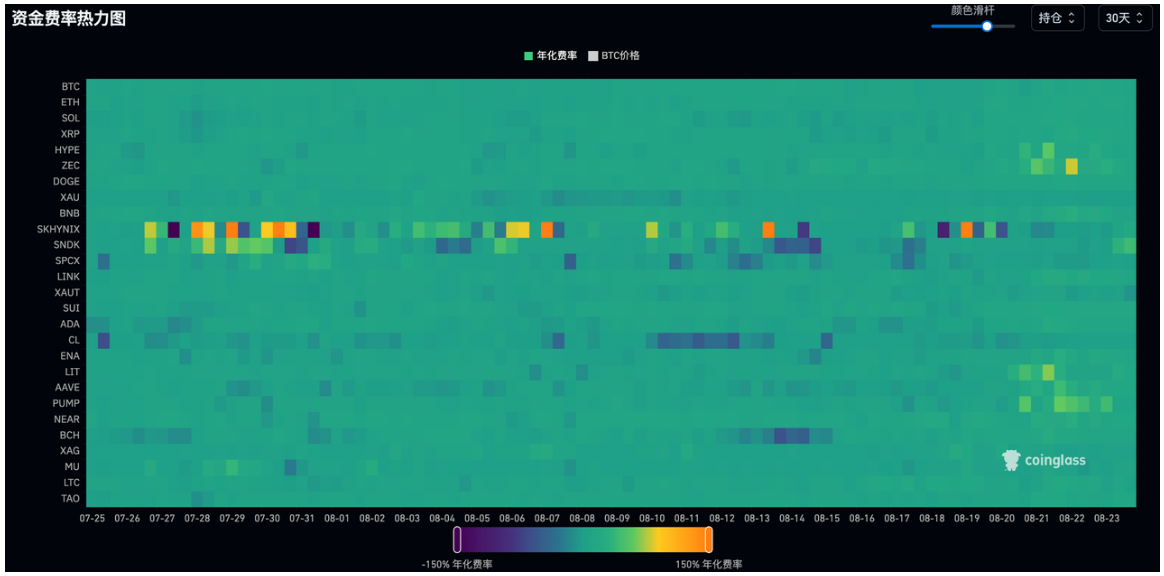
c. 近 30 天主流币资金费率热力图显示,本周 BTC funding 年化均值约为 +8.3%,Binance BTC 永续 8 小时资金费率本周年化均值约为 +8.3%,高于上周的 +6.1%,周末升到约 +11.0%。情绪切换速度很快,但 funding 的升幅明显小于币价 22% 的涨幅,没有出现跨币种极端高正费率,这与 ETF 现货先买、空头被动回补的行情结构一致。
4.ETF 持仓
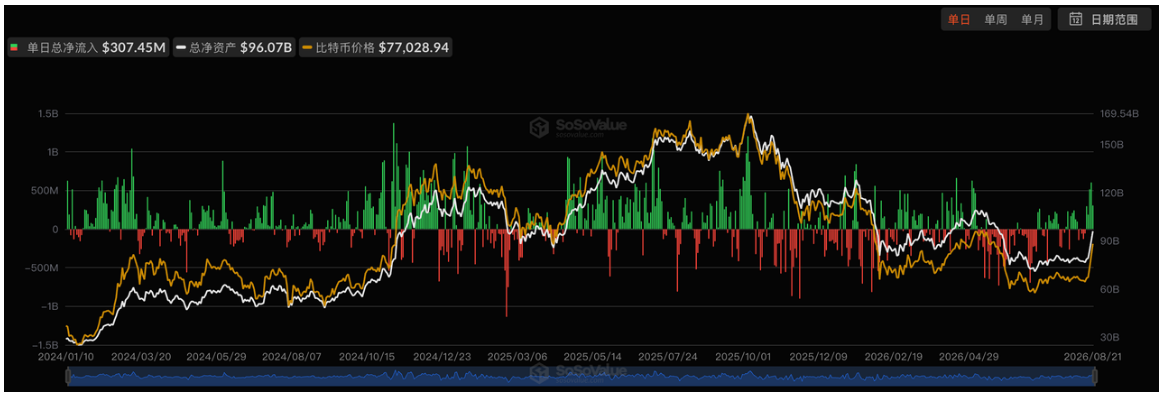
a. 本周美国现货 BTC ETF 连续五个交易日净流入,合计约 19.178 亿美元:8/17 净流入 2.975 亿美元,8/18 净流入 1.893 亿美元,8/19 净流入 5.172 亿美元,8/20 净流入 6.063 亿美元,8/21 净流入 3.075 亿美元。相比上周净流出 3.852 亿美元,周度资金摆动达到 23.03 亿美元;其中 IBIT 单周净流入约 13.308 亿美元,占全部净流入的 69.4%。这组数据是本轮突破最强的确认:价格上涨与真实现货申购同步,而不是只有合约未平仓量上升。后续只要日均仍能维持 2-3 亿美元净流入,75,000 美元附近就有较强承接;如果连续两天转为净流出,则要防范空头挤压结束后回测 72,000-73,000 美元。
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。