
概览
PCE 再度抬升,GDP 上修但消费动能明显走弱;
美债收益率回落、VIX 上行,市场转向防御型定价;
全球权益分化,美股高 Beta 承压,A 股科创独立走强;
加密市场延续弱势,ETF 流出与 STRC 风险形成共振。
美国宏观
1. PCE
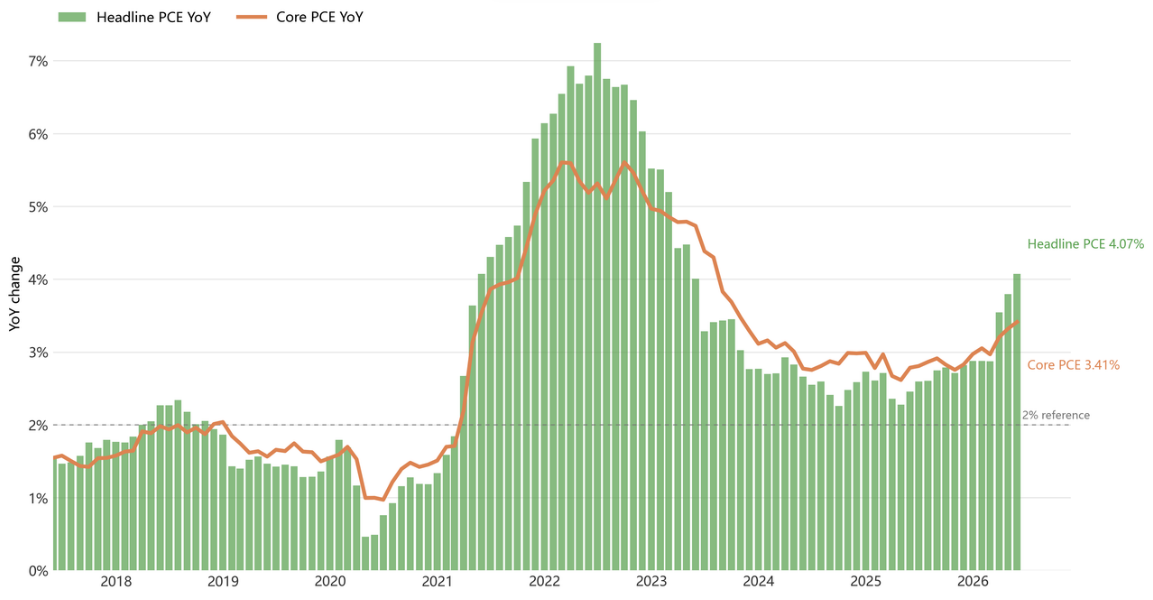
a. 5 月 PCE 同比增速 4.1%,符合市场预期但大幅高于前值的 3.8%,为 2023 年 4 月以来最高水平。核心 PCE 同比增速 3.4%,符合市场预期且同样高于前值的 3.3%,创 2023 年 10 月以来新高;
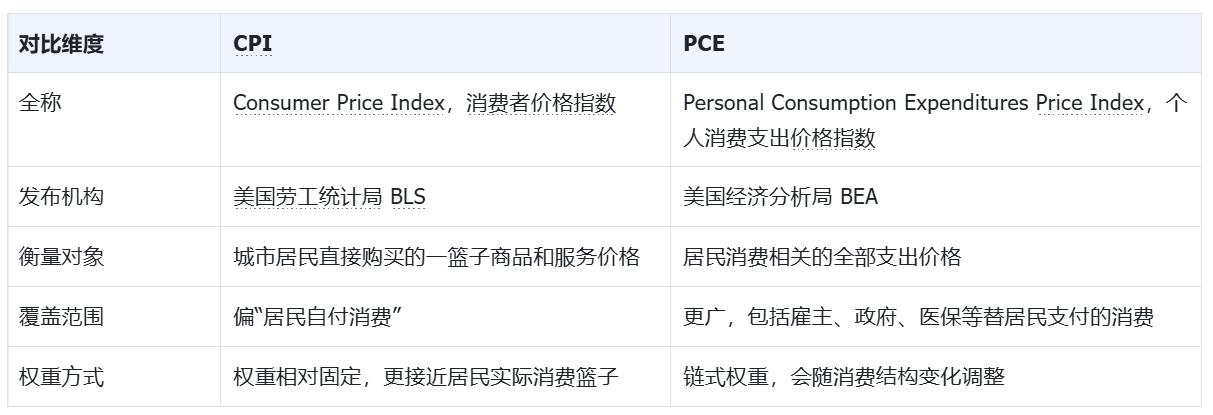
b. 与 CPI 对比 - CPI 权重更集中在住房,Shelter 占比约 35%,对租金更敏感;PCE 服务权重接近 69%,其中医疗、住房和金融服务占比较高,且能源权重低于 CPI,因此更能反映整体 消费结构和底层服务通胀;
2.GPD
a. 2026 年 Q1 美国 GDP 年化增速 2.1%,高于初值的 1.6% 以及前值的 0.5%,表面数字上经济增长较前一季度明显改善;
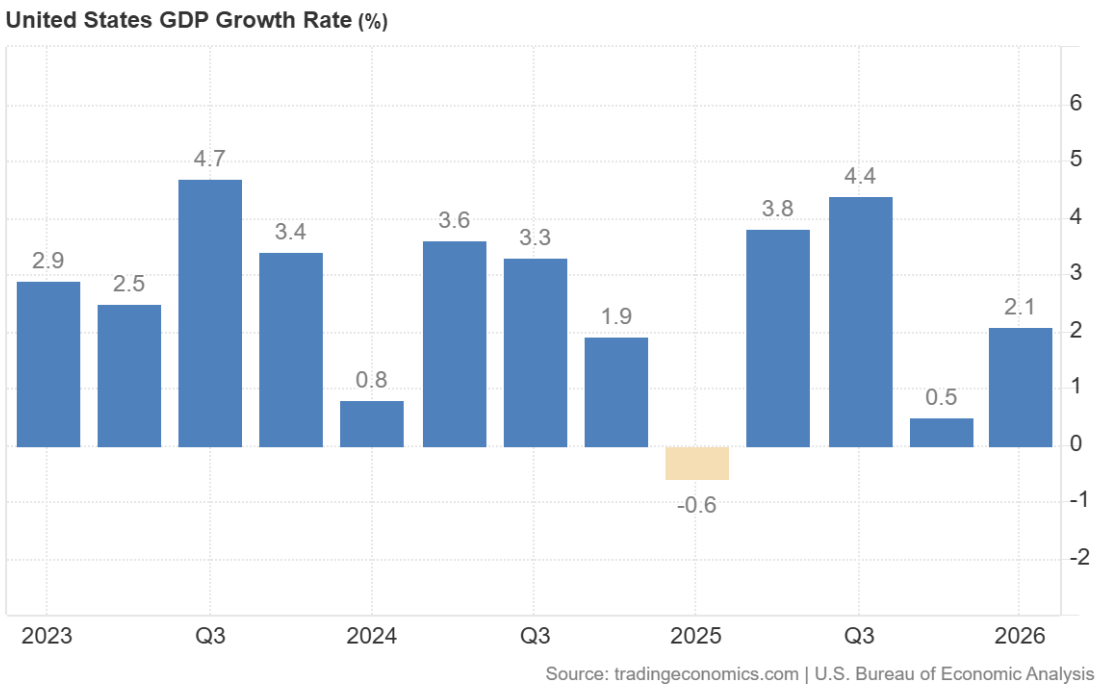
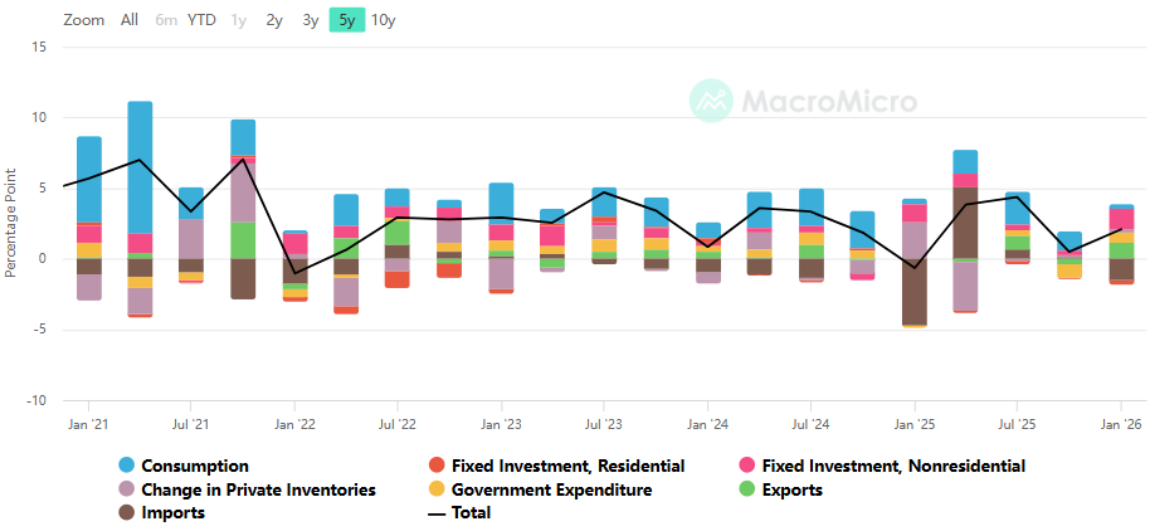
b. GDP 上修主要来自净贸易拖累减轻、私人投资改善和政府支出恢复。而居民消费支出仅增长 0.5%,显著低于初值的 1.4%,且服务消费从 1.8% 大幅下修至 0.5%,显示美国内需动能降温,消费对增长的支撑明显减弱;
3.美债收益率
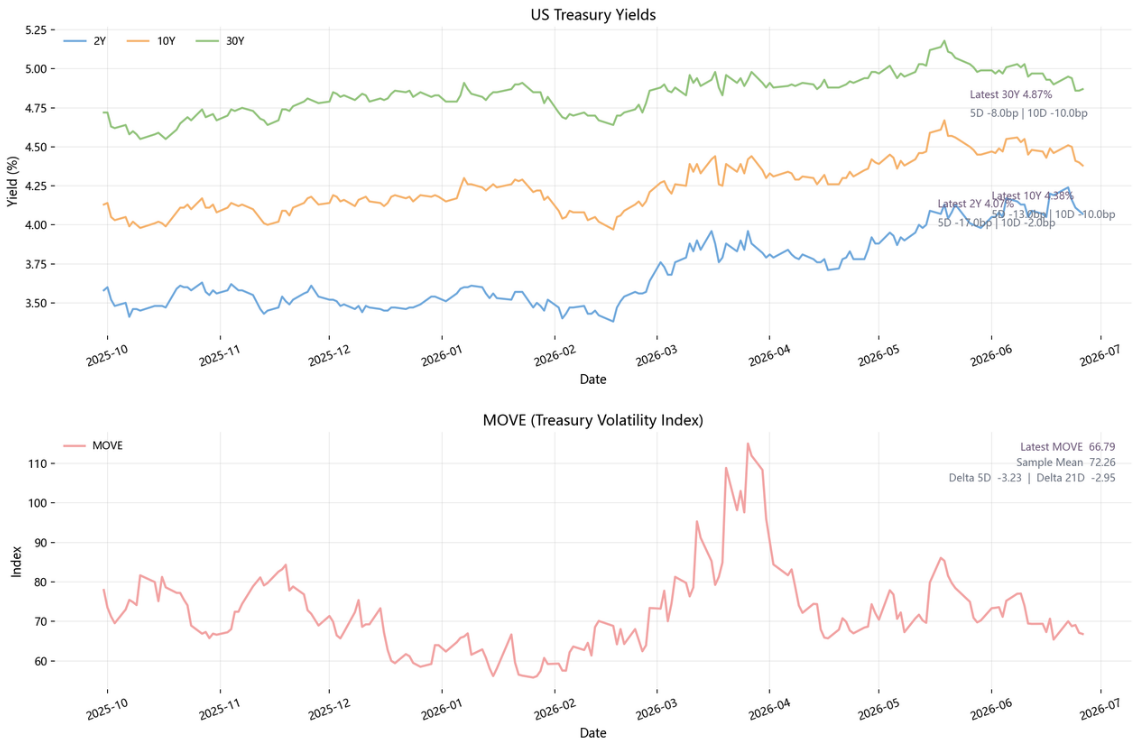
a. 美债收益率整体回落,2 年期、10 年期和 30 年期收益率分别下行 17bp、13bp 和 8bp,短端下行更明显。PCE 数据符合预期后,市场对进一步加息的担忧边际缓和,但核心 PCE 仍高于美联储目标,限制了利率进一步下行空间。与此同时,MOVE 指数继续回落,显示债券市场波动压力下降;
4.VIX 指标
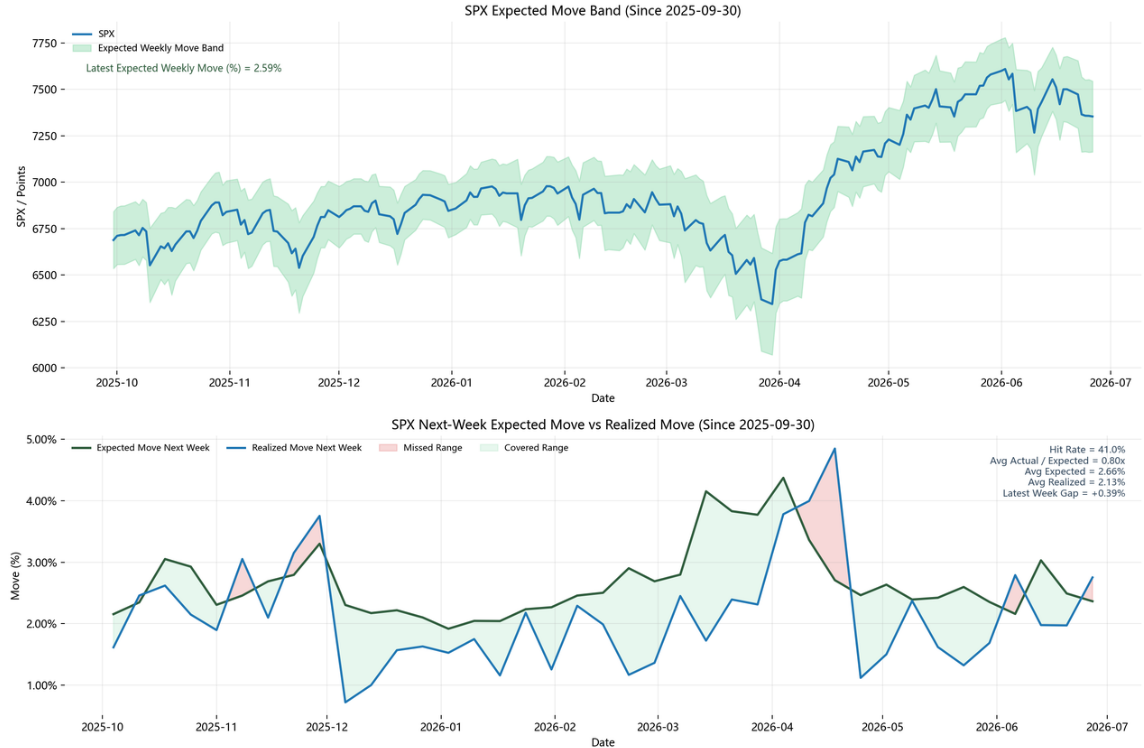
a. 最新 VIX 约 18.41,相较前周的 16.4 出现明显上涨,市场风险情绪有所收敛,但尚未进入系统性风险定价阶段;
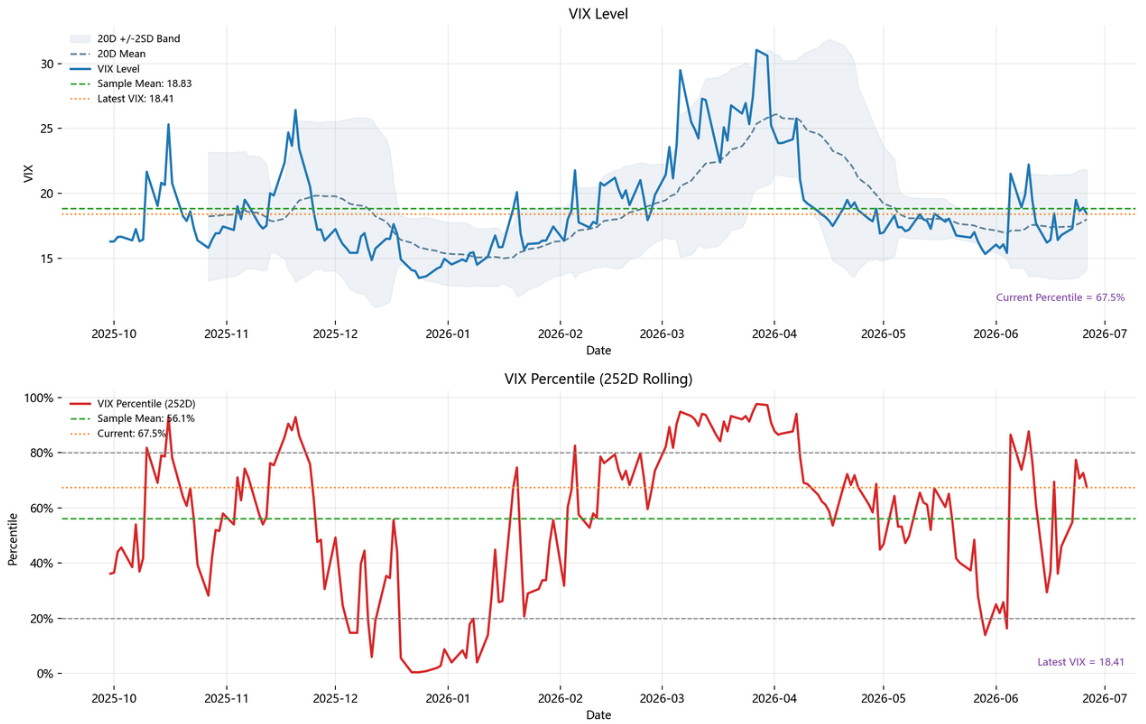
b. 本周实际波动略高于预期,Latest Week Gap 约 +0.39%,说明市场波动有所放大,但仍未达到失控状态。由于 VIX 收盘价格较前周明显提升,SPX 最新预期周度波动约 2.59%;
5. 降息预期
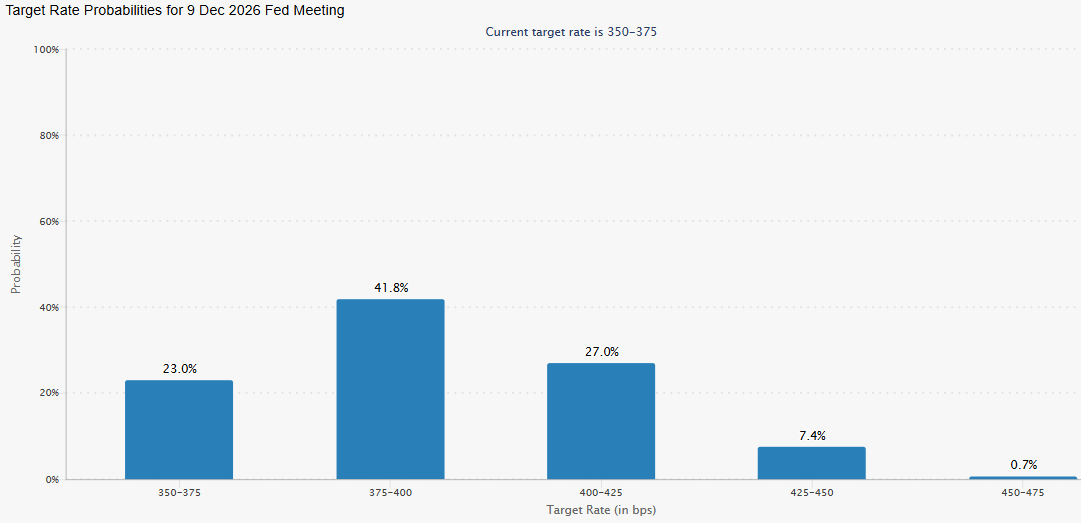
a. 美联储利率预期明显降温,维持当前 350–375 bps 区间的概率由 10.4% 升至 23.0%,400 bps 及以上区间的合计概率由 55.6% 降至 35.1%。整体来看,市场仍未完全排除年内进一步加息,但对激进加息路径的定价明显回落;
全球股市
1.全球市场
a. 总览 - 过去一周海外权益和黄金承压,而国内成长方向表现出相对独立的强势。科创 50 逆势上涨 +5.75%,年内收益达到 +44.22%,表现显著强于其他市场;
b.市场复盘
i. 整体表现
五大指数表现:上证指数 -1.55%,深证成指 -1.55%,创业板指 -1.37%,科创 50+6.32%,北证 50+0.14%。本周最强指数是科创 50,涨幅 +6.32%;最弱指数是深证成指,涨幅 -1.55%。本周成交活跃度边际上升,但涨幅集中在科创方向,部分前期高位成长股出现获利回吐。
ii. 宏观数据
国家统计局 6 月 27 日发布,1-5 月规上工业利润总额 31439.6 亿元,同比 +18.8%,较 1-4 月加快 0.6 个百分点;5 月当月利润同比 +21.1%。结构上,计算机、通信和其他电子设备制造业利润同比 +103.9%,对全部规上工业利润增长贡献率 43.1%;高技术制造业利润 +44.7%,原材料制造业 +83.1%。下降端同样清楚:汽车制造业 -19.8%,黑色金属冶炼和压延加工业 -37.4%,非金属矿物制品业 -48.9%。央行 6 月 LPR 为 1 年期 3.00%、5 年期以上 3.50%,均与 5 月持平。
工业利润改善的抓手在 AI 算力、存储、电子材料、电子电路和有色化工价格链。矛盾也很尖锐:利润改善宽度不足,汽车、建材、黑色链仍在下行,说明总量需求没有全面打开。LPR 持平说明央行暂时不靠降息扩大信用,政策更可能继续使用公开市场、结构性工具和财政配合来稳资金、托需求。
iii. 离岸人民币外汇试点落地
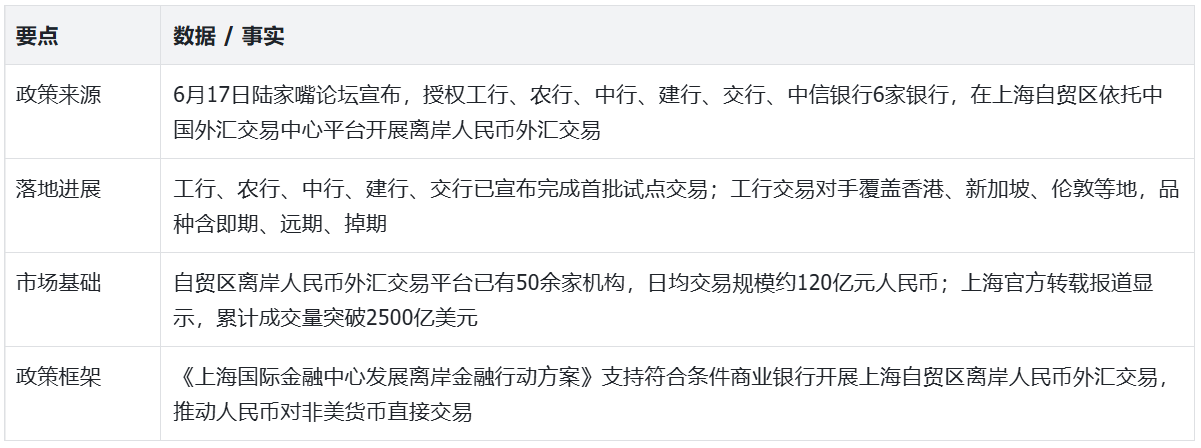
这件事的核心,是把离岸人民币(CNH)外汇交易的一部分,放到上海自贸区和中国外汇交易中心平台上做。授权名单为 6 家银行:工行、农行、中行、建行、交行、中信银行。交易品种覆盖即期、远期、掉期,交易对手包括香港、新加坡、伦敦等境外机构。
离岸人民币市场长期有三个痛点:流动性分散,报价依赖境外交易网络;在岸人民币(CNY)和离岸人民币(CNH)存在价差,企业套保和跨境资金管理成本上升;境内银行参与离岸做市的制度通道有限。试点把大行做市、CFETS 平台(中国外汇交易中心交易平台)、自贸区账户体系连起来,目标是让更多交易在可监管、可留痕、可报价的基础设施里完成。
作用和影响:第一,汇率层面:更多做市商和集中报价有助于收窄 CNY/CNH 价差,稳定离岸人民币预期。第二,银行层面:大行的外汇做市、远期掉期、跨境财资服务能力提升,中间业务收入和客户黏性受益。第三,上海层面:离岸人民币交易、自贸离岸债、跨国公司财资中心、非居民金融服务形成组合,上海从“在岸金融中心”向“离岸金融枢纽”推进。第四,企业层面:出口商、跨国公司、走出去企业能用更多币种和工具管理汇率风险。
iv. 股票类跨境 TRS 暂停新增:海外科技敞口开始被控速
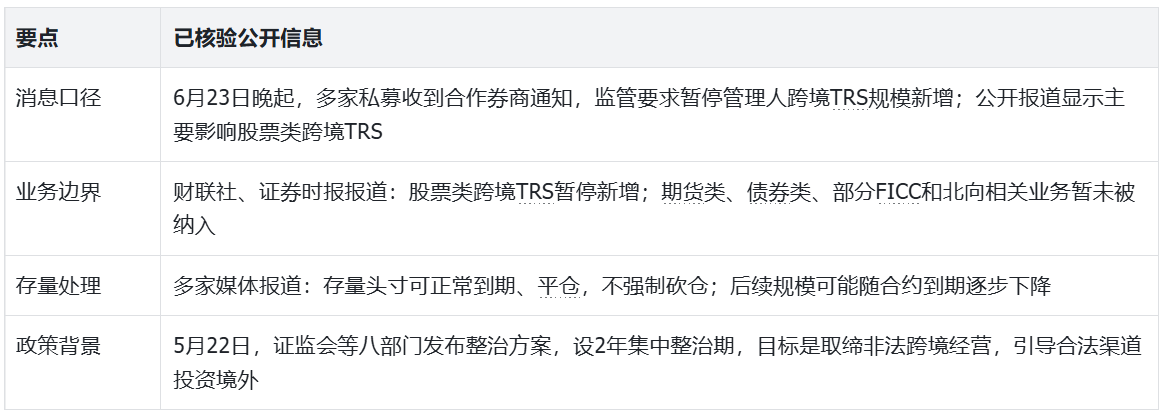
TRS 是总收益互换(Total Return Swap)。私募不用直接持有境外股票,也不用本金实际出境,只要和境内券商签收益互换协议,就能获得海外股票、指数或 ETF 的涨跌收益;券商再通过境外子公司买入或对冲对应标的。6 月 23 日晚起,公开报道显示多家私募收到券商通知,股票类跨境 TRS 新增规模暂停,存量合约可到期或平仓。
跨境 TRS 的优势是灵活,痛点也来自灵活:资金看似在境内,风险敞口落在海外;投资人获得海外资产收益,监管需要穿透券商、境外子公司、标的资产和最终投资人;当海外科技股波动加大,产品杠杆、保证金、换仓和流动性风险都会同步放大。暂停新增的作用,是把新增风险敞口先按住,让存量自然降速。
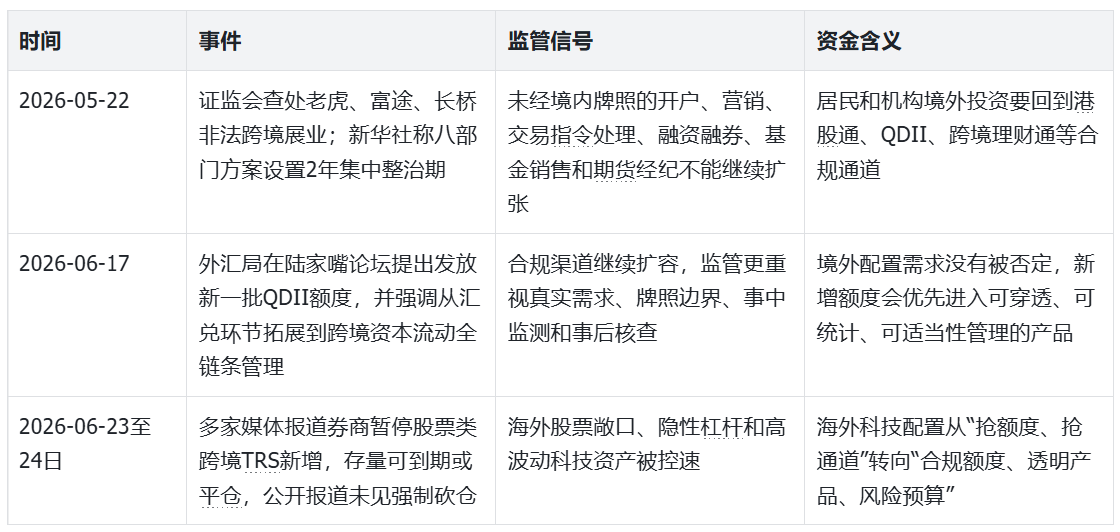
这三件事放在一起看,管理方向是:非法跨境券商通道清退,合规 QDII 额度扩容,股票类跨境 TRS 控速。监管并没有关闭境外配置需求,重点是把资金从难穿透、难适当性管理、难统计的灰色通道,迁移到有牌照、有额度、有产品净值、有投资者适当性约束的通道。
2.美国市场
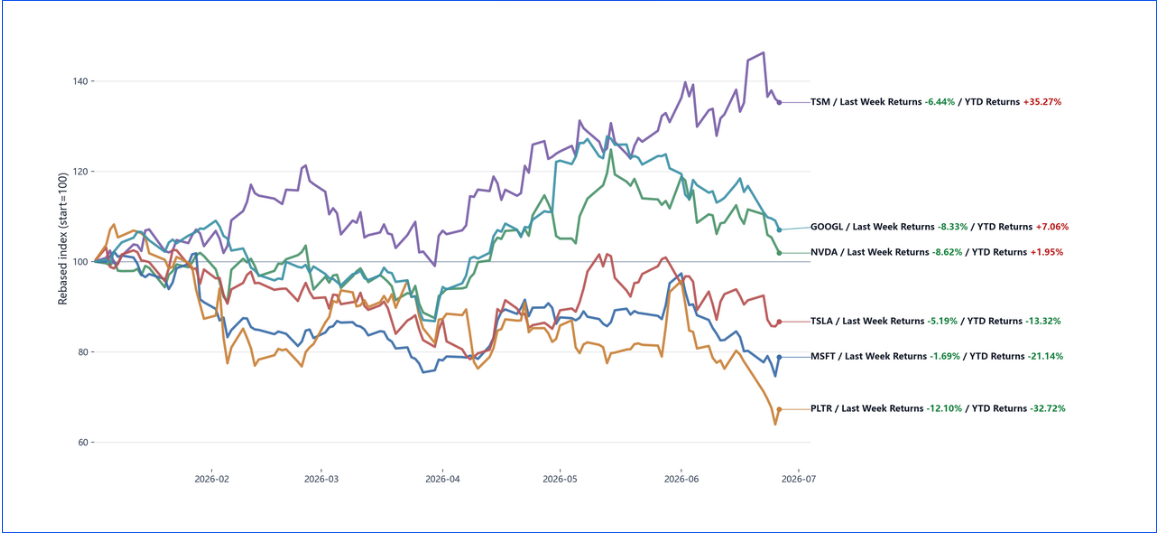
a. 总览 - 科技龙头和高 Beta 个股普遍回撤,AI、半导体和高估值成长股集中降温。PLTR 周跌幅约 -12.10%,NVDA -8.62%,GOOGL -8.33%,TSM -6.44%,TSLA -5.19%。MSFT 跌幅相对较小,但年内仍明显为负;
b.市场复盘
i. 美光 Micron(FY26 Q3):营收暴增 346% 至 $415 亿,毛利率 85%,盘后涨 16%
1. 周三盘后,Micron 公布 FY26 Q3 财报,营收 $414.6 亿(预期 $358 亿),同比暴增 346%,环比 +74%;non-GAAP EPS $25.11(预期 $20.28),超预期 23.8%。GAAP 毛利率 84.6%,去年同期仅 37.7%——这个利润率水平一度超过了 Nvidia。经营性现金流 $253.9 亿,自由现金流 $183 亿,均创季度纪录。
2.数据中心收入超 $250 亿,企业级 SSD 收入 $50 亿(环比翻倍以上)。HBM3E 和 HBM4 已全部售罄至 2027 年日历年,需求延伸至 2028 年。HBM4 已为头部客户进入大批量生产。
3.指引炸裂:FQ4 营收指引 $500 亿±$10 亿(市场预期约 $431 亿),毛利率约 86%,EPS 约 $30.73。FQ4 自由现金流预计超 $300 亿。
4.商业模式的质变——从周期股到准订阅制:Micron 本季签署了 16 份战略客户协议(SCA),覆盖约 20% 的 DRAM 产量和高达三分之一的 NAND 产量。这些是多年期、照付不议(take-or-pay)的固定价格带协议,提供供给保障、财务可见性和利润率持久性。SCA 已锁定 $220 亿的现金及财务承诺,其中约 $180 亿为现金存款。这意味着 Micron 正在摆脱"暴涨暴跌"的存储周期宿命——用长协把周期性商品变成了类似 SaaS 的可预测收入流。
5.宣称 AI 对存储的需求是结构性的,而非周期性的:CEO Mehrotra 明确表示"看不到供给何时能追上持续增长的需求",紧张态势将持续至 2027 年以后。新建晶圆厂要到 FY2028 才能贡献有意义的产量。更关键的是,机器人和 Agentic AI 将成为存储需求的下一波放大器——AI agent 被设计为持续运行、低人工监督地完成任务,数据中心 DRAM 需求已从五年前占全球 32% 升至 2025 年的约 50%,预计到 2030 年 AI 服务器将占全球存储消耗的 60% 以上。每一个长时间运行的 agent、每一台需要实时环境建模的机器人,都是一个永不停歇的存储消耗者。这是一条比"训练大模型"更长、更持久的需求曲线。
6.财报后 MU 盘后涨约 16% 至 $1,213.69,过去一年累计涨约 700%。但即便如此,其 Forward P/E 仍低于 12 倍——市场仍对 MU 用"周期股"的估值框架定价。
ii. Apple 全线提价:
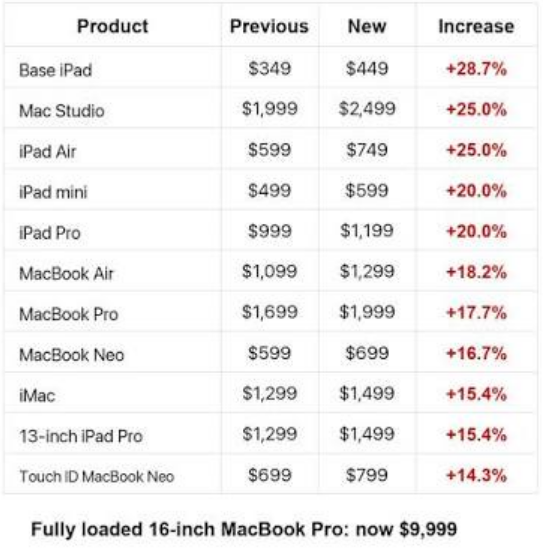
1. 提价幅度的核心驱动是存储成本。据 TrendForce,合约 DRAM 价格在 2026 Q1 暴涨约 90%、Q2 再涨约 60%;按 Apple 自己的说法,存储成本已是三个季度前的约四倍。CEO Tim Cook 将这次短缺称为"百年一遇的洪水","在超过 40 年的从业生涯中从未见过任何领域出现这种情况"。
2.根本原因是产能向 AI 的再分配:Samsung、SK Hynix 和 Micron 控制着超过 95% 的 DRAM 产量,三家都在将产能转向 HBM——HBM 毛利约 60%、商品 DRAM 约 40%,每一片被转向 AI 的晶圆,就是一片从手机 / 笔记本 / 平板的 LPDDR 中被抽走的晶圆。更糟的是,HBM 生产同样容量需要约三倍于普通存储的晶圆面积,所以转产 HBM 意味着普通存储供给以三倍速度萎缩。
3.周四 AAPL 跌 6.12% 至 $275.15,为 2025 年 4 月以来最差单日表现。IDC 预计全球 PC 市场今年将下滑 11.3%,智能手机市场或迎来近 14% 的史上最大年度跌幅——存储通胀正在实质性压制消费电子的销量和利润。
iii. Apple vs Micron 公开互撕:
1.Cook 甩锅"存储厂商":Cook 在 WSJ 采访中表示提价"不可避免","供给减少的同时消费者还想要设备,而存储厂商正在转嫁巨额涨价"。Apple 官方声明将矛头指向"AI 数据中心的快速扩张造成的存储需求异常激增"。
2. Micron 立即反击:Micron 首席商务官 Sumit Sadana 在 WSJ 采访中把矛头直指回 Apple,称其对当前行业产能长期不足负有责任——"当时有几个在定价上非常激进的客户态度并不建设性"(虽未直接点名 Apple),并指出"2023 年很多行业投资因为糟糕的定价和糟糕的利润率而被砍掉了"。
3.Micron 认为苹果等厂商在 2022-2023 存储下行周期中利用其规模将供应商利润"压榨"到了"地板价",导致存储厂商亏损、被迫削减投资,才埋下了今天产能不足的种子。而现在权力关系彻底反转——存储厂商通过 SCA 要求客户"更早承诺、更可靠付款、分担更多风险",这对 Apple 这种习惯了用议价能力压供应商的公司是根本性的转变。
iv."Capex 通胀":存储作为 AI 的石油,正在让同样的钱办更少的事
1.本周事件的宏观意义在于,它确认了一个正在成形的结构性现象——市场称之为"memflation"(存储通胀)。Gartner 预计 2026 年 DRAM 价格将上涨约 125%,NAND 价格暴涨 234%。Dell'Oro Group 指出,存储和存储芯片定价的上升"显著推高了整体服务器系统成本,并将在今年持续成为资本开支增长的主要因素"。
2.这是一个被低估的风险:它正在侵蚀 AI 资本开支的"实际购买力"。 当超大规模公司宣布 2026 年合计约 $6,500 亿的资本开支时(较去年增长约 80%),市场默认这些钱会转化为相应规模的算力。但如果存储成本翻倍甚至翻三倍,那么同样的美元能买到的有效算力正在缩水——这是"capex 通胀"的核心:花更多的钱,办更少的事。 换句话说,AI 基建的名义投资额在膨胀,但其中越来越大的比例只是在为存储涨价买单,而非新增实际计算能力。
v.SK Hynix 确认 Nasdaq ADR 上市:拟募资最高 $290 亿,史上最大 ADR 发行
1.本周 SK Hynix 正式确认将在美国 Nasdaq 发行 ADR(美国存托凭证),董事会已批准,拟募资最高 45.45 万亿韩元(约 $290 亿)。按上限计算,这将成为史上最大的 ADR 发行,超越阿里巴巴 2014 年纽约上市的 $218 亿。暂定上市日为 7 月 10 日,仍取决于最终定价和 SEC 审核完成。
2.募资全部用于扩产:SK Hynix 不是为了充实资产负债表,而是把建立在"AI 存储繁荣、订单售罄"之上的创纪录股价,转化为专门用于晶圆厂和封装产能的资本。
大宗商品
1. 黄金
a. 基于 PCE 数据符合预期后加息押注有所回落、金价在 4,000 美元关口获得初步支撑。黄金短期受强美元和鹰派利率预期压制,仍处于震荡寻底阶段;若政策预期转鸽或地缘风险升温,金价有望修复;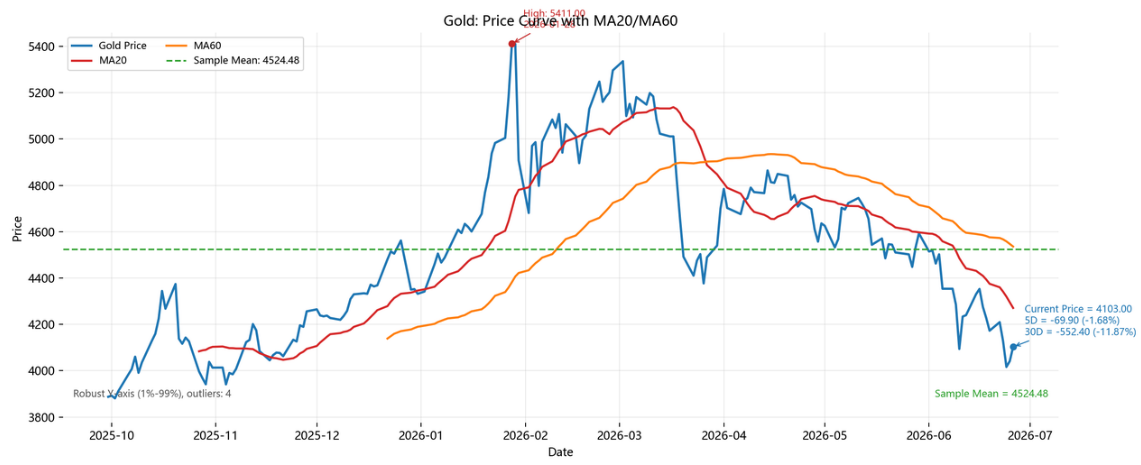
2. 原油
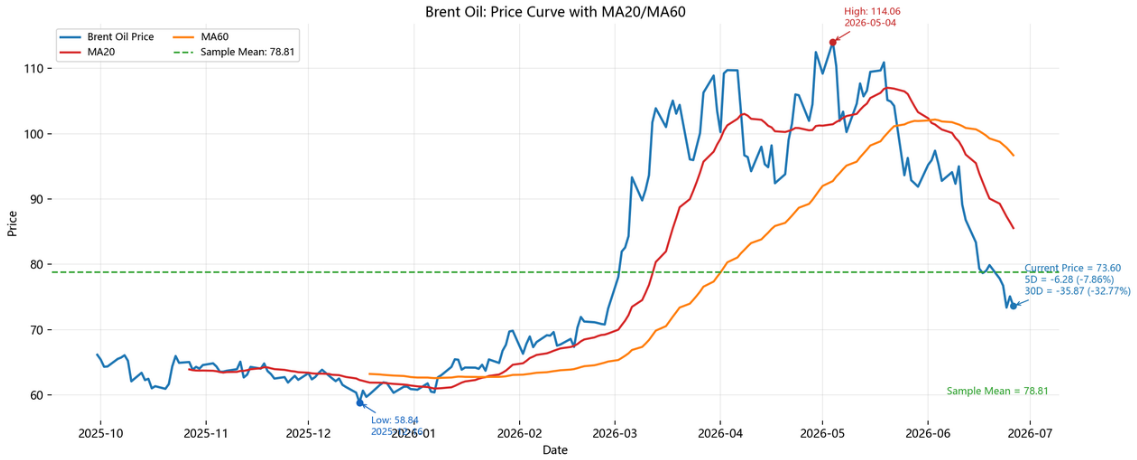
美放宽伊朗石油交易限制信号,市场对中东供应中断的担忧降温。叠加强美元和偏鹰派利率预期压制,原油价格继续承压。Brent 当前价格约 73.60,5 日下跌 -7.86%,30 日下跌 -32.77%,从 5 月高点 114.06 明显回落;
加密市场
1.市场热点
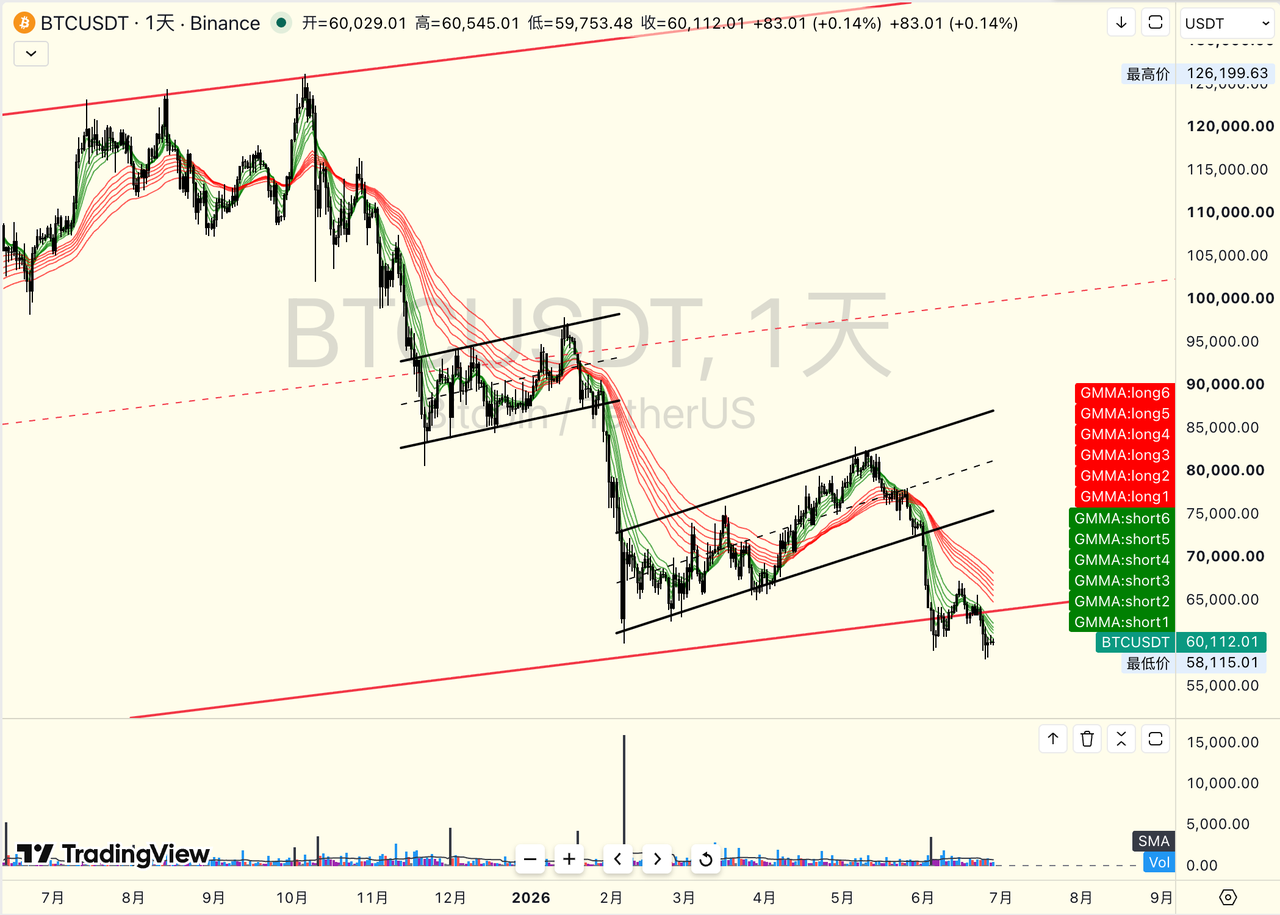
a. 本周加密市场继续走弱,BTC 周初一度从 6.32 万美元反弹到 6.55 万美元附近,但随后在 ETF 大额流出、STRC 持续脱锚和宏观风险偏好回落的共振下重新破位,在 6/25 最低跌至 5.81 万美元附近,周末回到 6.0 万美元附近震荡。ETH 走势更弱,周初从 1700 美元上方反弹到 1770 美元附近后持续回落,6/26 最低下探到 1510 美元附近,目前仍在 1570-1580 美元区间,重新回到 6 月初暴跌后的低位平台。
b. 本周市场主线仍然是 STRC,而且问题比上周更严重:STRC 已经不是单纯优先股价格波动,而是在影响市场对 Strategy 整套融资买币模式的定价。上周 STRC 从 100 美元面值跌到 88-89 美元,市场还可以解释为杠杆踩踏;本周 STRC 盘中进一步跌破 80 美元,最低触及 73.62 美元,收盘也只有 75.69 美元,较 100 美元目标面值脱锚接近 25%。这个幅度已经足以让 STRC 的融资功能基本失效,因为投资者可以在二级市场用 75 美元买到同样的优先股,就不可能再用接近 100 美元的价格参与新发行。
c. STRC 持续脱锚的关键影响,是 Strategy 从“稳定买盘”变成了“信用风险变量”。STRC 发行规模约 104.9 亿美元,当前股息率 11.5%,仅 STRC 一项每年就对应超过 12 亿美元现金股息支出;如果叠加其他优先股,整体优先股现金股息压力约 17 亿美元。而 Strategy 在 6/21 文件里披露的现金储备约 14 亿美元,按现金口径已经不足以覆盖一年优先股股息。这并不代表 Strategy 马上会违约,因为它仍有大量 BTC 和普通股融资能力,但市场担心的是现金流,而不是资产账面覆盖。
d. 更重要的是,Strategy 似乎已经在用普通股 ATM 补现金,而不是主要买 BTC。Odaily 复盘 6/22 最新融资数据:Strategy 一周内出售 2,714,839 股 MSTR 普通股,合计募集 3.355 亿美元,但当周仅买入 520 枚 BTC,耗资 3490 万美元,真正用于买币的资金只有约一成,其余主要用于补充现金储备。这个变化非常关键:过去市场给 MSTR 高溢价,是因为相信“融资 -> 买 BTC -> 每股 BTC 增厚 -> 继续融资”的正循环;现在如果融资主要用于付息和补现金,每股 BTC 权益反而可能被稀释,MSTR 的叙事就从增厚型杠杆多头转向防守型现金流工具。
2.币价观点
a. 上周判断 BTC 的核心区间仍是 6.0-6.7 万美元,只有重新站回 6.5-6.7 万美元才算摆脱弱势。本周实际走势继续弱于预期:BTC 周初触及 6.55 万美元后没有延续,随后直接跌穿 6 万美元,说明 6.5 万美元上方抛压仍然很重,市场对反弹的定价已经从“触底修复”切回“破位后的弱反抽”。
b. 当前 BTC 的短期观察区间下移到 5.8-6.2 万美元。5.8 万美元是本周低点,也是短线多头最后能解释为“插针”的位置;6.2-6.35 万美元是重新回到震荡区的第一道门槛;6.5 万美元仍是短期强弱分界。只有 BTC 重新站上 6.2 万美元且 STRC 从 75-80 美元区间修复到 90 美元上方,市场才有机会从恐慌出清切回低位震荡。否则即使 6 万美元附近有技术性反弹,反弹也更像空头回补,不像趋势反转。
3.技术指标
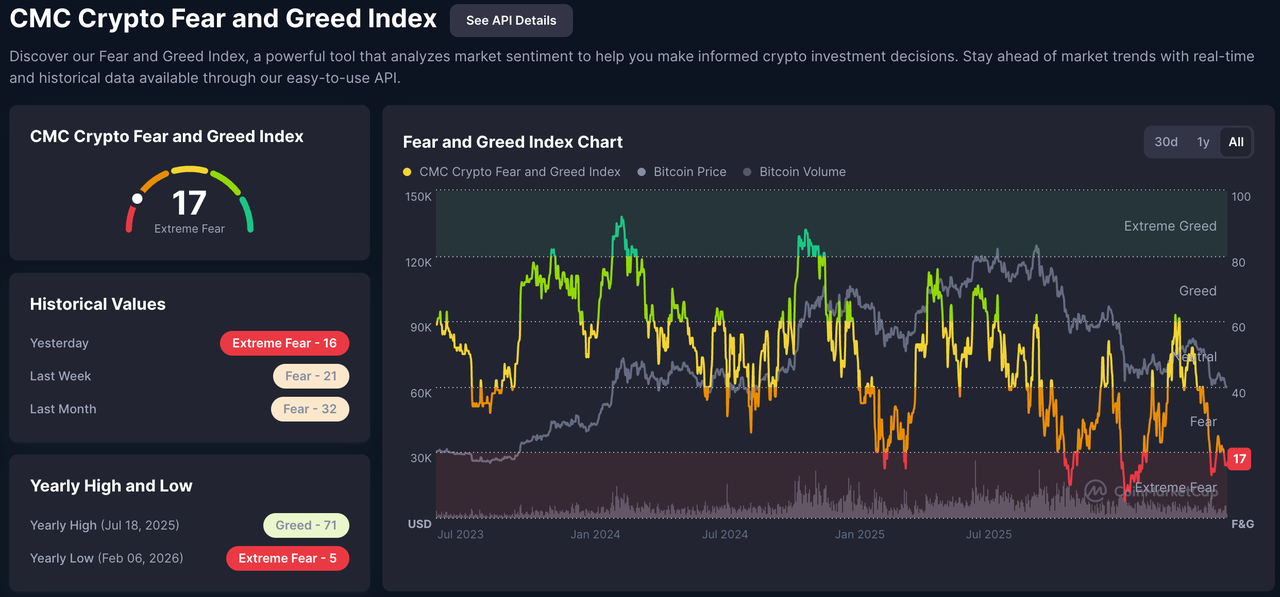
a.情绪方面,恐慌贪婪指数当前为 18(Extreme Fear),昨日一度为 15,低于上周 23,说明市场情绪没有从上周 STRC 事件里恢复,反而随着 BTC 跌破 6 万美元进一步恶化。
b.资费方面,主流永续资金仍然偏谨慎,ETH 和山寨没有重新形成一致正资费。和 6 月初暴力出清阶段相比,本周更像是现货和 ETF 层面的持续卖压叠加结构性信用担忧,而不是单纯杠杆多头爆仓。因此如果后续出现反弹,需要重点观察两点:一是 funding 是否温和回正但不拥挤,二是 STRC 是否同步修复。如果只有 BTC 价格反弹,但 STRC 继续低位、ETF 继续流出,这种反弹仍然容易被卖。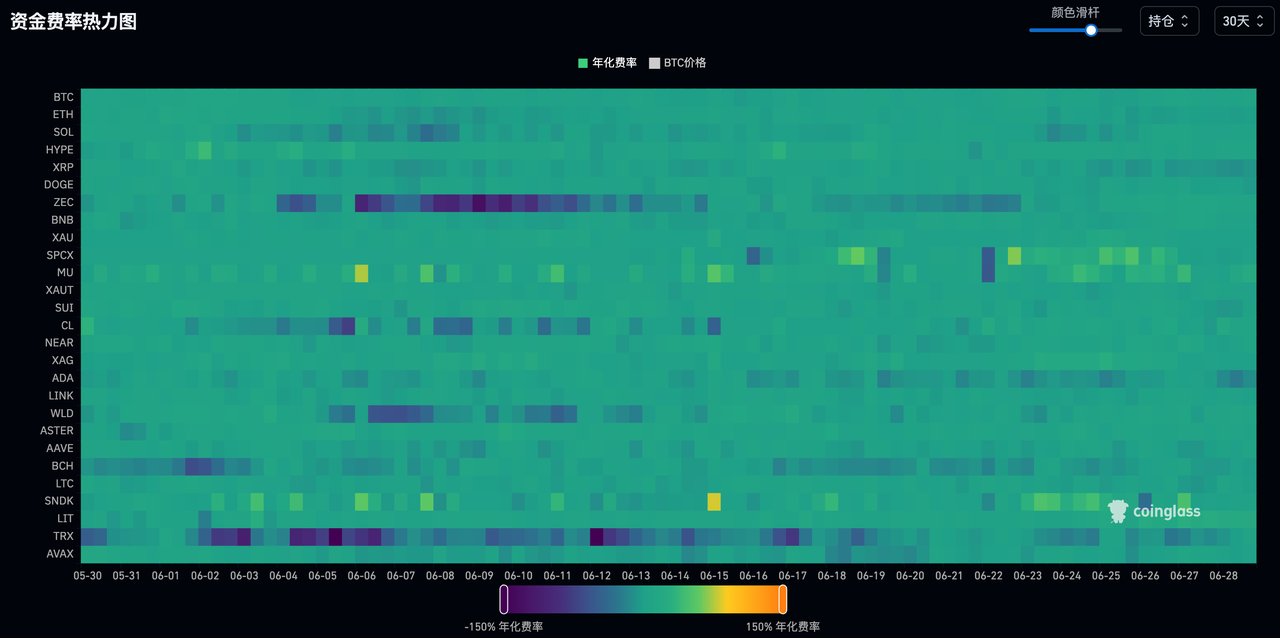
4.ETF 持仓
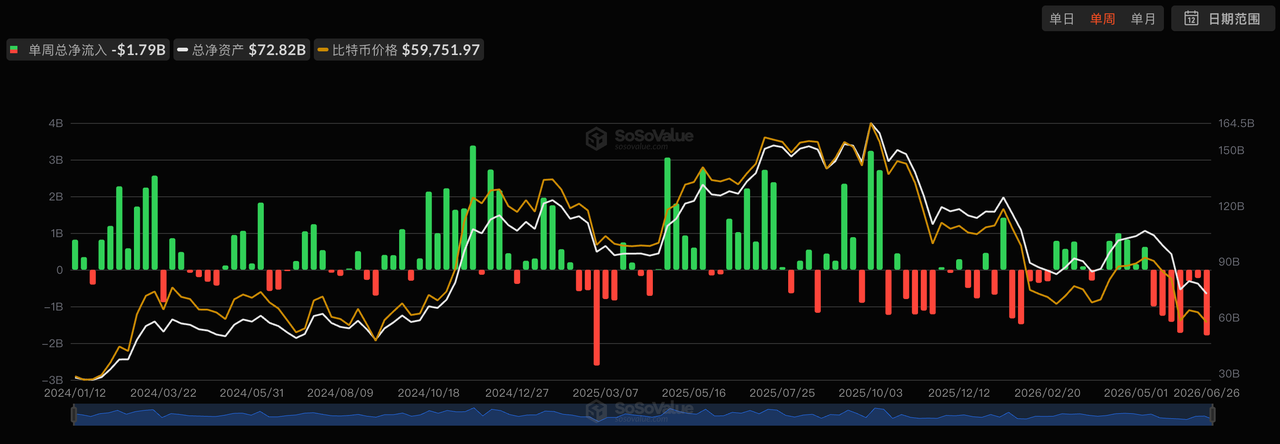
a. 本周美国现货 BTC ETF 是非常明显的负贡献,连续 5 日流出,周内流出达到 17.9 亿美元,6/12 的短暂转正已经完全失效,ETF 重新进入连续大额流出状态,当前资金流出的最大回撤已经从原本的 14% 达到最新的 17.79%。
b. 结构上,本周最需要关注的是 IBIT 也在连续流出。Farside 数据显示,IBIT 6/22-6/26 五天合计流出约 13.04 亿美元,已经从过去最稳定的现货买盘转成主要流出来源之一。ETF 与 STRC 的共振非常差:一边是 ETF 被动资金赎回,另一边是 Strategy 融资买币能力受损,两个过去支撑 BTC 的边际资金同时变弱。只要 ETF 日度流出还在 3-5 亿美元以上,BTC 即使守住 5.8-6 万美元,也很难快速重回 6.5 万美元上方。
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。