
概览
1. 油价上行推升通胀与美债收益率,“Higher For Longer” 预期强化;
2. 美股科技内部分化显著,AI 上游相对占优,市场检验资本开支回报;
3. 原油突破中期均线确认强势,黄金仍属弱势反弹,商品表现继续分化;
4. BTC 周内基本持平并跑赢纳指,ETF 后半周转为净流出,突破动能仍不足。
美国宏观
1. 美债收益率
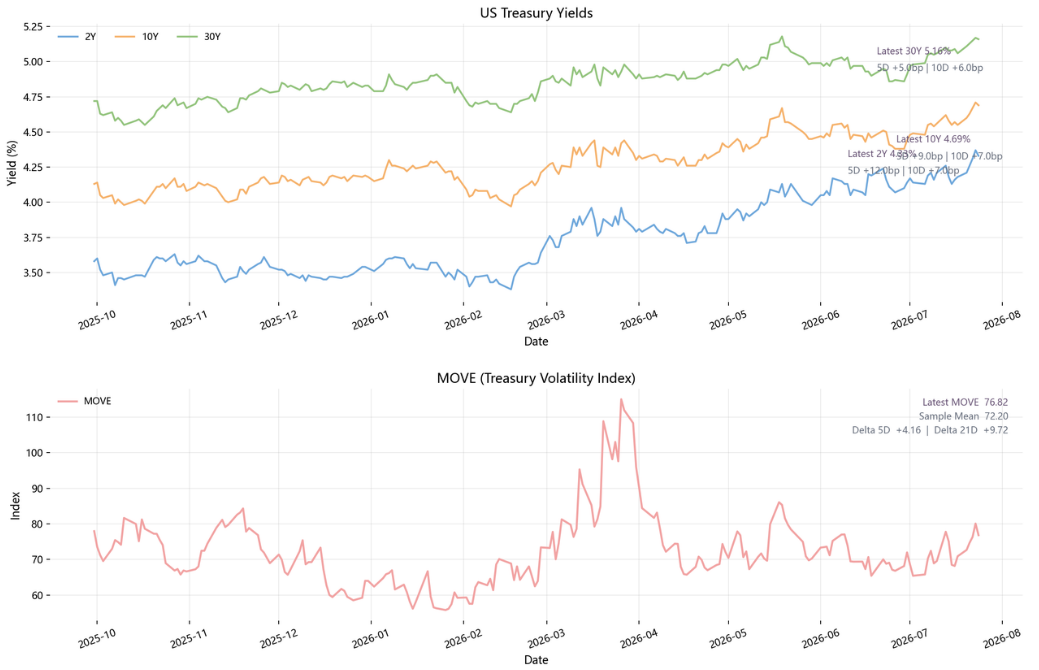
a. 2 年、10 年和 30 年期收益率升至 4.33%、4.69% 和 5.16%,伊朗局势推升油价近 10%,通胀担忧升温下美债收益率一度升至多年高点。同时,MOVE 升至 76.82 并高于均值,反映货币政策与通胀路径的不确定性正在重新进入利率定价;
2. VIX 指标
a. VIX 收于 18.58(基本维持前值的 18.77 不变)、接近样本均值但处于 67.9% 分位;
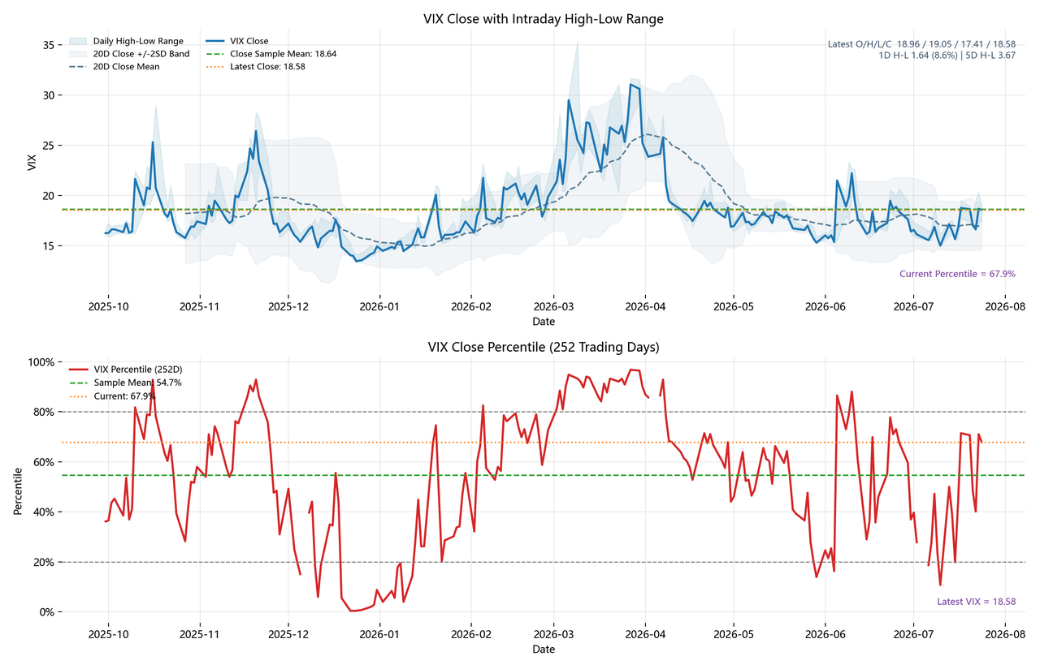
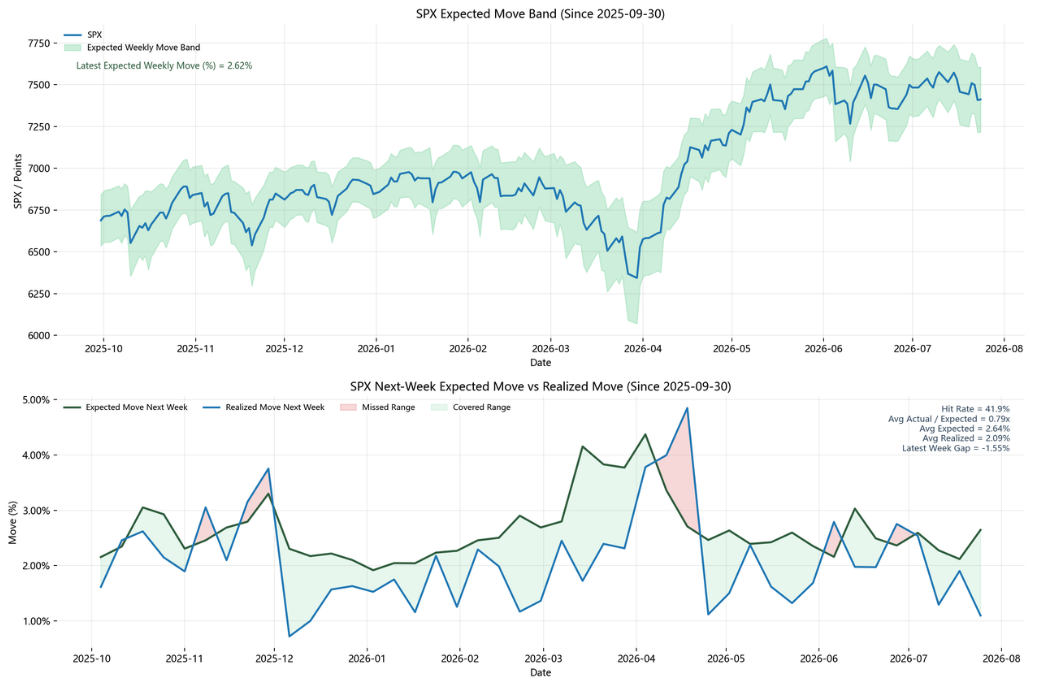
b. SPX 最新实际单边波动约 1.10%,明显低于期权隐含的±2.62%,显示波动率仍包含较高风险溢价;若宏观事件未超预期,波动率可能回落,反之低实现波动也可能积累跳升风险;
3. 降息预期
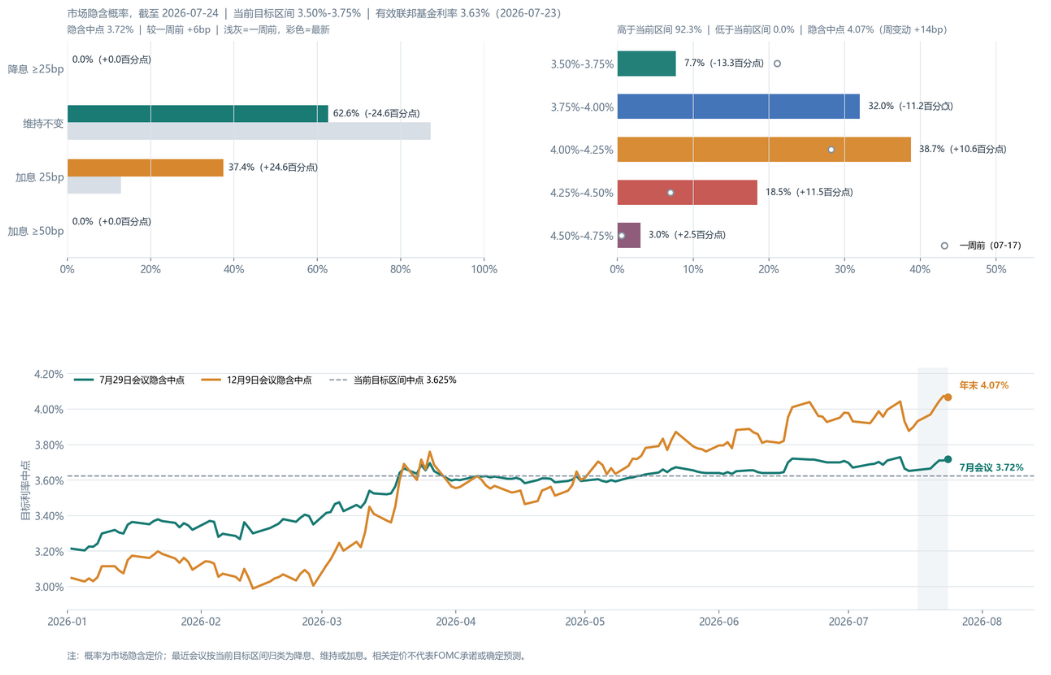
a. 市场对 7 月会议维持利率的定价为 62.6%、加息 25bp 为 37.4%,并认为年底利率高于当前区间的概率达到 92.3%,意味着“更高更久”已取代降息成为主要情景,风险资产仍面临利率上行压力;
全球股市
1.A 股市场复盘
a. 整体表现
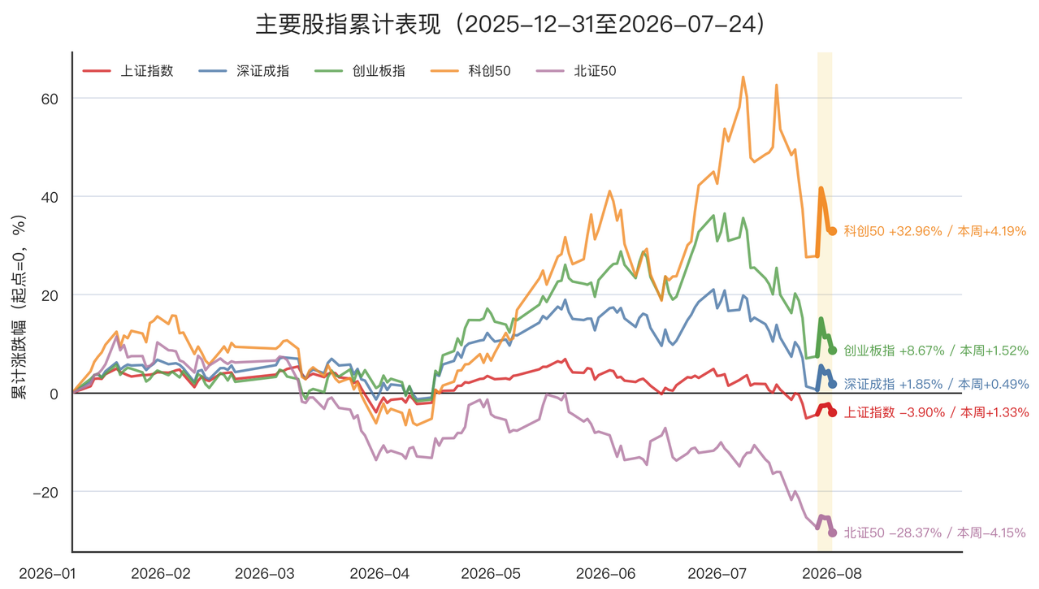
1. 科创 50 本周最强,北证 50 最弱,二者周度差为 8.34 个百分点。7 月 20 日至 24 日主力净流出合计 1,475.9 亿元。周五沪深成交额 1.93 万亿元,较周四减少 2,642 亿元;7 月 17 日约 2.65 万亿元,因此周五末值较上周五减少约 0.72 万亿元。
2. 本轮科技的调整,可能来自于两个原因:
i. 韩国去杠杆的映射。 据韩国交易所数据,KOSPI 在 7 月前三周分别下跌 4.58%、9.85% 和 6.46%,7 月 24 日 KOSPI 与 KOSDAQ 同时触发卖出侧程序化交易暂停;单一股票杠杆产品的平仓放大了半导体股波动。对 A 股的传导主要经由存储、AI 硬件的海外估值锚和风险偏好。若韩国半导体继续被动平仓并与海外芯片股回调、A 股成交缩量同时出现,科创 50 及存储、光模块、PCB 等高贝塔方向的估值压力会加大。
ii. 长鑫科技上市前的谨慎。 长鑫科技将于 7 月 27 日登陆科创板,对应募集资金 579.19 亿元;发行市盈率 308.92 倍,高于行业静态市盈率 76.32 倍。这构成半导体板块的定价与指数权重事件,资金更可能等待首日价格、换手率及后续指数纳入路径来确定配置强度。
b. 宏观数据公布
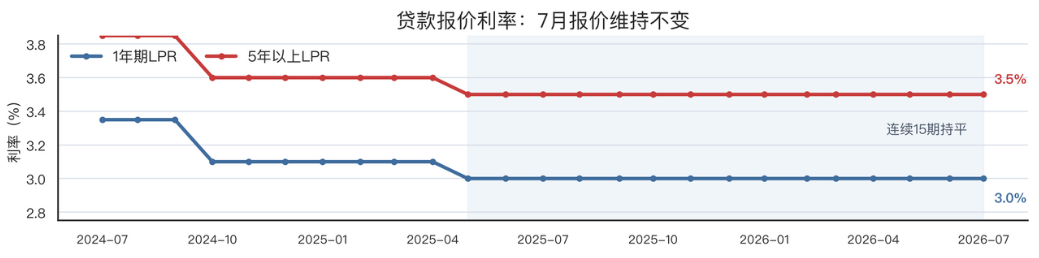
1. 全国银行间同业拆借中心 7 月 20 日公布:1 年期 LPR 为 3.0%,5 年以上 LPR 为 3.5%,均与上期持平。
2. LPR 是贷款定价的参考利率。1 年期主要影响企业流贷、消费贷等短端融资,5 年以上品种与按揭、长期项目融资关系更紧。7 月双品种持平,意味着新增贷款端没有出现新的普遍降价压力,存量浮动利率贷款的重定价也不会因本月 LPR 再度下行而加速。对银行而言,短期净息差压力不再因 LPR 新增下调而扩大;对房贷和企业融资端而言,本月没有新增利率刺激。
3.连续 15 期持平说明政策更重视已有宽松条件向信用、投资和消费的传导效率。后续需跟踪信贷投放、企业中长期贷款、居民贷款及实际融资成本。若实体融资需求持续偏弱、信用扩张不及预期,降息预期会重新升温;若信用需求改善,政策将保留现有利率水平并更多使用流动性投放、市场公开操作和结构性工具。目前倾向于后者。
c. 美国对中国征收第 301 条附加税
1. USTR(United States Trade Representative,美国贸易代表办公室)以“相关经济体未设立或未有效执行强迫劳动产品进口禁令”为名义理由,对 60 个经济体实施 10% 或 12.5% 第 301 条附加税;其对象国覆盖美国进口的 99.4%。7 月 24 日起,中国大陆及香港适用 12.5% 档。7 月 24 日是 122 关税(10% 临时关税)到期的最后期限,为避免"关税真空",特朗普政府启用法律基础更稳固的第 301 条。美国对华整体关税水平,从约 18.5% 上升至 20.6%-20.8%(加权平均)。
2. 关税历史变化:IEEPA 到第 122 条、第 301 条
i. IEEPA 阶段(2025 年):IEEPA 即《国际紧急经济权力法》。特朗普政府先以合成阿片类危机为由对中国加征 10%,2025 年 3 月升至 20%,11 月 10 日回落至 10%;4 月又以贸易逆差紧急状态推出对等关税,全球 10% 起、中国初始 34%,4 月 8 日至 9 日一度升至 125%,5 月起回到 10% 并随后调整。
ii. 法律切换(2026 年):2 月 20 日,美国最高法院裁定 IEEPA 不授权总统征收关税。2 月 24 日,白宫改用《1974 年贸易法》第 122 条实施 10% 临时进口附加税,法定期 150 天;3 月 12 日,USTR 启动针对 60 个经济体的第 301 条调查;6 月 2 日作出可采取行动认定;7 月 24 日,第 301 条强迫劳动关税生效。中国大陆及香港从第 122 条 10% 档切换至第 301 条 12.5% 档,法定档位差为 2.5 个百分点。
3. 对中国的冲击:宏观可控
本轮政策对中国出口的新增宏观冲击偏有限。宏观层面,法定税率从第 122 条 10% 升至第 301 条 12.5%,增量为 2.5 个百分点;越南、泰国同属 12.5% 档,中国没有新增的相对税率劣势。301 条款历经多次司法挑战,法律基础更稳固。一旦实施,完全取消的可能性较小,可能成为长期政策工具。未来特朗普政府可能更频繁使用 301 和 232 条款。
2.美国市场
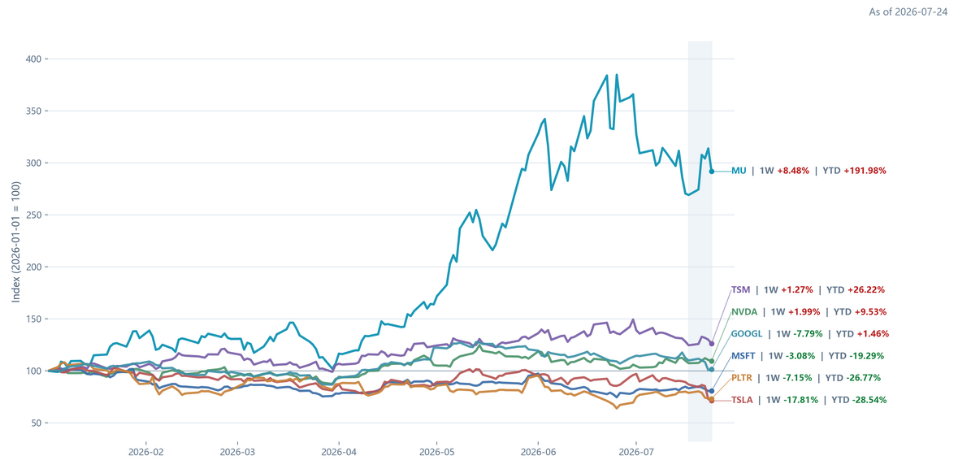
a. 总览 - 过去一周市场追捧的是 AI 资本开支的上游受益者,而非科技股整体;MU、NVDA 和 TSM 走强,TSLA 因盈利能力不及预期 + 高投入承压,GOOGL 因资本开支激增出现 “业绩超预期但估值下修”,科技内部轮动进一步加剧;
b. 市场复盘
1. 存储链出现相对修复,但价格与资金尚未形成稳定共振
延续上周判断,存储应独立于 SOXX、SMH 观察。本周 MU、WDC、STX 和 DRAM ETF 相对跑赢,说明 HBM、DRAM、NAND 及 AI 服务器存储的供给紧张逻辑仍在吸引资金,而不是完全跟随广义半导体 beta。
ETF 申赎数据也显示出分化:
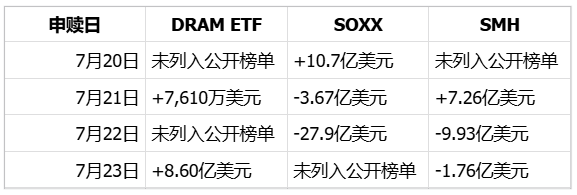
7 月 21 日、23 日 DRAM ETF 均有净流入,特别是 23 日流入 8.60 亿美元;而 SOXX、SMH 在 7 月 22 日出现大额流出,说明存储存在独立承接。但周五存储链的回吐幅度仍明显大于广义半导体,因此更准确的判断是:存储已从“流入无效”改善到“出现修复信号”,但尚未进入趋势确认。未列入公开榜单不代表零流入或零流出,仅代表未进入当日披露前列。数据为 T+1 申赎披露。
下周重点看三点:DRAM ETF 能否继续净流入;MU、SNDK、WDC、STX 中至少两只是否收复周五跌幅的一半;DRAM 能否继续跑赢 SOXX 和 SMH。三项同步,才可视为存储从反弹进入更可靠的修复。
2. Alphabet 财报改变 AI 交易重点:从需求验证转向现金流验证
Alphabet 云业务仍实现 82% 增长,但二季度自由现金流转负、现金消耗 59 亿美元,并上调 AI 资本开支预期。市场并未否定 AI 需求,而是在重新计算 AI 收入增长能否覆盖资本开支、折旧和运营成本。
7 月 23 日,GOOGL 下跌约 7%,TSLA 下跌 14.5%,纳指下跌 2.15%。这说明高估值科技股当前的风险不在于“AI 需求消失”,而在于资本开支上修时,现金流兑现速度是否足以支撑估值。
下周 MSFT、META、AMZN、AAPL 财报的观察顺序应是:capex 指引、云业务增速、利润率、自由现金流。若资本开支上修但现金流同步改善,AI 链条压力会缓和;若延续 Alphabet 式的现金流压力,估值压缩可能继续从平台股传导至硬件和半导体。
3. Tesla 与 SPCX:马斯克资产链也进入“现金流与估值”双重验证
Tesla 二季度营收 282.4 亿美元,同比增长 26%,但调整后 EPS 仅 0.33 美元,低于市场预期的 0.53 美元;研发费用同比增加 49% 至 23.7 亿美元。市场担忧的不是交付量,而是 Robotaxi、Optimus 和 AI 基础设施继续高投入,却尚未形成足以覆盖投入的自由现金流。
SPCX 的表现进一步放大了这一逻辑。SpaceX 发行价为 135 美元,7 月 24 日收于约 115.07 美元,已低于发行价约 14.8%。市场并未仅因“Starlink、xAI、太空算力”的叙事给予稳定溢价,而是在重新评估 AI 投入、融资需求及上市后的估值承接。
段永平在本周卖出 2026 年 12 月到期、行权价 115 美元的 SPCX Put。按收取的权利金计算,若到期被行权,其实际接货成本约为 90 美元。这一操作应理解为“以高隐含波动率换取更低接货成本”的条件性建仓,而不是直接看多或判断 SPCX 已经见底:若股价高于 115 美元,收益来自权利金;若低于 115 美元,则承担以约 90 美元成本接货的义务。
这也是本周一个有价值的交易信号:对高波动、高叙事资产,市场更适合用价格和赔率定义风险,而不能只用长期愿景定义估值。Tesla 与 SPCX 的算力、卫星网络和 Terafab 协同仍属于长期可选项;在财报兑现前,不能把协同叙事等同于当期基本面改善。
4. Intel 财报验证硬件需求仍强,但市场不再奖励单纯扩张
Intel 二季度收入 161.3 亿美元,同比增长 25%;数据中心和 AI 业务收入 62.6 亿美元,高于市场预期的 53.7 亿美元;三季度收入指引为 158 亿至 168 亿美元,也高于市场预期。基本面上,这仍是 AI 基础设施需求强劲的正面验证。
但当前市场已不再因为“需求强、收入增长、capex 上修”就给予估值扩张。后续对半导体的要求更高:订单持续性、毛利率、现金流和资本开支必须同步匹配。这与 Alphabet 和 Tesla 的反馈一致,市场没有否定 AI 周期,而是在降低对远期叙事的容忍度、提高对利润兑现的要求。
大宗商品
1. 黄金
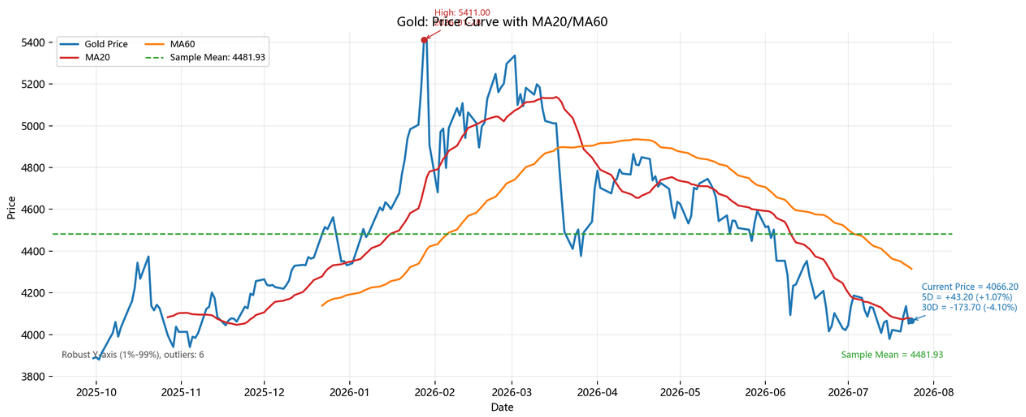
a. 黄金周涨 1.07% 至 4066.2,但过去 30 个观测值仍下跌 4.10% 且低于 MA20、MA60 和样本均值,当前更接近超跌反弹而非趋势反转,美元及实际利率走强仍是主要压制因素;
2. 原油
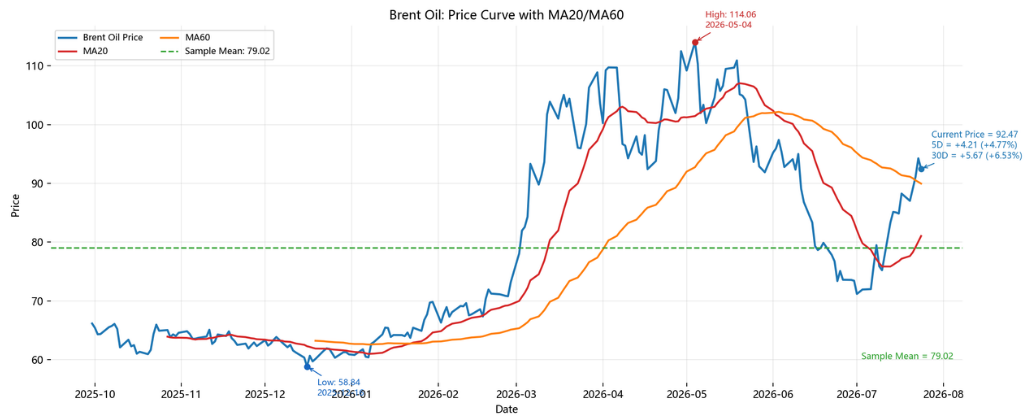
a. Brent 周涨 4.77% 至 92.47,已站上 MA20、MA60 及样本均值,短中期上升趋势得到确认;其持续走强可能重新推高通胀预期和长端利率,但需求放缓或地缘风险缓和将带来快速回撤风险。地缘缓和可能快速挤出风险溢价;相反,供应中断扩大则可能推动油价测试前高,并进一步压缩消费、企业利润和科技股估值;
加密市场
1.市场热点
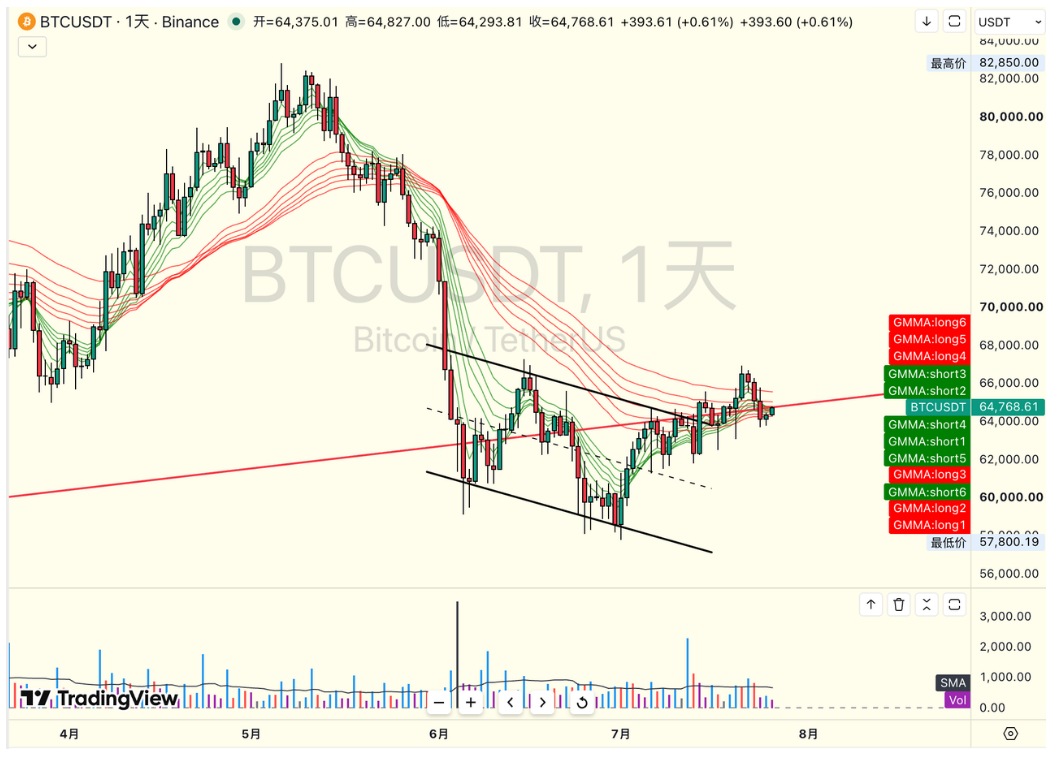
a. 本周加密市场整体维持震荡。Binance 现货口径下,BTC 周初开在 64,723 美元附近,周一最低下探 63,100 美元,随后在 ETF 连续流入和风险偏好修复推动下反弹,7/21 最高触及 66,956 美元;后半周受油价上涨、联储加息预期升温以及 ETF 重新流出影响回落,当前约 64,556 美元,周内下跌约 0.3%。ETH 从 1,872 美元上涨到 1,888 美元附近,周内涨幅约 0.8%,周内区间为 1,843-1,956 美元。
b. 本周 BTC 再次明显跑赢美股科技股。美股截至 7/24 收盘,标普 500 下跌 0.6%,道指下跌 0.4%,纳指下跌 2.1%,纳指连续第二周下跌。周四 Brent 原油一度升至 102 美元并收在 100.69 美元,Tesla 和 Alphabet 分别下跌 14.5% 和 7.1%,油价带来的通胀担忧与 AI 资本开支回报压力同时压制科技股。相比之下,BTC 全周基本持平,说明当前筹码压力和估值拥挤程度仍低于 Nasdaq,但这种相对强势主要来自 ETF 承接和前期去杠杆更充分,还不能定义为避险属性。
c. 本周 BitMEX、BitMart 相继宣布关停,7 月初 AscendEX(原 BitMax)也已停止运营。其中 BitMEX 成立于 2014 年,是高杠杆永续合约的开创者,2018-2019 年一度占据全球加密衍生品约 57% 的市场份额;如今退出,说明永续合约的流动性和定价权已经完成向 Binance、OKX、Bybit、Hyperliquid 等头部平台迁移。对后市而言,关停本身对 BTC 的直接影响有限,更大的压力在平台币和长尾山寨:可交易场所和做市深度减少后,价差、下架和退出流动性风险都会上升。这可以视为熊市后段的行业出清,但不能单独作为市场见底信号。
2.币价观点
a. BTC 本周两次给出了明确的区间边界:下方 63,100 美元有承接,上方 66,900-67,000 美元有卖压。短期只有放量站稳 67,000 美元,才可以把上方目标重新看到 70,000-72,000 美元;如果仍然无法突破,当前更适合按 63,000-67,000 美元震荡处理。
b. 下方首个观察位是 64,000 美元,跌破后大概率重新测试 63,100 美元。如果 63,100 美元失守,则需要继续观察 61,800-62,000 美元;届时本周相对 Nasdaq 的强势会被削弱,市场可能重新交易油价、利率和 ETF 流出的共同压力。
c. 下周最重要的变量是 7/28-7/29 FOMC。维持利率不变但继续强调通胀风险,大概率对应区间震荡;意外加息会直接测试 63,000 美元支撑;如果联储明显弱化加息倾向,同时 ETF 恢复流入,BTC 才有条件突破 67,000 美元。
3. 技术指标
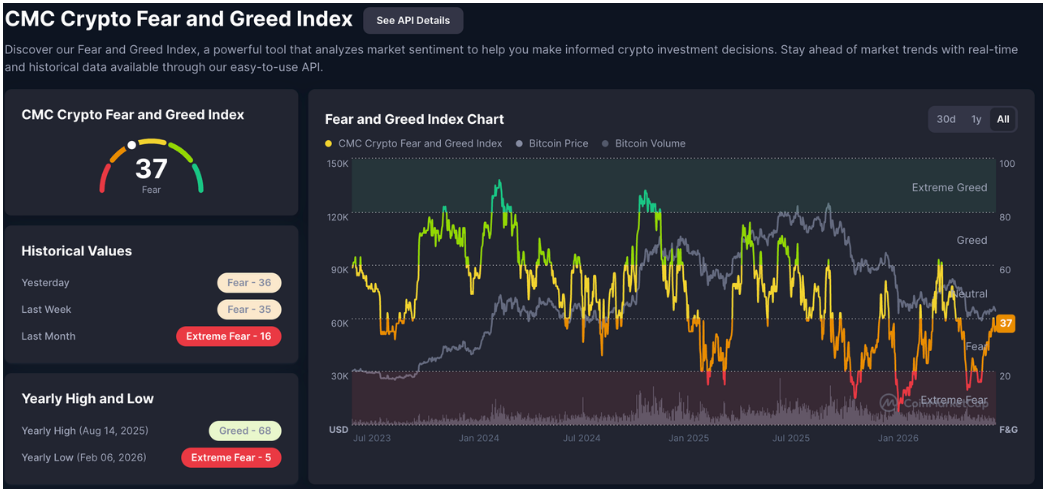
a. Alternative.me 恐慌贪婪指数从 7/20 的 29(Fear)回落到当前 37(Fear),周中最低为 25(Extreme Fear)。BTC 全周基本持平,但情绪没有随着周初反弹明显修复,说明 67,000 美元附近追涨意愿仍弱,市场仍处于有现货承接、但缺乏趋势信心的状态。
 ]
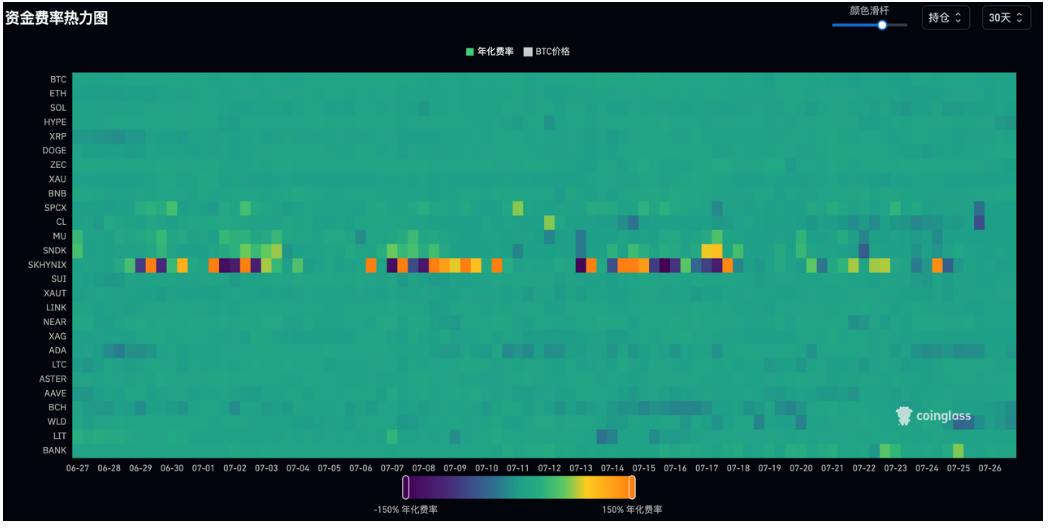
b.本周 BTC 和 ETH 的 8 小时资金费率均值分别约为 0.0046% 和 0.0017%,对应年化约 5.1% 和 1.9%。两者都只是温和正费率,没有出现高杠杆多头拥挤。本周美股合约有明显回落现象,周内多个时间点美股合约呈现负资费情况,跟美股近两周的回撤息息相关。
4. ETF 持仓
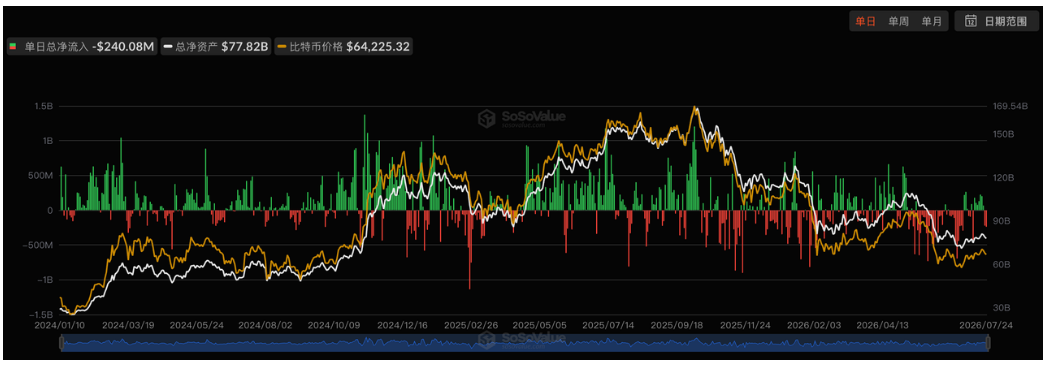
a. 本周美国现货 BTC ETF 净流入约 3,390 万美元。日度节奏为:7/20 净流入 2.268 亿美元,7/21 净流入 2.032 亿美元,7/22 净流入 6,910 万美元,7/23 净流出 2.251 亿美元,7/24 净流出 2.401 亿美元。7/14 开始的连续流入最终延续了 7 个交易日,但后两天合计流出约 4.652 亿美元,几乎抵消本周前三天的全部流入。
b. 当前 ETF 信号只能定义为中性,不能继续沿用“机构持续回流”的判断。ETF 在 63,000-65,000 美元区域仍然有承接,但一旦 BTC 接近 67,000 美元或宏观风险上升,赎回很快恢复。下周如果单周净流入重新扩大到 5 亿美元以上,67,000 美元突破的可信度会明显提高;如果继续出现单日 2 亿美元以上流出,BTC 更可能回到 63,000-64,000 美元寻找支撑。
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。