
概览
1. 强劲非农推升加息预期,美债收益率全线上行;
2. 油价周涨 8.56%,能源再通胀风险显著升温;
3. 美元逆势走弱,利率上行更多反映财政与供给压力;
4. VIX 仍处历史低位,市场对宏观风险定价不足;
5. ETF 资金推动 BTC 独立走强,风险偏好尚未全面扩散。
美国宏观
1. 非农
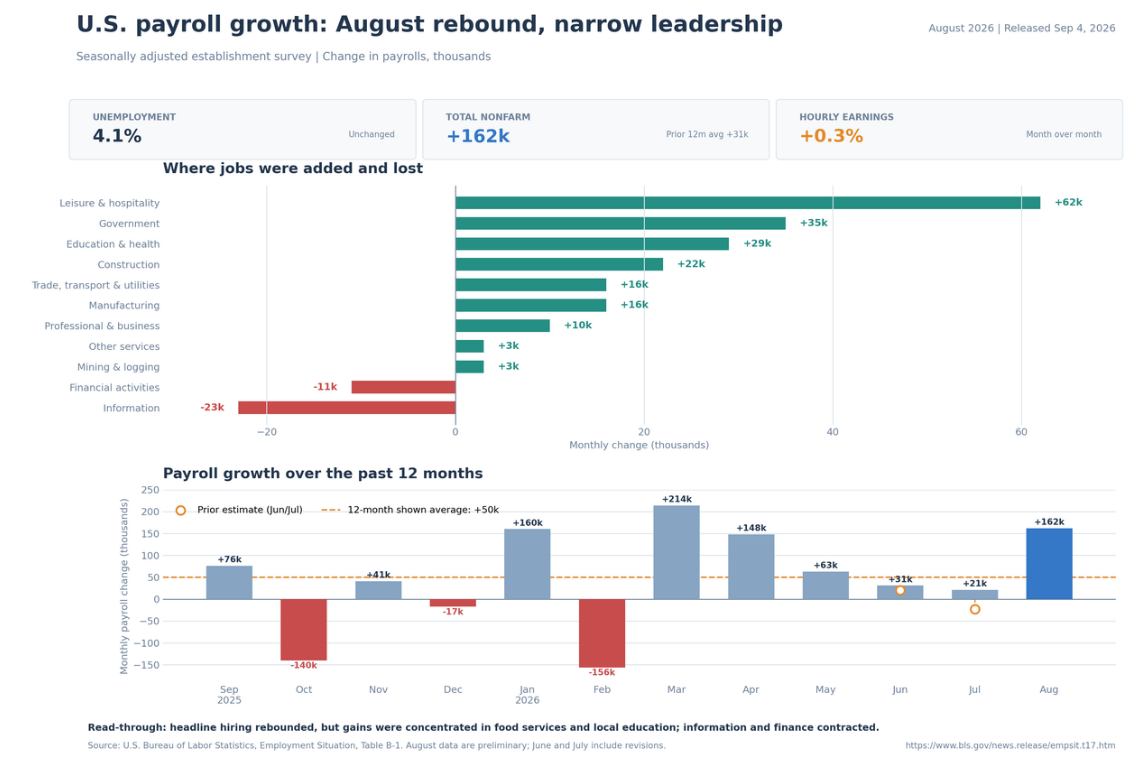
a. 8 月非农就业新增 16.2 万人,大幅高于市场预期的 5.6 万(6 月和 7 月合计上修 5.5 万人)。失业率维持 4.1%,时薪环比上涨 0.3%。就业反弹主要集中在休闲酒店、政府、教育医疗等行业,而信息、金融就业仍在收缩,就业市场边际修复,但尚未全面转强或明显过热;
2. 美债收益率
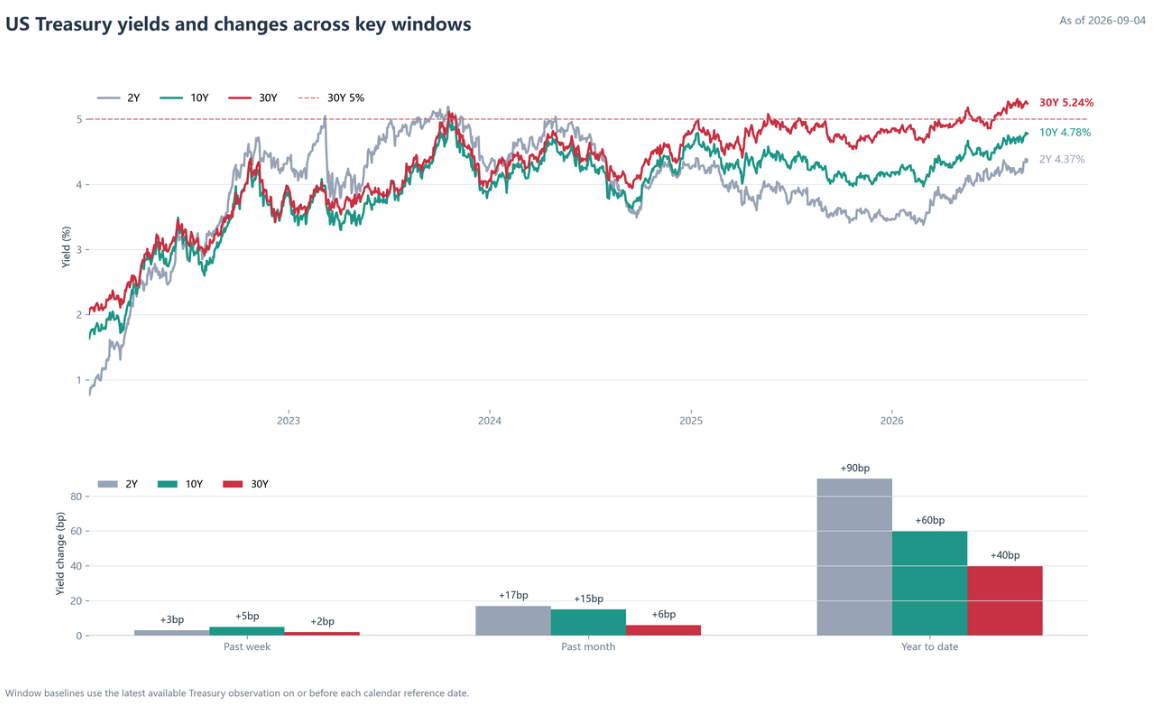
a. 强于预期的非农数据提高了加息预期(影响短端利率表现),能源再通胀与财政供给压力继续支撑长端,过去一周 2Y、10Y 和 30Y 收益率分别上涨 3bp、5bp 和 2bp;
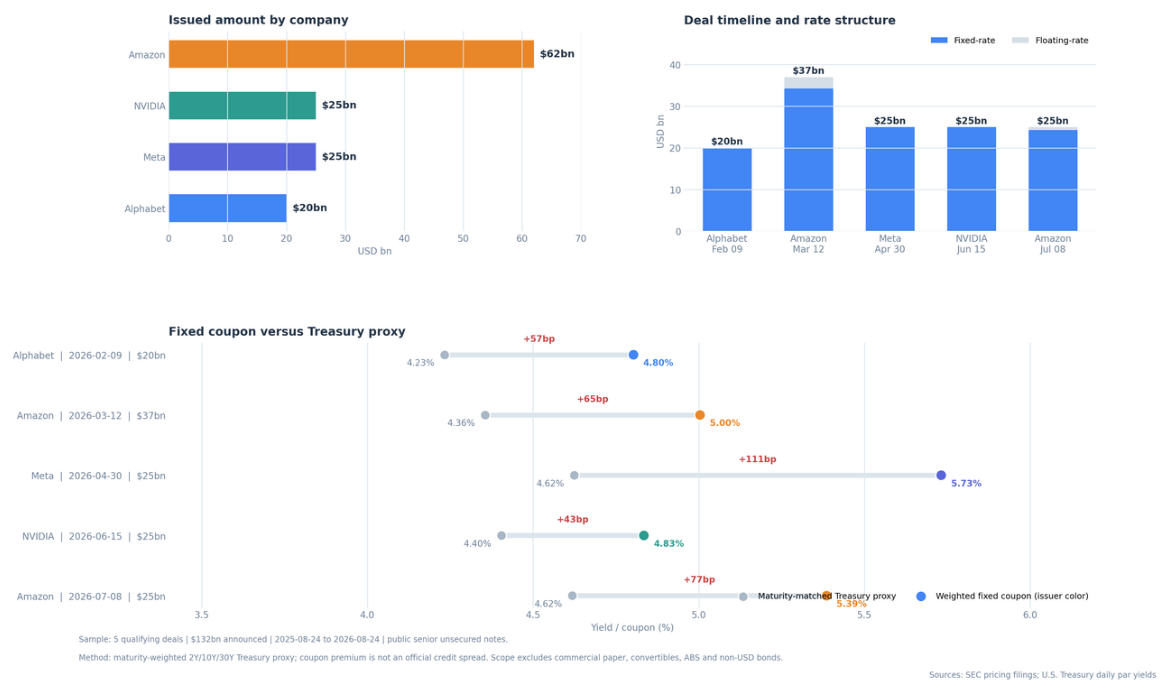
b. 年内 Mag 7 顺利完成大额美元债融资,头部科技公司的信用需求和市场承接能力依然稳健。美债收益率上升已经明显传导至新债成本,样本交易的加权固定票息普遍达到 4.8% 至 5.7%;当前风险不是科技大厂无法融资,而是高利率持续提高 AI 资本开支的回报门槛,可能压缩回购、并购及估值扩张空间;
3. VIX 指标
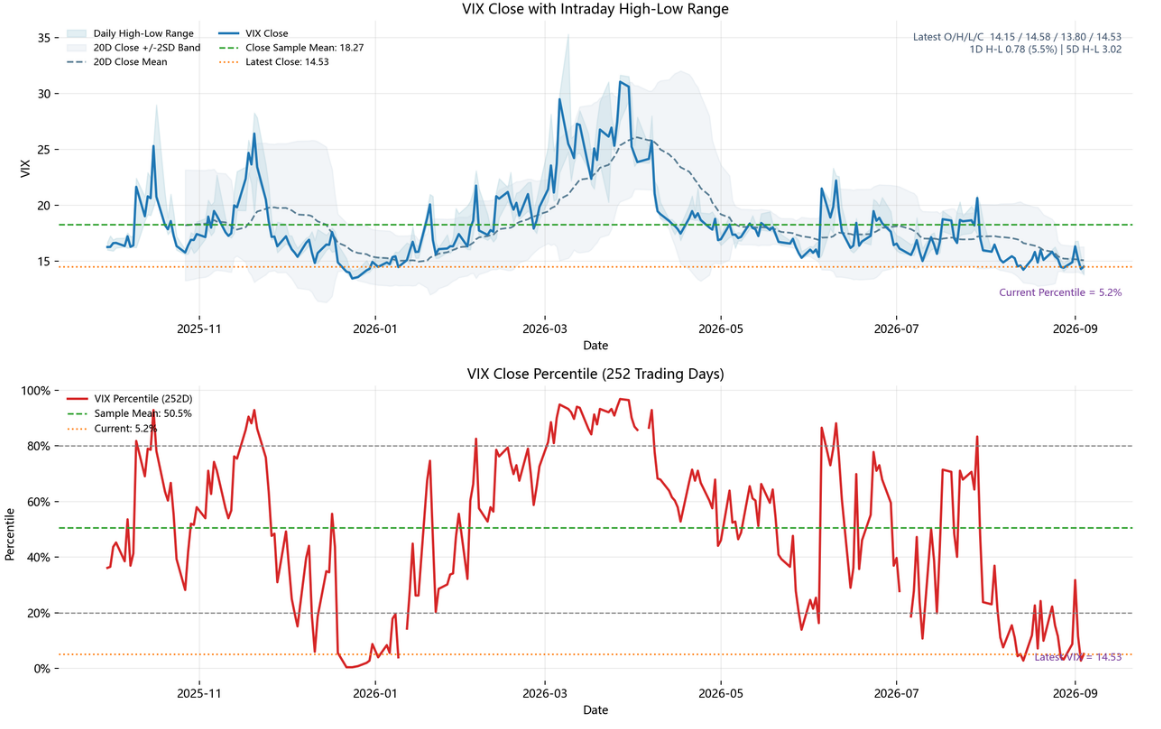
a. VIX 收于 14.53,处于 252 个交易日的 5.2% 分位,市场波动定价仍然很低。考虑到加息预期、油价上涨及长端收益率高企,低 VIX 可能低估潜在宏观冲击,后续对 CPI 和美债供给消息会更加敏感;
4. 美元指数
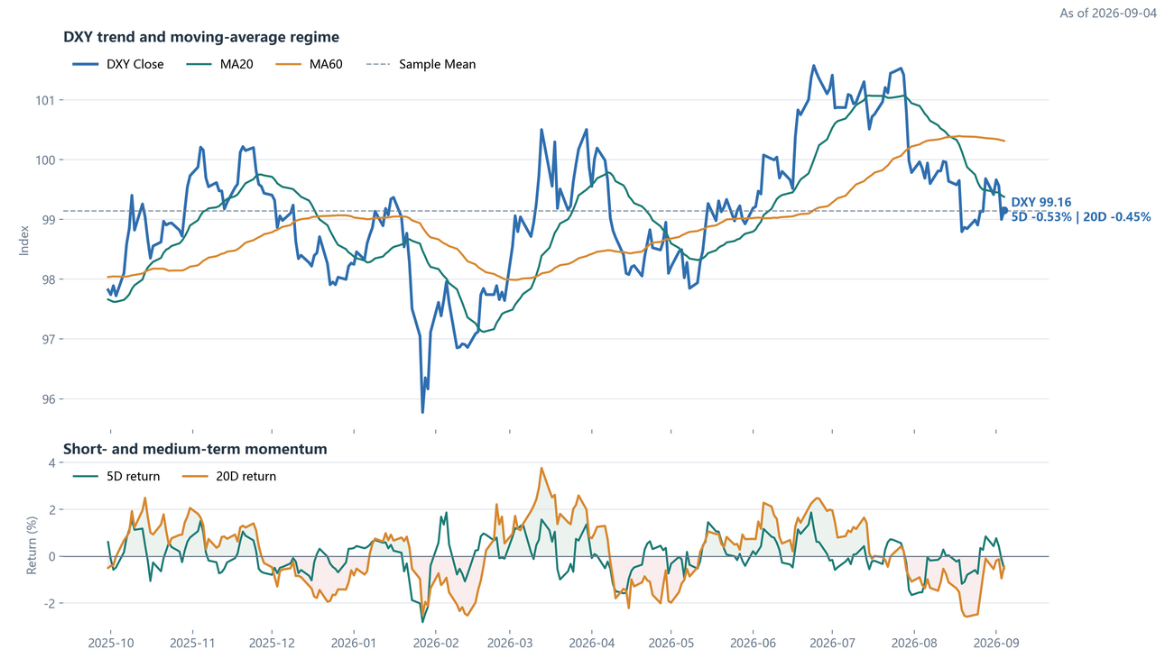
a. DXY 收于 99.16,过去 5 日下跌 0.53%,并处于 MA20 和 MA60 下方附近。美债收益率上涨而美元走弱,表明利率上行可能更多包含财政、供给和通胀风险;
5. 降息预期
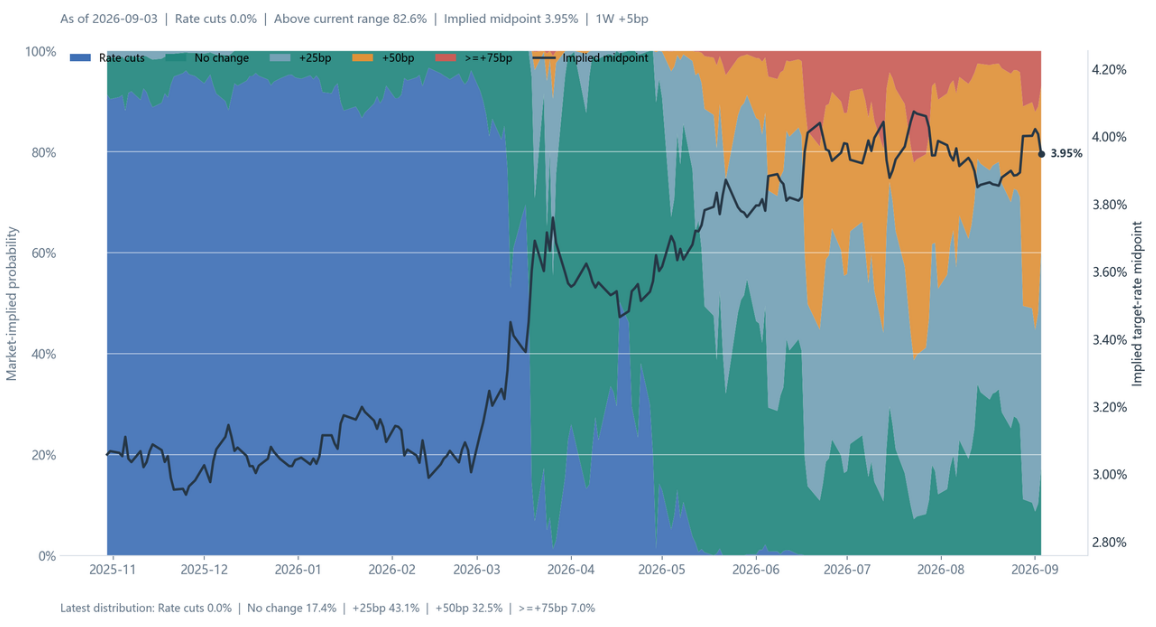
a. 截至 9 月 4 日,市场定价年末利率高于当前区间的概率为 82.6%,隐含利率中点升至 3.95%;
日本宏观
1.由日元汇率引发的思考
a. 背景
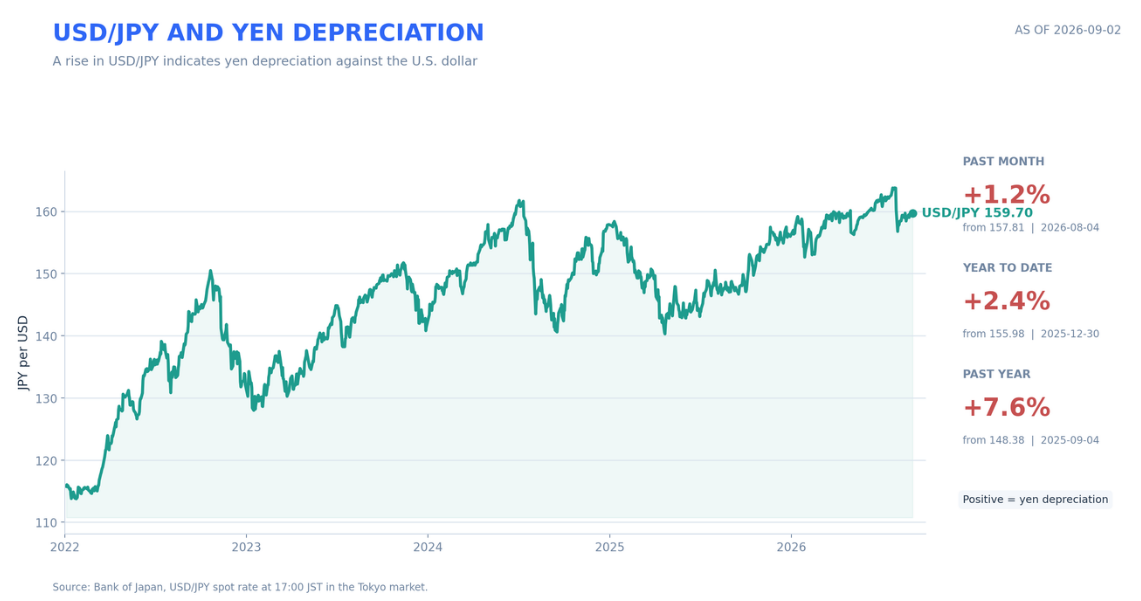
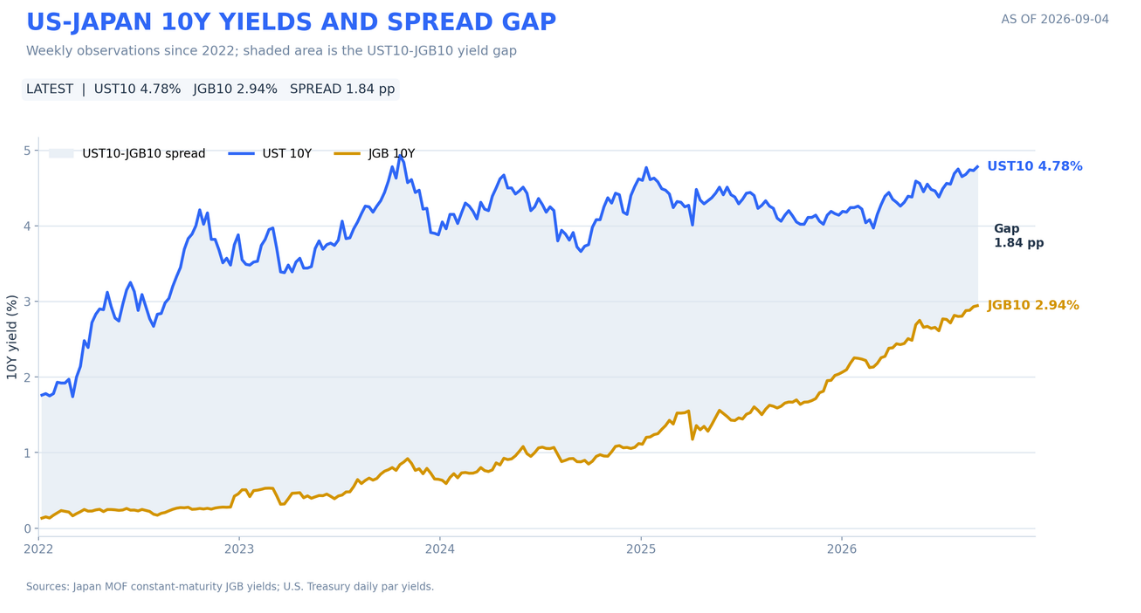
i. 2022 年以来,日债收益率上升速度明显快于美债,美日利差总体收窄。截至 9 月 4 日,10 年期美债与日债利差为 1.84%,但 USD/JPY 仍处于 159.70 高位。按照传统利差逻辑,利差收窄通常应降低美元资产相对吸引力并支持日元,但 USD/JPY 仍升至约 159.51,说明当前日元弱势已不能仅由 10 年期名义利差解释;
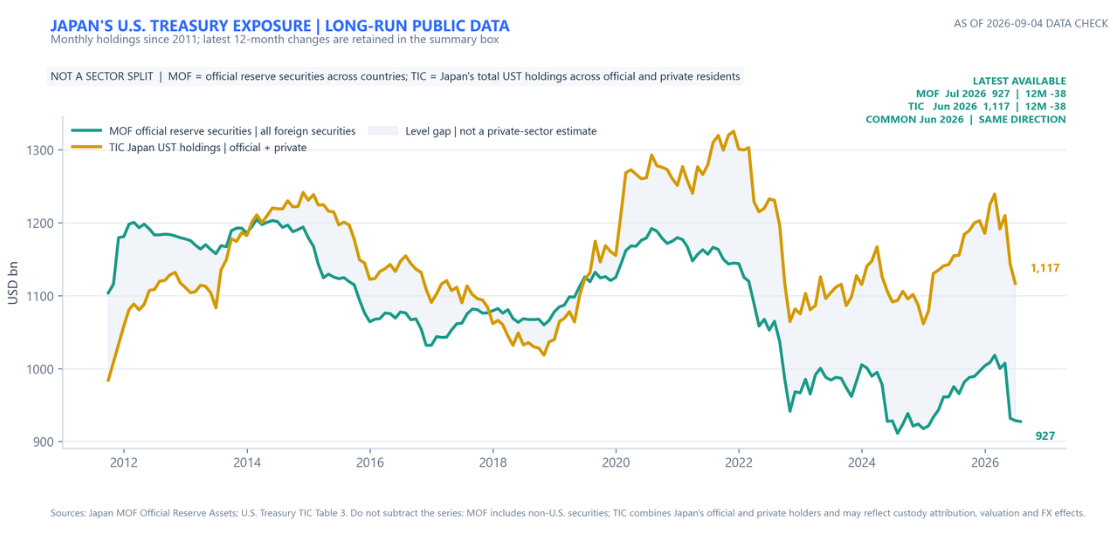
ii. 日本官方境外债券储备约 9,273 亿美元,TIC(Treasury International Capital)口径日本美债持仓约 1.117 万亿美元。2 个指标在过去 12 个月均减少约 380 亿美元,同向下降说明日本官方外国证券储备与日本整体美债敞口均有收缩迹象,为“日本对海外债券配置边际下降”提供支持性证据;
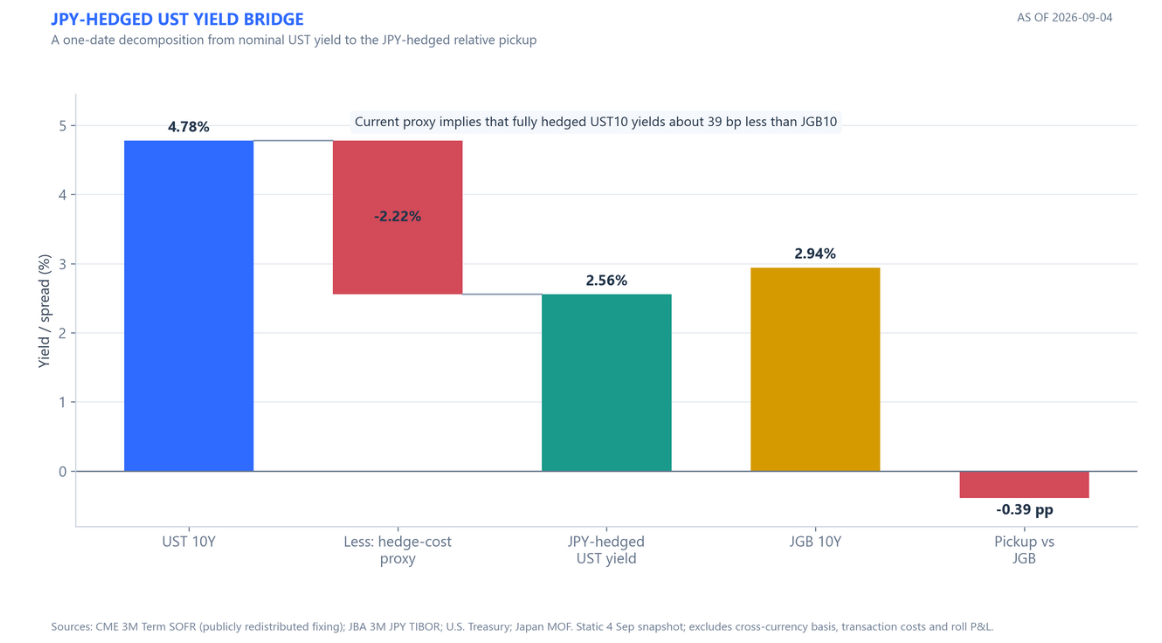
iii. 截至 9 月 4 日,10 年期美债收益率为 4.78%,扣除约 2.23% 的美元兑日元对冲成本(锁汇(如远期结售汇)需付出成本,该成本近似为美日短端利差),对冲后收益仅约 2.56%,低于 10 年期日债的 2.94%。该结果表明,对充分对冲汇率风险的日本银行、寿险等机构而言,美债的边际配置吸引力已经下降;
b.传导路径
i. 日元汇率同时受到美日利差、套息交易、贸易条件和日本财政风险影响(高市早苗政府强调“负责任的积极财政”,通过政府投资支持国防、AI、半导体、能源安全和基础设施);
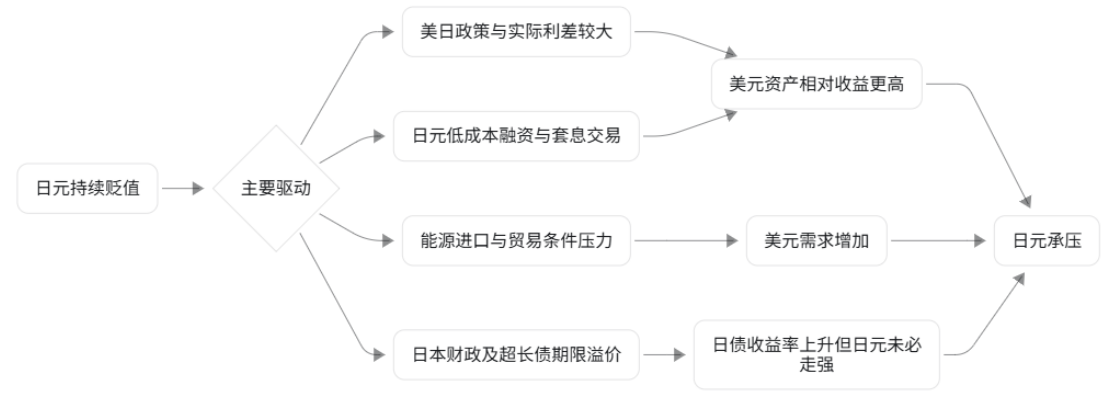
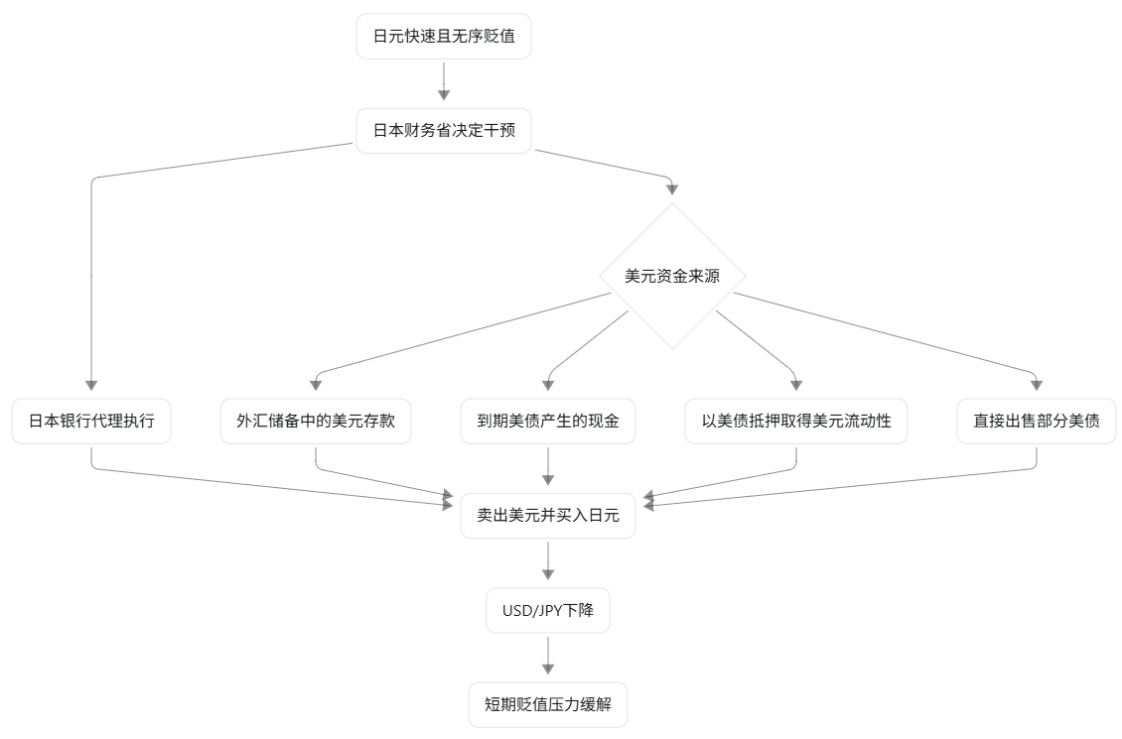
ii. 官方干预通常更擅长抑制波动速度和打击单边投机,而非单独扭转由利差和基本面主导的中期趋势。干预操作的核心是“卖美元、买日元”,但美元来源不只有出售长期美债;
全球股市
1.A 股市场复盘
a. 总览
i. 科创 50 周跌 5.10%,A 股分化延续
ii. 制造业新订单重返扩张,服务业需求仍旧偏弱
iii. 八家金融机构拟增资 3600 亿元,资本约束有望缓解
b. A 股上周表现
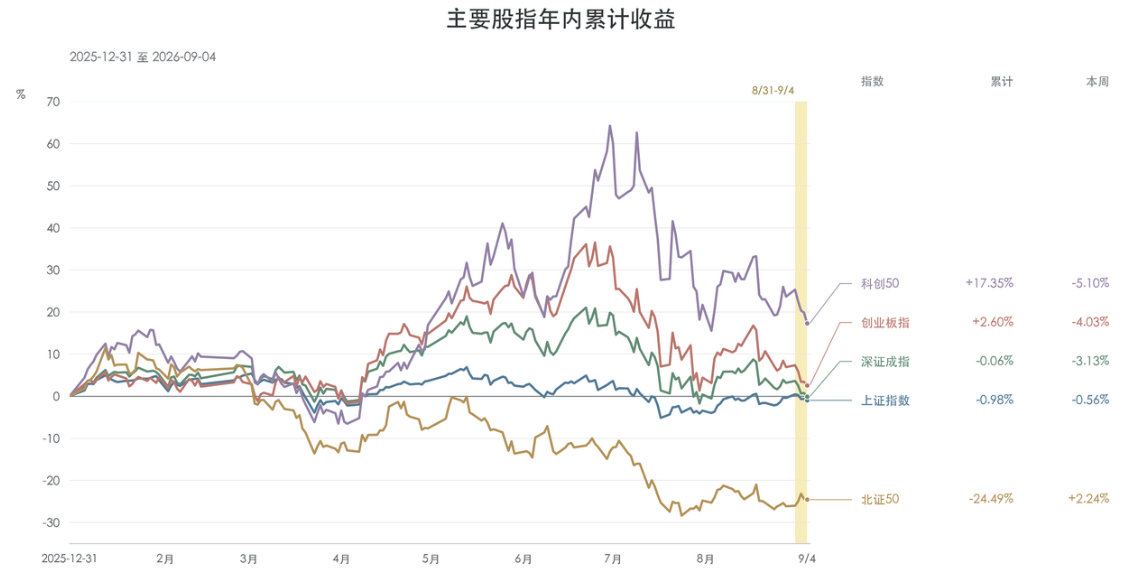
i.本周上证指数收 3930.12 点,周跌 0.56%;深证成指收 13516.97 点,跌 3.13%;创业板指收 3286.55 点,跌 4.03%;科创 50 收 1577.36 点,跌 5.10%;北证 50 收 1087.64 点,涨 2.24%。北证表现最强、科创 50 最弱,沪深股票日均成交额约 1.95 万亿元,较前周下降 1.32%,量能没有随局部上涨同步扩张。
ii.首先,成长指数较大回撤依然伴随着成交额的下降。科创 50 的成交额已经低于了 4 月份启动上涨前的水平。在经历 7 月份的大幅回撤和反弹后,市场仍未出现持续有效的承接。
外部的风险来自 G20 贸易失衡争议。财长会议后,贝森特称其余 19 个成员支持主席声明,中国持不同意见;声明要求顺差经济体减少消费障碍、降低出口依赖,要求逆差经济体提高储蓄、推进财政整顿。即联手抵御中国的“进口冲击”。共同措辞若进一步转成贸易调查或限制,出口企业将面临客户转单、让价与海外合规成本,进而压低利润预期。
iii.短期的利空依然不改高新制造产业的景气度。我们依然需要等待成交量的逐步放大,以及成长指数二次探底的支撑确认。之后市场可能会重拾上涨的动力。
c. 宏观数据发布:制造业订单回到扩张,服务与建筑需求仍弱
i. 8 月制造业采购经理指数(Purchasing Managers' Index,PMI)从 49.2 回升至 49.8,仍低于 50 的荣枯分界。生产指数从 49.9 升至 50.4。这些变化说明企业接单、采购和排产已较前月产生改善。
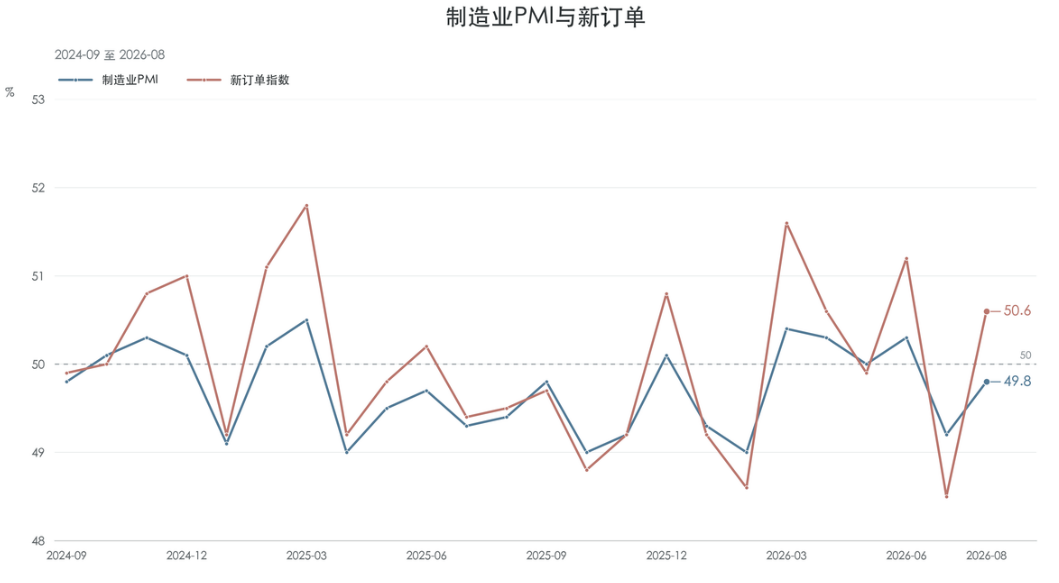
ii.非制造业商务活动指数维持 49.0,综合 PMI 产出指数从 49.3 升至 49.5,整体产出仍处于收缩区间。非制造业新订单从 44.4 降至 44.1,其中服务业由 45.2 降至 44.5,建筑业由 40.1 升至 42.4,后者虽改善,需求仍明显偏弱。
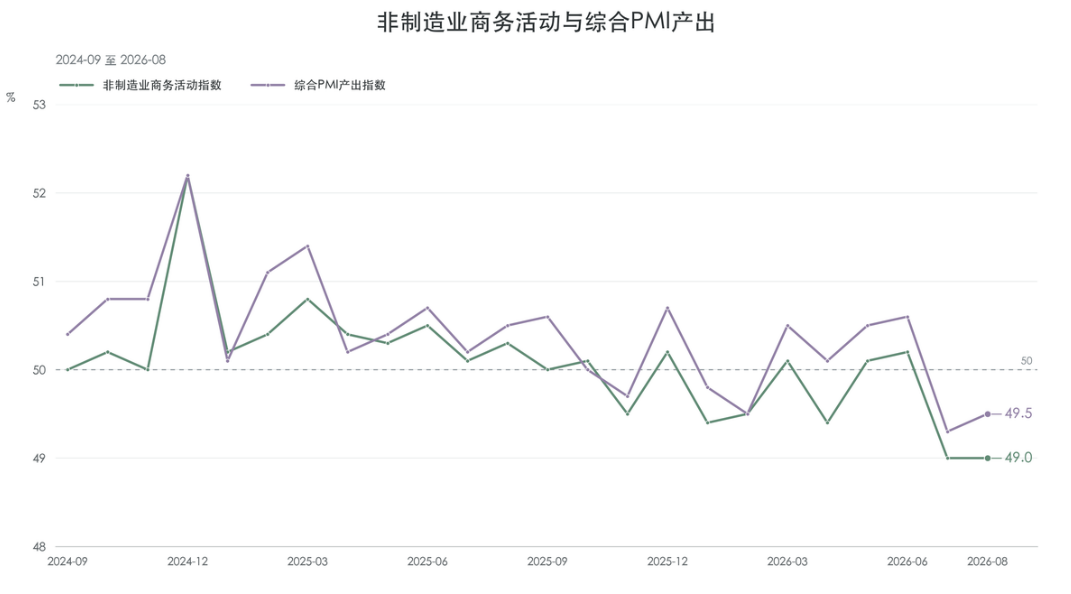
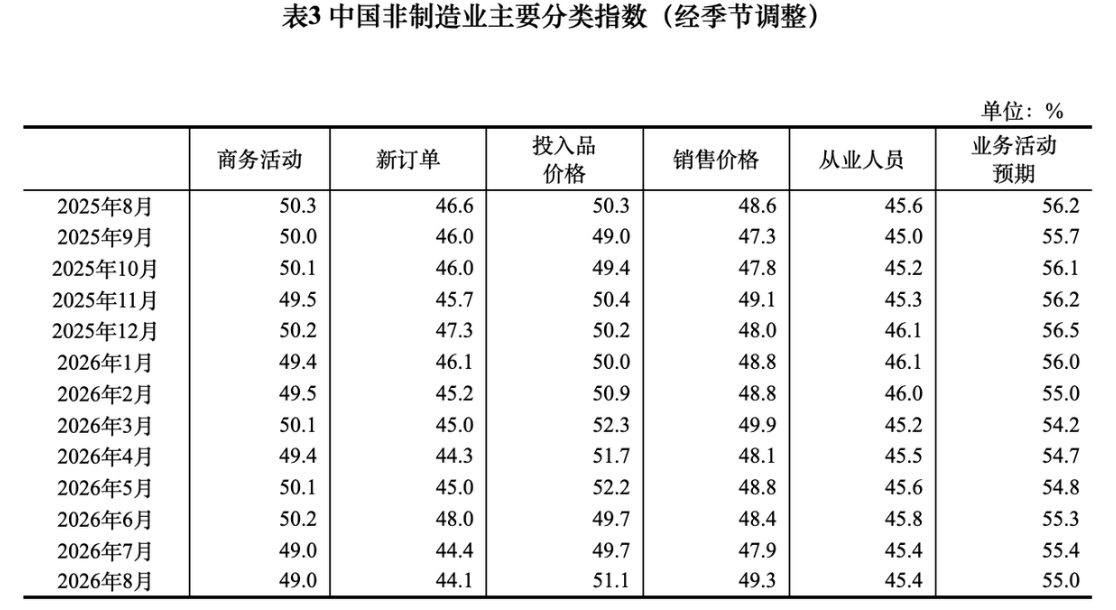
iii. 一方面,新订单、生产、采购量同时越过 50,电子和电气机械等高景气度方向的收入、产能利用率与交付持续得到验证;另一方面,就业、库存、中小企业与服务订单仍弱,说明企业对需求持续性保持谨慎;若下月制造业新订单再次跌破 50,或服务需求没有跟进,本轮修复对于整体经济的带动将比较有限。操作上我们依然优先观察电子、电气机械及有订单兑现的设备环节。
d. 金融机构拟增资 3600 亿元
i. 9 月 6 日,新华社汇总八家金融机构的拟增资安排,合计 3600 亿元,其中财政部 3000 亿元、烟草系统 600 亿元。财政部拟近期发行特别国债筹集相关资金;工商银行、农业银行合计 2600 亿元,另外六家合计 1000 亿元。
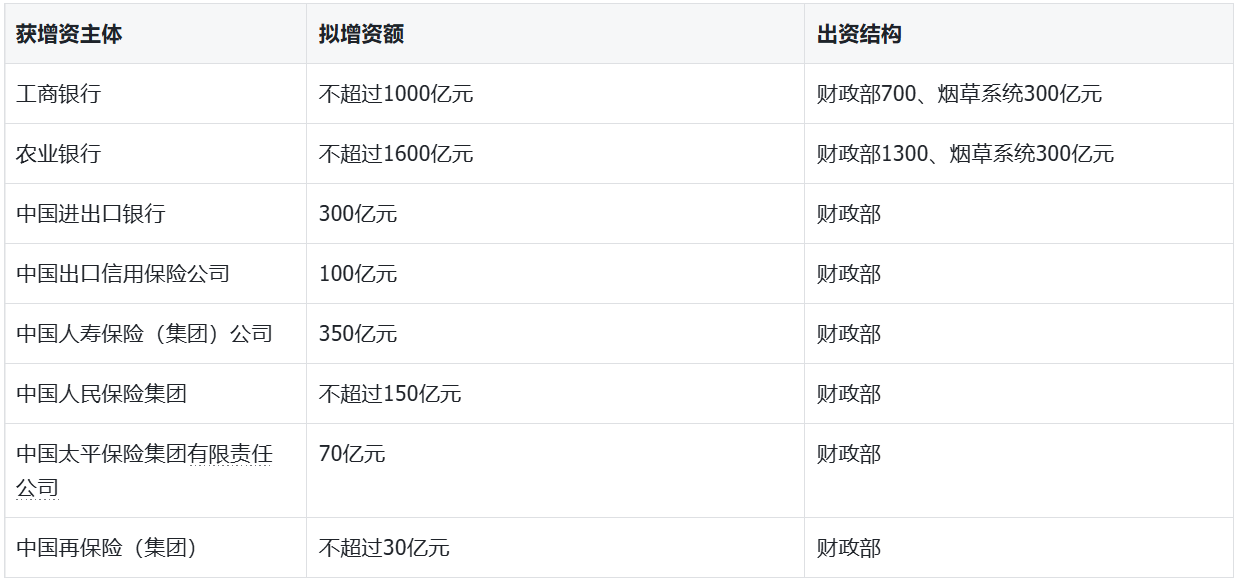
ii.银行资本承担吸收损失的功能,风险资产增长必须与资本相匹配;保险资本则支持承保及投资风险承担。政策针对金融机构的资产负债表能力进行了补强。其中工农两行拟向已确定的财政部和烟草系统发行股份,不会对二级市场造成吸血,但是每股收益及净资产收益率存在摊薄的压力。
iii.工商银行预案以 6 月末数据静态测算,足额发行后核心一级资本充足率由 13.21% 升至 13.54%;农业银行由 10.80% 升至 11.41%。这些是资本相对风险加权资产的比例,风险加权资产可理解为按风险程度折算后的资产规模;比例提高后,银行吸收潜在损失与承接新增风险资产的空间扩大。该举有利于金融机构维持信贷、承保与风险处置能力,可能缓解市场对资本不足的担忧。对于整体市场构成利好。
2.美国市场
a. 总览
b. 市场复盘
i.核心结论:高融资成本限制了科技股普遍扩张估值,但 AI 需求仍支撑局部上涨。
ii.一:AI 需求并未随融资成本上升而消失,戴尔新增订单和实际交付同时增长。
9 月 1 日,戴尔披露季度 AI 服务器新增订单 609 亿美元、确认收入 164 亿美元、期末积压订单 950 亿美元,三项均创纪录。新增订单约为当季 AI 服务器收入的 3.7 倍,表明需求补充明显超过当季交付规模。**AI 基础设施仍有真实订单和收入,而非仅靠估值叙事维持上涨。** 服务器交付也为芯片、存储和互连提供需求基础,但积压订单不能直接等同于未来利润,仍需验证交付、利润率与回款。
iii.二:AI 业务高速增长,也不意味着市场愿意继续提高估值,博通财报后的反应最具代表性。
9 月 2 日,博通公布季度收入 295.91 亿美元,同比增长 86%,AI 半导体收入 167 亿美元,同比增长 221%、环比增长 54%。但下一季度收入指引为 348 亿美元,略低于市场预期的 350.3 亿美元,差距仅约 0.66%,股票仍在财报后盘后下跌超过 3%。这说明,**AI 需求强劲与股价承压可以同时发生:高增长已经部分计入价格,市场需要额外的业绩超预期,才愿意继续支付溢价。** 这一反应与高融资成本下的严格定价相符;直接触发因素则是指引预期差,不能全部归因于利率。
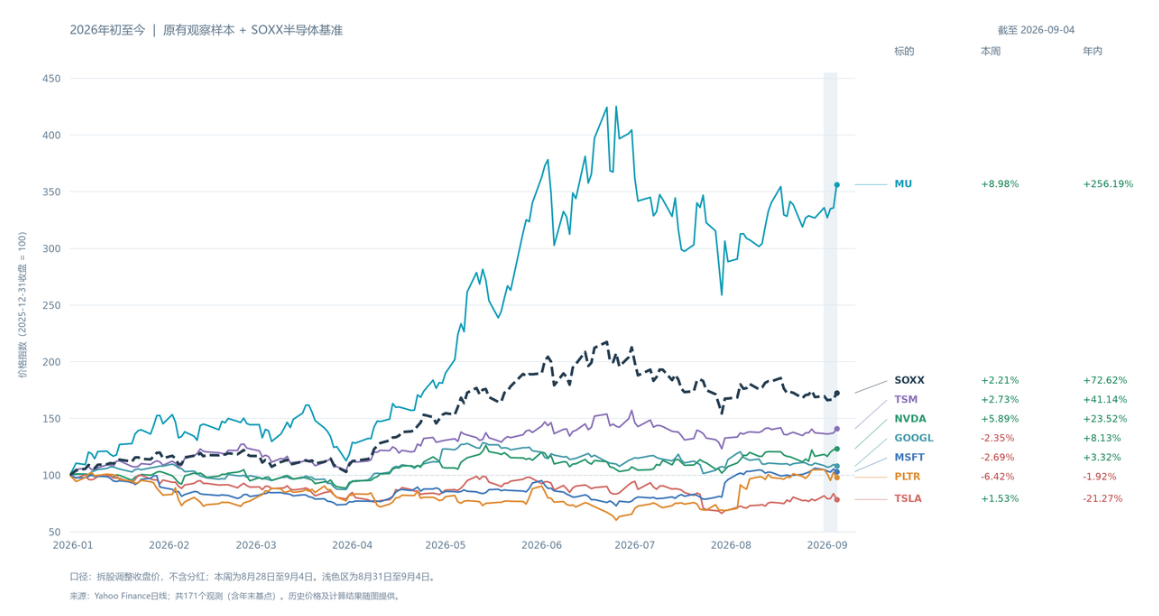
iv.三:本周价格表现体现的是选择性上涨,而不是科技股全面获得估值溢价。
按 8 月 28 日至 9 月 4 日收盘价计算:
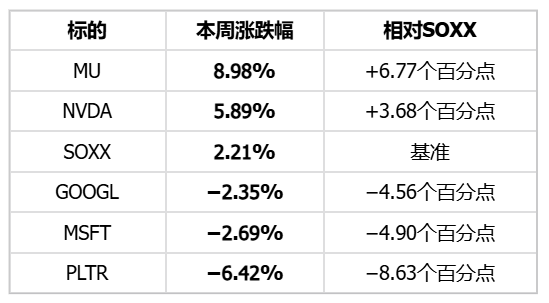
** 存储和部分算力标的跑赢,而平台与软件样本没有同步上涨,符合“AI 需求支撑局部行情”的特征。** 结合本周财报,整体应该是市场选择性奖励需求兑现,而非无差别买入 AI。不过,这组价格数据反映的是表现分化,本身不等同于估值倍数变化。
v. 四:量价支持局部修复,但修复程度还不足以确认全面重估。
9 月 4 日,SOXX 和 MU 成交量分别为此前 20 个交易日日均量的 1.33 倍、1.27 倍,上涨有一定成交支持;但两者仍分别低于年内最高收盘价 20.63%、16.23%。这说明,** 局部买盘已经出现,但尚未完全修复此前的调整。** 因此,当前更适合围绕有订单、盈利兑现和相对强势的标的展开,而不是把反弹外推成整个科技板块进入普遍估值扩张。后续若上涨扩散至平台和软件、并伴随盈利预测上修,才支持更广泛的科技行情判断。
大宗商品
1. 黄金 - 受益于美元走弱、财政信用担忧
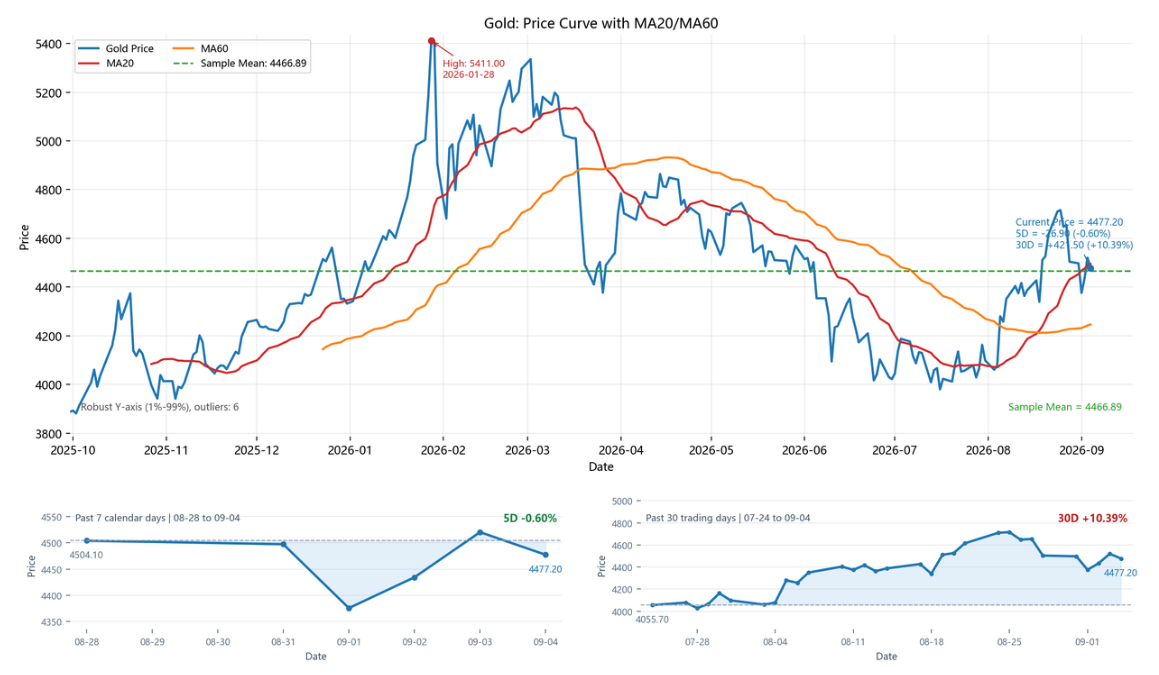
a. 降息预期遇冷拖累黄金价格表现,过去一周黄金由 4,504.1 回落至 4,477.2,5 日下跌 0.60%,但过去 30 个交易日仍上涨 10.39%;
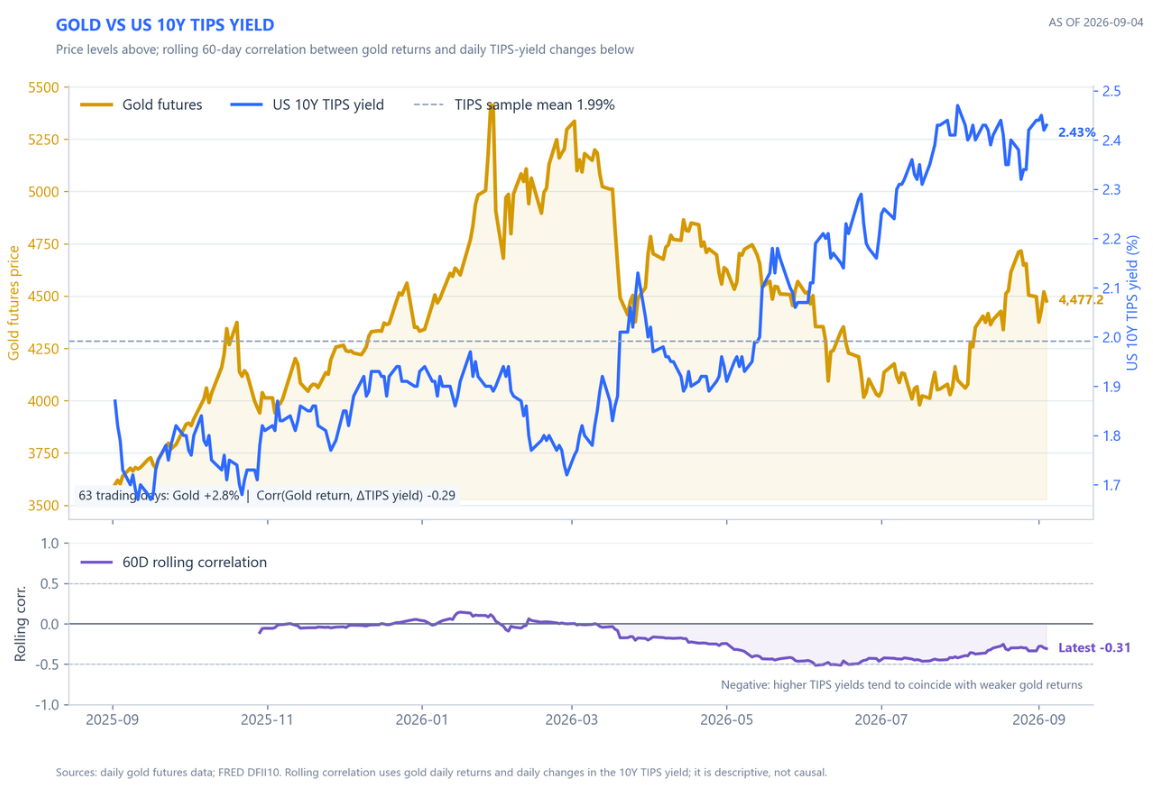
b. 10 年期实际利率升至 2.43%,高于样本均值 1.99%,黄金日收益与 TIPS 收益率变动的 60 日滚动相关性约为 -0.31,尽管较 Q2 的 -0.5 有所减弱,高实际利率仍对黄金构成机会成本压力;
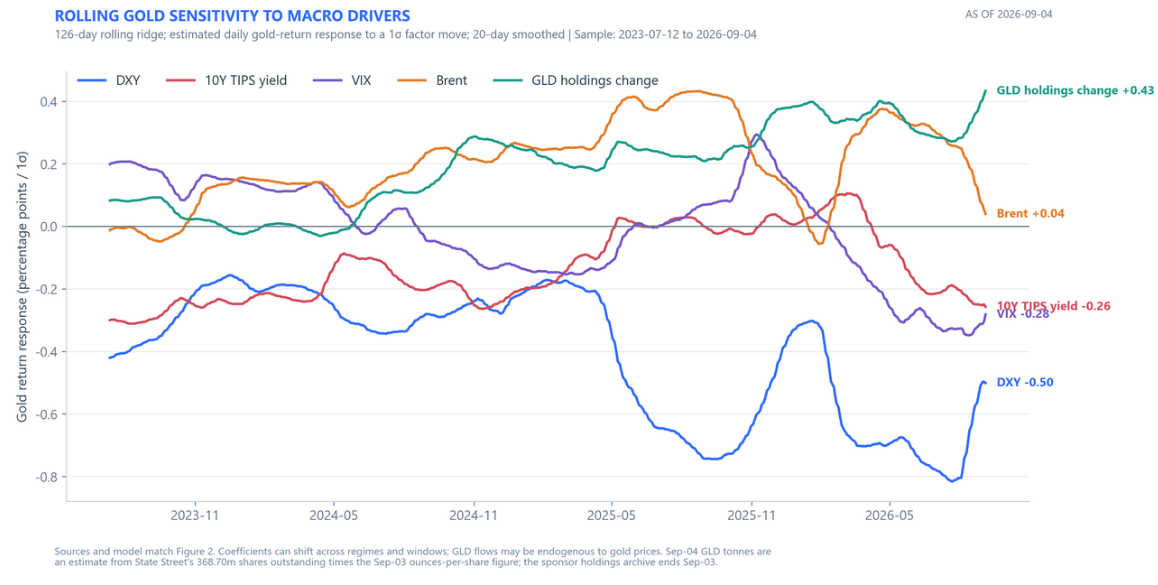
c. 黄金对 DXY、10 年期 TIPS 收益率和 VIX 的滚动敏感度分别约为 -0.50、-0.26 和 -0.28,对 GLD 持仓变化约为 +0.43,对 Brent 仅为 +0.04。美元仍是最强的负向价格因子,实际利率上升继续构成估值压力,GLD 资金流则是当前最明显的正向支撑;
2. 原油
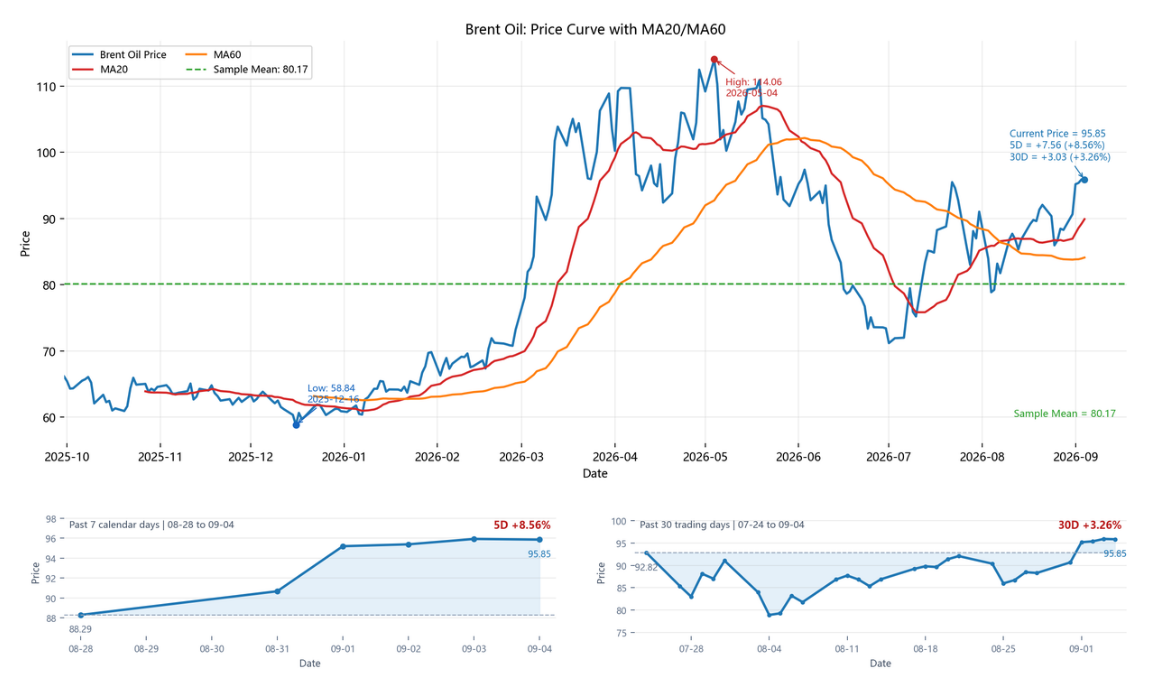
a. 过去一周由 88.29 美元升至 95.85 美元,5 日上涨 8.56%,过去 30 个交易日上涨 3.26%。当前价格已经明显高于 20 日均线、60 日均线和样本均值 80.17 美元,周内上涨并非普通波动,而是短期价格中枢的明显上移,技术趋势已转强;
加密市场
1.市场热点
a. 本周 BTC 从 77,682 美元上涨到 79,974 美元附近,周涨约 2.9%,周内最高触及 82,300 美元,最低为 76,264 美元。行情的核心不是纳指普涨,而是 9/3 美国现货 BTC ETF 单日净流入 7.308 亿美元,推动 BTC 从 77,000 美元附近快速拉升到 82,000 美元上方;随后 8 月非农新增 16.2 万人,远高于市场预期的 5.3 万人,失业率维持 4.1%,9 月加息 25bp 的概率从前一天约 49% 升到 60%,BTC 又回落到 80,000 美元附近。同期 QQQ 仅上涨 0.4%,美股七姐妹等权组合上涨 0.9%,说明这一周 BTC 的主要边际买盘仍来自 ETF,而不是美股风险偏好整体改善。
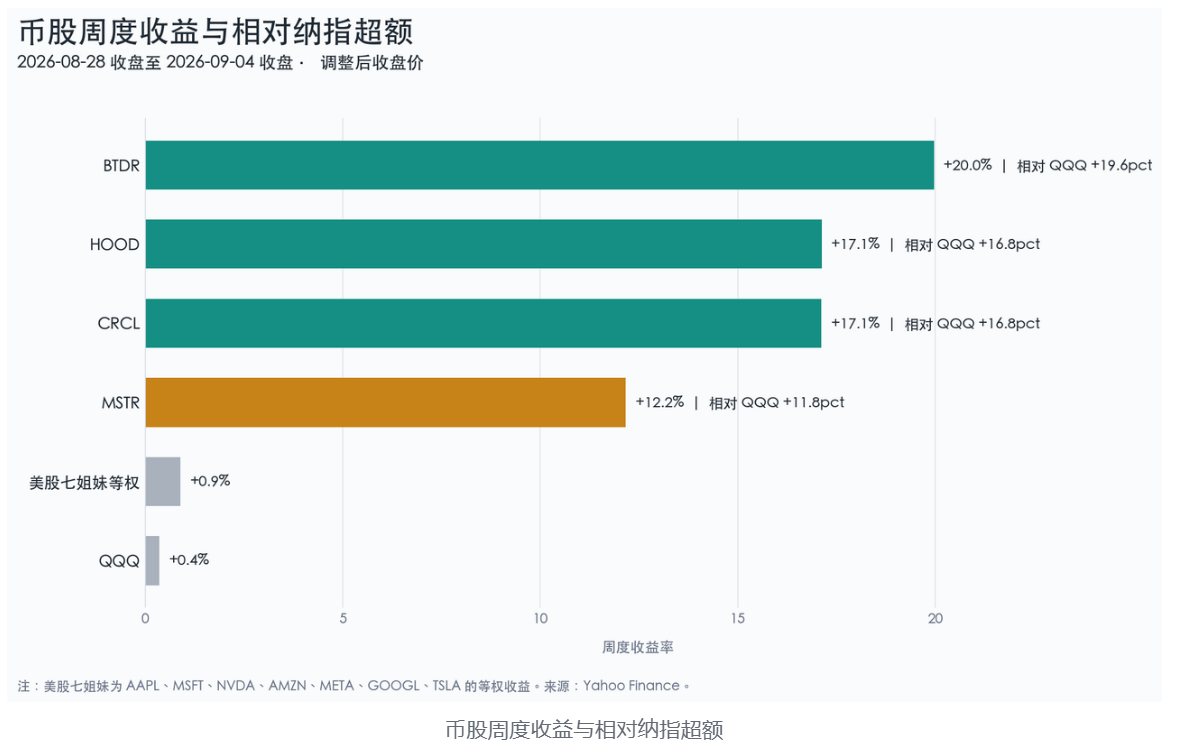
b. 币股本周出现了明显超额收益。按 8/28 收盘到 9/4 收盘统一计算,BTDR、HOOD、CRCL、MSTR 分别上涨 20.0%、17.1%、17.1% 和 12.2%,分别跑赢 QQQ 19.6、16.8、16.8 和 11.8 个百分点,而同期美股七姐妹等权组合仅上涨 0.9%。共同驱动是 BTC 反弹和 ETF 资金改善,同时叠加内部催化:MSTR 受益于继续买入 BTC 和回购 STRC,BTDR 主要交易 AI/HPC 数据中心扩张,HOOD 受 Robinhood Chain 收入及券商上调评级推动,CRCL 则交易 USDC 增长和 9/16 Arc 主网上线预期。因此这轮上涨不只是 BTC beta,也包含融资能力和链上业务的估值扩张;后市如果 BTC 或 ETF 流量转弱,已经扩张的币股估值会放大回撤。
c. CLARITY 法案本周没有新增实质性表决,下一关键节点仍是 9/15 的参议院程序性投票。多数党领袖已经提交 cloture motion,但这一步需要 60 票,而且即使通过也只是进入正式审议,并不等于法案通过;特朗普关联项目的伦理条款、非法金融执法和参议院农业委员会文本如何并入,仍然没有完全解决。我的判断是,市场对 9/15 的乐观预期已经部分反映在 HOOD、CRCL、COIN 等平台股中,程序性投票通过仍是利好,但更像延长政策交易窗口;如果未达到 60 票,平台股和主流山寨币的回撤会明显大于 BTC。
2. 币价观点
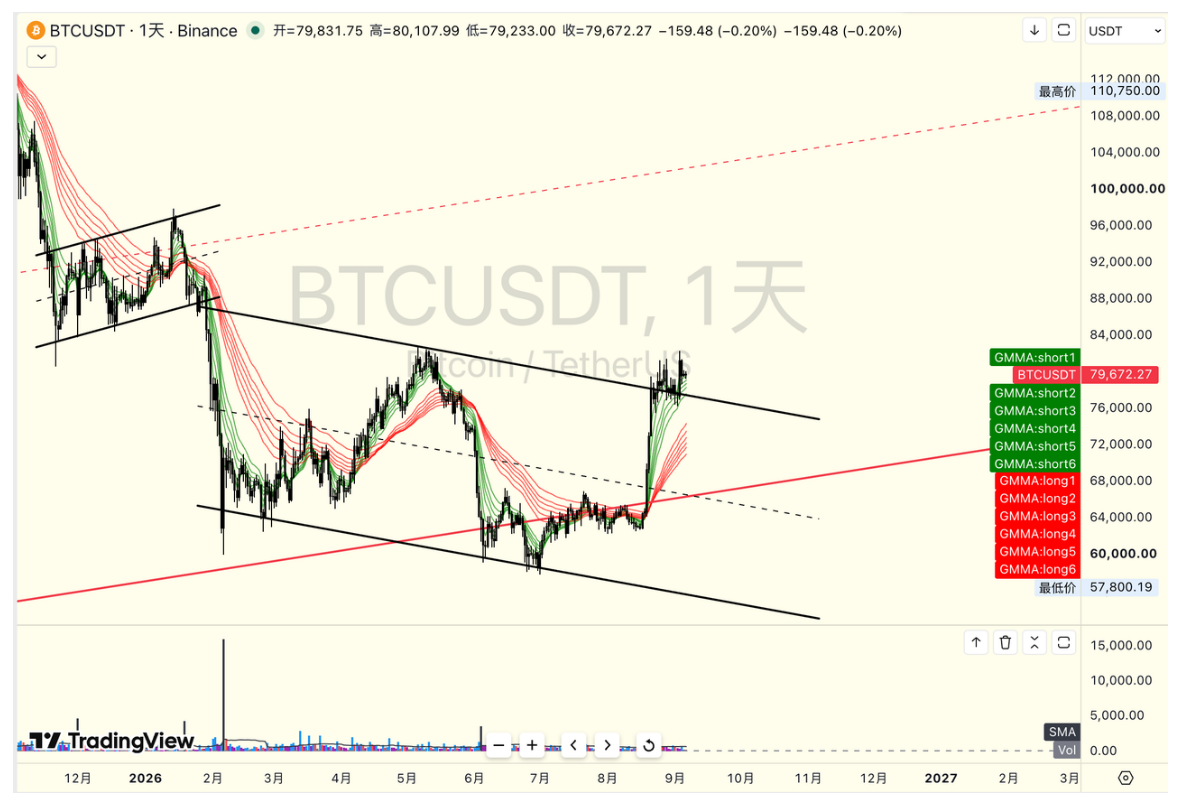
a. 回顾上周预判,当时默认 BTC 在 76,500-81,500 美元震荡,76,500-77,000 美元为第一支撑,只有日线站稳 81,500 美元并伴随 ETF 净流入,才继续看 84,000-86,000 美元。实际最低为 76,264 美元,略微跌破第一支撑后迅速收回;9/3 在 ETF 大额流入推动下最高触及 82,300 美元,但次日强非农后又跌回 80,000 美元,说明对支撑区和驱动因素的判断基本有效,但 81,500 美元上方并没有形成持续突破,我对现货买盘延续性的判断仍偏乐观。
b. 从盘面结构看,83,000-84,000 美元仍是短期重压力区。本轮横盘只有约 13 天,BTC 突破 82,000 美元后又留下明显上影线,说明箱体上沿的流动性被触发后,换手仍不足以支撑直接突破。不过,9/3、9/4 美国现货 BTC ETF 仍分别净流入 7.308 亿和 1.746 亿美元,现货资金并没有全面转弱,因此我不把 70,000-72,000 美元直接作为基准情景。当前 78,000-78,500 美元是第一支撑,76,200-76,500 美元是第二支撑,跌破后看 75,000 美元;只有 75,000 美元失守、ETF 连续流出且 CPI 偏强,70,000-72,000 美元才会成为有效目标。上方先看 80,500-82,300 美元,日线站稳后再看 83,000-84,000 美元。我的默认判断仍是下周在 76,200-82,300 美元震荡,9/10 PPI 和 9/11 CPI 决定区间向哪一侧突破。
3. 技术指标
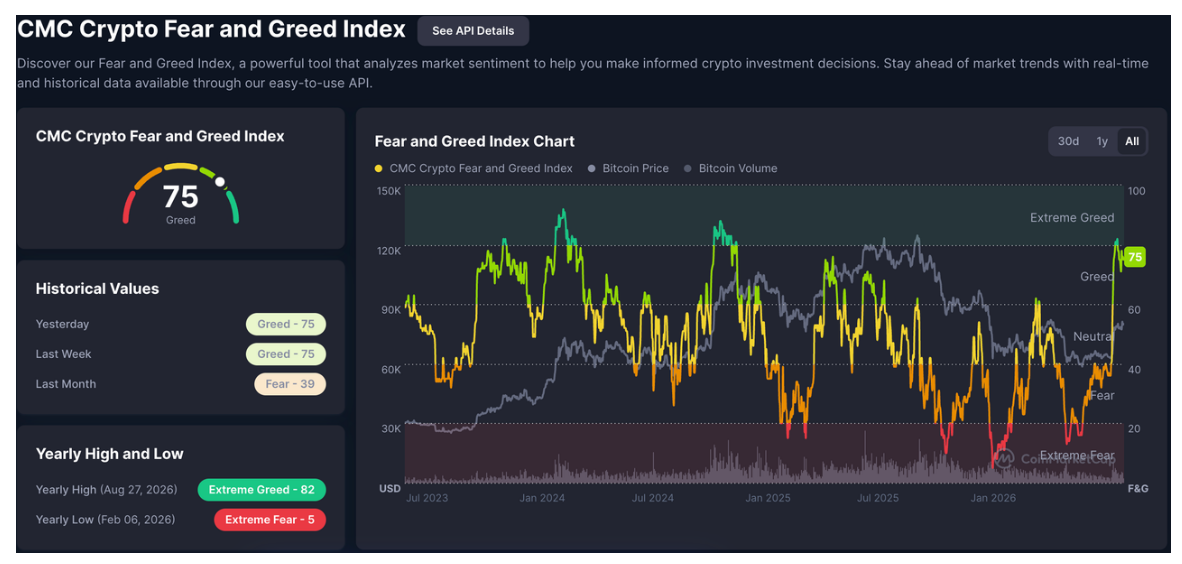
a. Alternative.me 恐慌贪婪指数从 8/31 的 62(Greed)升到当前 73(Greed),周内最高为 74;Binance BTC 永续 8 小时资金费率本周年化均值约为 +6.4%,低于上周的 +9.3%。价格上涨而 funding 回落,说明本轮反弹主要由现货和空头回补推动,杠杆多头没有同步加速,结构比两周前更健康。因此目前不是全市场过热,但情绪已经重新接近 Greed 区间上沿。
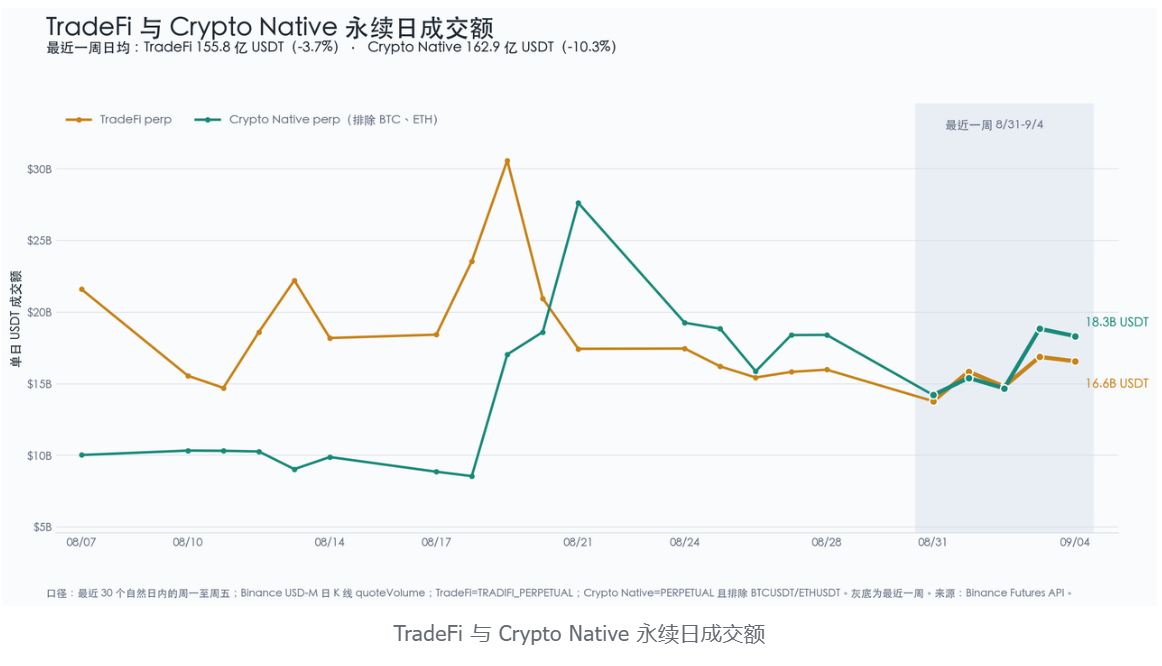
b. 按 8/31-9/4 五个完整周中交易日统计,Binance USDT 永续的 TradeFi perp 成交额约 778.9 亿美元,较前一周下降 3.7%;排除 BTC、ETH 后的 Crypto Native perp 约 814.7 亿美元,环比下降 10.3%。两组合计从 1,717.1 亿美元下降到 1,593.6 亿美元,减少 7.2%;TradeFi 占比反而从 47.1% 升到 48.9%。因此本周并没有形成新增交易热度,而是两边同时缩量,TradeFi 只是比原生币更有韧性;这也说明币股大涨主要是估值和现货资金驱动,尚未扩散为原生山寨合约的全面增量。成交额取日 K 线 quoteVolume,只代表 USDT 换手活跃度,不等同于净入金。
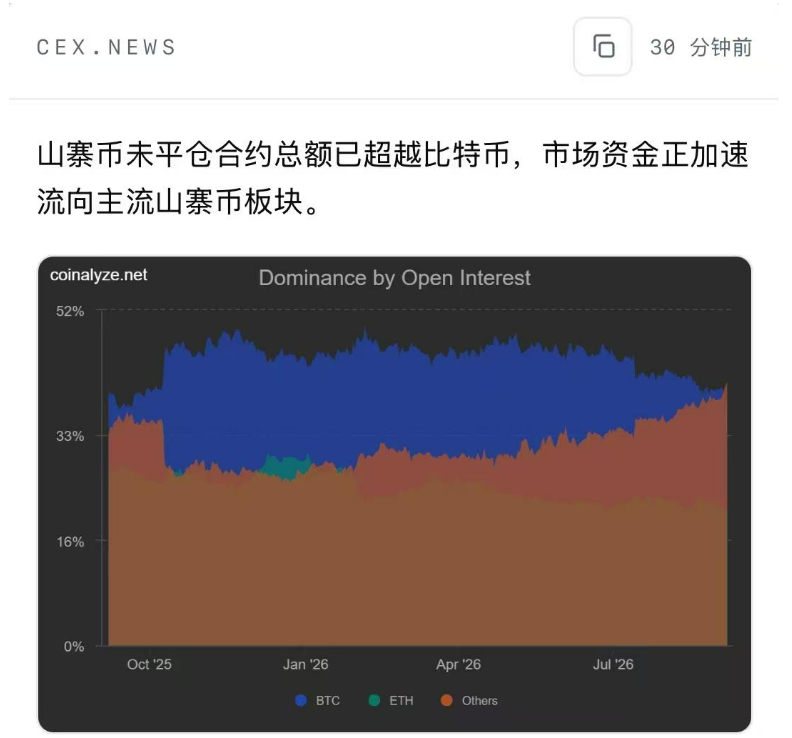
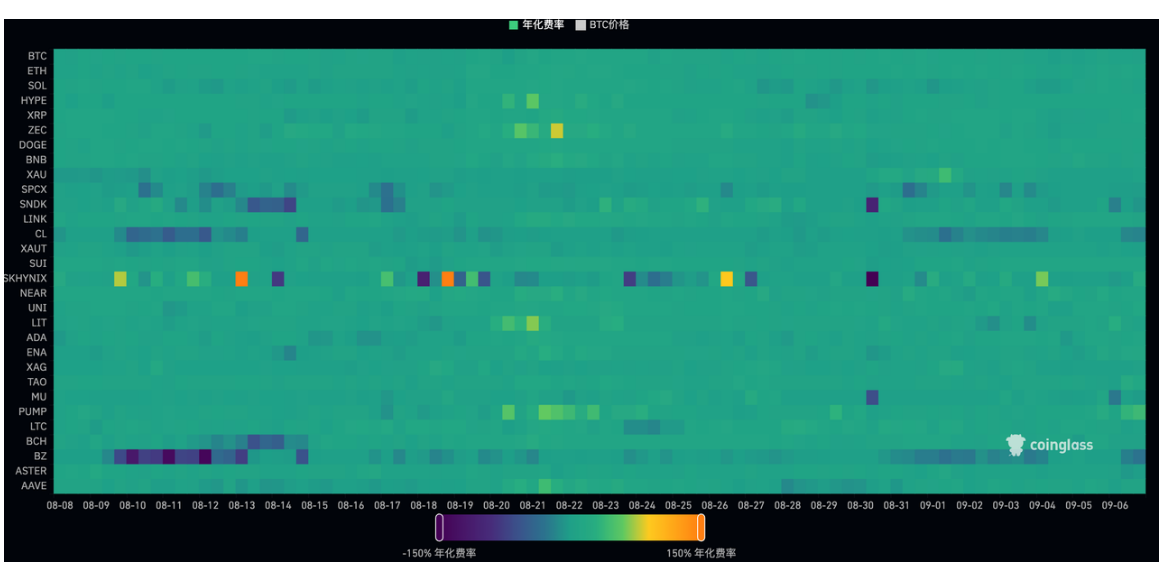
c. 近 30 天资金费率热力图与成交额结论一致:BTC、DOGE、LINK 等仍保持正 funding,但多数品种没有回到 8 月下旬的高位,SOL 本周均值甚至只有约 +0.7%。这更接近“BTC 由 ETF 拉动、币股扩张估值、原生山寨跟涨有限”的窄幅风险偏好修复。后续如果 BTC 站上 82,300 美元,同时 Crypto Native 成交额和 SOL、XRP、DOGE 等 funding 一起抬升,才可以确认行情从结构性反弹扩散为全市场增量;目前还没有这个信号。
4. ETF 持仓
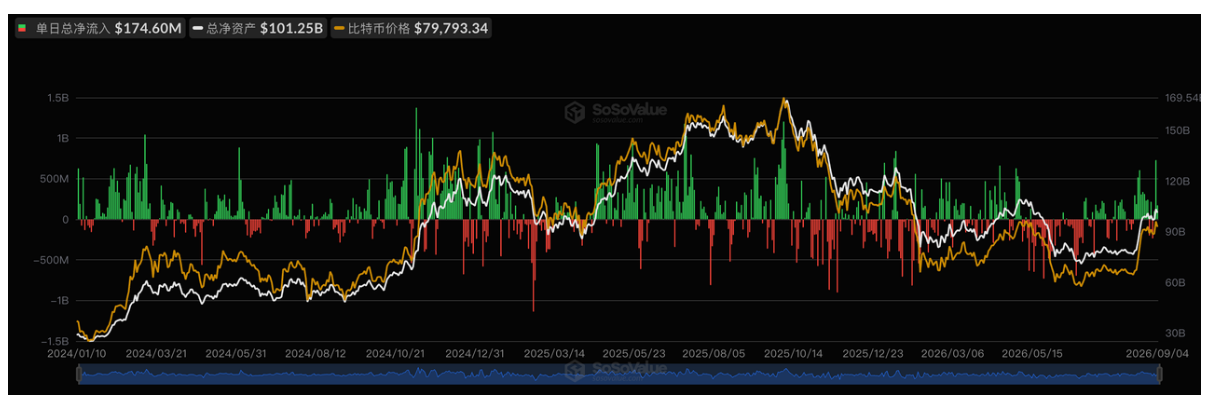
a. 本周美国现货 BTC ETF 合计净流入约 9.867 亿美元,较上周的 9.245 亿美元增加 6.7%。8/31、9/2、9/3 和 9/4 分别净流入 2.167 亿、1.011 亿、7.308 亿和 1.746 亿美元,仅 9/1 净流出 2.365 亿美元;其中 9/3 是自今年 1 月以来最大单日净流入。IBIT 单周净流入约 6.915 亿美元,占全市场约 70.1%。与上周“ETF 持续流入但币价横盘”不同,本周 9/3 的大额申购已经直接推动 BTC 突破 82,000 美元,说明现货资金对价格的传导重新变强;但强非农后,即使 9/4 仍有 1.746 亿美元净流入,BTC 也回吐了大部分涨幅,说明宏观卖盘依然能压过普通规模的 ETF 买盘。下周判断强弱的门槛仍看日均 2 亿美元:连续高于这一水平有利于突破 82,300 美元,连续转负则需要重新测试 76,200-76,500 美元。
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。